… kann jederzeit rückgängig gemacht werden; der Titel ist vollstreckbar und erfasst auch kerngleiche Wiederholungen. Gerade der im Verfahren erklärte Reaktivierungsvorbehalt von Trustpilot zeigt, warum es auf den Titel ankommt und nicht auf ein flüchtiges Offline-Nehmen.Die Rechtsprechung dahinter. Grundlage ist die Linie, die SterneAdvo vor dem Hanseatischen Oberlandesgericht erstritten hat (Beschluss vom 8.2.2024 – 7 W 11/24) und die in einem parallel geführten Hauptsacheverfahren rechtskräftig bestätigt wurde (Landgericht Hamburg, Urteil vom 7.2.2025 …
… die Beschwerde gegen die Nichtzulassung der Revision hatte keinen Erfolg. Nach Auffassung des Bundesgerichtshofs war weder eine Frage von grundsätzlicher Bedeutung zu entscheiden noch eine revisionsgerichtliche Entscheidung zur Fortbildung des Rechts oder zur Wahrung einer einheitlichen Rechtsprechung erforderlich. Die maßgeblichen Argumente zum möglichen Widerrufsrecht eines Bürgen hatte das Gericht bereits im Urteil vom 22. September 2020 – XI ZR 219/19 geprüft. An dieser Beurteilung hielt der BGH fest.Eine Anrufung des Europäischen Gerichtshofs …
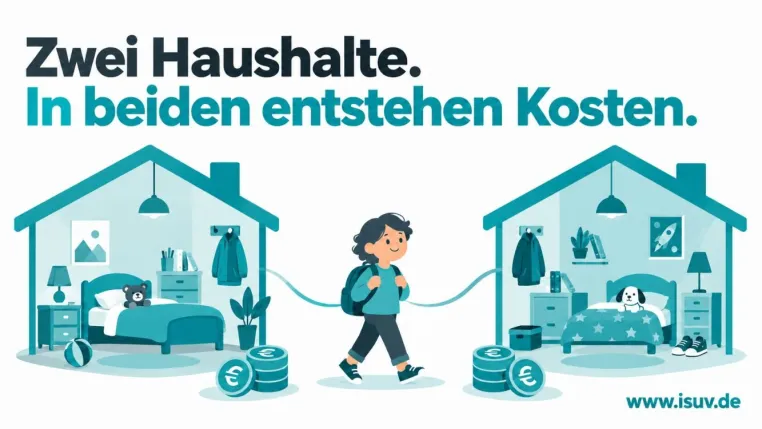
… auch geklärt werden, wie diese Betreuung und ihre Kosten im Kindesunterhaltsrecht berücksichtigt werden“, sagt Melanie Ulbrich, Bundesvorsitzende des ISUV e.V.ISUV warnt deshalb davor, die Reform des Kindesunterhaltsrechts erneut auf einen späteren Reformschritt zu verschieben. Die Rechtsprechung berücksichtigt erhebliche Mitbetreuung bereits heute in bestimmten Fällen, etwa über eine Anpassung des Bedarfs oder die Berücksichtigung von Naturalunterhalt. Aus Sicht des Verbands reicht eine fallbezogene Lösung durch die Gerichte jedoch nicht aus: Nötig …
… Einkünfte nach § 21 Abs. 1 Satz 1 Nr. 1 EStG erzielt.Für die Aufgabe des Nießbrauchsrechts wird ein Entgelt geleistet.Ein rechtlicher, wirtschaftlicher oder tatsächlicher Zwang zum Abschluss der Vereinbarung ist nach der geänderten Rechtsprechung nicht erforderlich. Eine steuerbare Entschädigung kann daher auch bei einem freiwillig ausgehandelten Verzicht vorliegen. Entscheidend bleibt der Zusammenhang zwischen der aufgegebenen Rechtsposition und den bisherigen Einnahmen aus der Grundstücksvermietung.Übergangsregelung kann bestehende Planungen erfassenDas …
… hat das Bundesministerium der Finanzen die Vorgaben zur Umsatzsteuer bei mitvermieteten Betriebsvorrichtungen neu gefasst. Das BMF-Schreiben vom 19. Oktober 2026 – III C 3 - S 7168/00035/001/102 – übernimmt die geänderte Rechtsprechung in den Umsatzsteuer-Anwendungserlass.Wirtschaftliche Einheit rückt in den MittelpunktDie Finanzverwaltung behandelte die Vermietung und Verpachtung von Betriebsvorrichtungen bislang grundsätzlich als umsatzsteuerpflichtig. Diese strikte Trennung von der möglicherweise steuerfreien Grundstücksüberlassung gilt künftig …
… Insolvenzverschleppung nach § 823 Abs. 2 BGB in Verbindung mit § 15a InsO auch auf sogenannte Neugläubigerschäden bezogen. Neugläubiger sind Personen, die erst nach Eintritt der Insolvenzreife mit der Gesellschaft in rechtliche Beziehungen treten.Gleichzeitig macht die Rechtsprechung deutlich, dass eine unbegrenzte Nachhaftung nicht besteht. Eine frühere Organstellung genügt nicht automatisch, um jede spätere Entwicklung der Gesellschaft haftungsrechtlich zuzurechnen. Vielmehr kommt es auf die Umstände des Einzelfalls an.Für die Prüfung können insbesondere folgende …
… vielmehr, ob sein früheres Verhalten eine Gefahr geschaffen hat, die beim späteren Vertragsschluss noch bestand. Zudem muss sich gerade ein Risiko verwirklicht haben, vor dem § 15a InsO schützen soll.Damit knüpft der BGH an seine Rechtsprechung zur Haftung ausgeschiedener Geschäftsführer für sogenannte Neugläubigerschäden an. Zugleich stellt das Gericht klar, dass daraus keine zeitlich unbegrenzte Einstandspflicht folgt. Entscheidend bleiben die konkreten Umstände, insbesondere der Verlauf der wirtschaftlichen Krise und der Zusammenhang zwischen …
… monatlichen Raten gestundet. Eine Verzinsung war ausdrücklich ausgeschlossen, die Raten sollten vollständig auf den Kaufpreis angerechnet werden. Das Finanzamt behandelte rechnerische Zinsanteile dennoch als Einkünfte aus Kapitalvermögen nach § 20 Abs. 1 Nr. 7 EStG.BFH rückt von bisheriger Rechtsprechung abDer BFH wies die Revision des Finanzamts zurück und bestätigte im Ergebnis die Entscheidung des Schleswig-Holsteinischen Finanzgerichts vom 17. September 2024 – 4 K 34/24. Nach Auffassung des Gerichts führt eine zinslose Stundung nicht schon deshalb zu …
… zum Tod zu eigenen Wohnzwecken genutzt hat oder aus zwingenden Gründen daran gehindert war. Zusätzlich muss der Erwerber die Wohnung unverzüglich zur eigenen Nutzung bestimmen. Bei Kindern ist die Begünstigung zudem auf eine Wohnfläche von 200 Quadratmetern begrenzt.Nach der Rechtsprechung des Bundesfinanzhofs wird ein Einzug innerhalb von sechs Monaten nach dem Erbfall regelmäßig als unverzüglich angesehen. Diese Frist ist jedoch keine starre Grenze. Erfolgt der Bezug später, muss der Erwerber erklären und belegen können, wann er sich zur Selbstnutzung …
… InsO nicht mit insolvenzfreiem Vermögen für Umsatzsteuerschulden haftet, wenn diese ausschließlich durch Handlungen des Insolvenzverwalters als Masseverbindlichkeiten entstanden sind.Die Entscheidung wurde am 22. Oktober 2026 online veröffentlicht und knüpft an die bereits gefestigte Rechtsprechung zur beschränkten Nachhaftung an. Für Betroffene ist vor allem die Abgrenzung bedeutsam, ob eine Steuerforderung aus eigenem Verhalten des Schuldners herrührt oder allein auf Maßnahmen des Insolvenzverwalters beruht. Der BFH sah keine klärungsbedürftige …
… der Hinweis nach Auffassung des Senats die Erwartung sogar verstärken, dass der durchgestrichene Preis zuvor gegolten habe. Auch die zusätzliche Angabe des niedrigsten Preises der letzten 30 Tage beseitigte die Irreführung nicht.Die Entscheidung knüpft an die Rechtsprechung des Bundesgerichtshofs zur Werbung mit durchgestrichenen Preisen an. Danach kommt es nicht allein darauf an, ob ein höherer Preis irgendwann tatsächlich verlangt wurde. Maßgeblich ist vielmehr, welchen Eindruck die konkrete Werbegestaltung im Zusammenhang erzeugt. Preisangaben …
… welche Entgelte für vergleichbare Objekte zu zahlen sind. Vergleichbar sind insbesondere Lage, Beschaffenheit, Zeitpunkt und die konkrete Nutzungsart der Mietflächen.Der BGH stellte klar, dass ein auffälliges Missverhältnis auch bei gewerblichen Mietverhältnissen in Betracht kommt. Nach der Rechtsprechung kann dies etwa dann relevant werden, wenn die vereinbarte Miete den objektiven Wert der Gebrauchsüberlassung um knapp 100 Prozent über- oder unterschreitet. Ob dies im konkreten Fall vorlag, ließ der BGH jedoch offen.Entscheidend war vielmehr, dass …
… ob darin steuerlich eine Gegenleistung zu sehen ist. Bei Anteilen an Kapitalgesellschaften ist anerkannt, dass ein solcher Vorbehaltsnießbrauch bei einer unentgeltlichen Übertragung keine Veräußerung im Sinne von § 17 EStG auslöst. Diese Linie entspricht der Rechtsprechung des Bundesfinanzhofs, unter anderem dem Urteil vom 18.11.2014 – IX R 49/13.Bei Personengesellschaften kann die Bewertung in anderen Konstellationen abweichen. Der Bundesfinanzhof hat in seiner Rechtsprechung zu Mitunternehmeranteilen Fälle behandelt, in denen die Bestellung eines …
… vorliegen. Im Streitfall war auch erheblich, ob das Gericht nach Eingang der Klage rechtzeitig auf eine fehlende elektronische Übermittlung hingewiesen hatte. Ein unterbliebener Hinweis innerhalb des gewöhnlichen Geschäftsgangs kann nach der herangezogenen Rechtsprechung des Bundesfinanzhofs ein vorheriges Verschulden des Klägers überholen.Die Entscheidung verweist darauf, dass Prozessbeteiligte darauf vertrauen dürfen, dass offensichtliche Versehen vom angerufenen Gericht innerhalb angemessener Zeit erkannt werden. Als Vergleichsfall nennt die Rechtsprechung …
… Rahmenvertrag lasse sich nicht ableiten, dass das Portal wirtschaftlich die Stellung eines Mieters eingenommen habe. Damit war die Annahme eines verdeckten Eigengeschäfts durch das Finanzgericht rechtsfehlerhaft.Offen ließ der Bundesfinanzhof, ob er an seiner früheren Rechtsprechung zum Gebrauchtwagenhandel festhält. Diese betrifft Konstellationen, in denen einem Vertreter vor einer Weiterlieferung Substanz, Wert und Ertrag des Liefergegenstands übertragen wurden. Für die Entscheidung zur Fahrzeugvermietung war diese Frage nicht ausschlaggebend, weil die …
… der Beschlussfassung Bedeutung haben kann. Unternehmen sollten bei neuen oder geänderten Betriebsvereinbarungen auf klare Tagesordnungen, eindeutige Beschlüsse und eine sorgfältige Dokumentation achten. Auch eine spätere Genehmigung kann nach der Rechtsprechung möglich sein, setzt aber wiederum einen ordnungsgemäßen Beschluss des Betriebsrats voraus.Beschlussfassung: Der Betriebsrat muss den Abschluss der konkreten Betriebsvereinbarung ordnungsgemäß beschließen.Unterzeichnung: Die Unterschrift des Betriebsratsvorsitzenden ersetzt keinen fehlenden …
… 1 StGB aus einer solchen Vortat herrührten. Soweit das Verfahren nach der Zurückverweisung fortgesetzt wird, gilt weiterhin die Unschuldsvermutung, soweit Vorwürfe nicht rechtskräftig festgestellt sind.BGH verlangt ursächlichen Zusammenhang zur VortatDer Bundesgerichtshof knüpft an seine bisherige Rechtsprechung an, wonach ein Gegenstand bemakelt ist, wenn er auf die rechtswidrige Vortat kausal zurückgeführt werden kann. Tatmittel und Tatobjekte können zwar in eine Straftat eingebunden sein. Sie haben ihre Ursache aber typischerweise nicht in der …
… Veranstaltung knüpfte an frühere steuerwissenschaftliche Debatten an, insbesondere an das Symposium des Jahres 2015 zu Steuerverfassungsrecht und Missbrauchsregelungen. Nach Darstellung des Bundesfinanzhofs dient die Reihe dem Austausch zwischen Steuerwissenschaft und Rechtsprechung über aktuelle Entwicklungen. Traditionsgemäß fand das Symposium am Vortag der Münchner Steuerfachtagung statt.Missbrauchsabwehr zwischen Gesetzesbindung und GestaltungDie Tagung war in zwei Themenbereiche gegliedert. Zunächst standen nationale Regelungen zur Verhinderung …
… abgestimmte Gesamtstruktur erscheinen. Diese Beurteilung soll nicht nur bei Derivaten auf einzelne Aktien gelten. Erfasst sein können nach der Verwaltungsauffassung auch Geschäfte mit unterschiedlichen Aktiengattungen, Aktienkörben oder Indizes.Hintergrund ist auch frühere Rechtsprechung, insbesondere des Finanzgerichts Niedersachsen und des Bundesfinanzhofs. In den dort behandelten Konstellationen konnten derivative Geschäfte bei der Ermittlung des positiven Aktiengewinns berücksichtigt werden, wenn sie nach Planung und Durchführung der Gegenfinanzierung …
… fort.Der Bundesfinanzhof legte dem EuGH daraufhin Fragen zur Auslegung von Art. 13 Abs. 1 Satz 1 des Protokolls (Nr. 7) vor. Nach nationalem Recht ordnet der II. Senat des BFH die Schenkungsteuer als Verkehrsteuer ein und verwies hierzu unter anderem auf seine Rechtsprechung vom 6. Mai 2020. Klärungsbedürftig war damit, ob die unionsrechtliche Sonderregelung trotz dieser nationalen Einordnung auch bei der Schenkungsteuer greift.Art. 13 Abs. 1 Satz 1 des Protokolls (Nr. 7) erfasst Beamte und sonstige Bedienstete der Union, die sich zur Ausübung ihres …
… (BMJ): Während das BMJ im „Handbuch der Rechtsförmlichkeit“ über Jahre hinweg Ausnahmen von der Benennungspflicht behauptete, musste das Ministerium mit Bescheid vom 7. September 2026 (Az. Z B 2 – 145101#00002#1031) einräumen, dass hierfür keinerlei überprüfbare Rechtsprechungslisten im Ministerium vorliegen.3. Gravamina im Familien- und Sozialrecht: Zugleich bestätigte das Bundesministerium der Justiz mit Schreiben vom 14. Juli 2025 (Az. Bürgerdialog Smolka) ausdrücklich, dass das „Verbot der Trennung des Kindes von der Familie (Einschränkungen …
… zur Zielvereinbarung erfasste diese später ausgelobte Gesamtzusage nach Ansicht des Gerichts nicht. Damit blieb auch der Anspruch auf die Teamprämie auf den Zeitraum tatsächlicher Arbeitsleistung beschränkt.Folgen für Vergütungssysteme und BetroffeneDie Entscheidung fügt sich in die Rechtsprechung zur anteiligen Kürzung variabler Vergütung bei Elternzeit ein. Das Bundesarbeitsgericht hatte mit Urteil vom 2. Juli 2025 – 10 AZR 119/24 – ebenfalls über variable Vergütung als Teil eines einheitlichen Zieleinkommens entschieden. Maßgeblich bleibt jedoch …
… soll dadurch in die Lage versetzt werden, in der er ohne die betreffende Klausel gewesen wäre. Wird der gesamte Vertrag wegen solcher Klauseln nichtig, kann dies Rückgewähransprüche beider Seiten auslösen. Die Bank darf nach der angeführten Rechtsprechung jedoch keine Vergütung für die Kapitalüberlassung verlangen, die über die Rückzahlung des Kapitals und gesetzliche Verzugszinsen ab Inverzugsetzung hinausgeht.Ein Fristbeginn bereits mit der Auszahlung des Darlehenskapitals überzeugte den Gerichtshof nicht. Solange der Verbraucher nicht erkennen …
… befasste sich der EuGH mit Art. 14 der Richtlinie 2000/31/EG. Die Vorschrift privilegiert Hosting-Dienste, wenn sie für Nutzerinformationen keine tatsächliche Kenntnis rechtswidriger Tätigkeiten oder Informationen haben und nach Kenntniserlangung unverzüglich handeln. Voraussetzung ist nach der Rechtsprechung eine neutrale Rolle, die technischer, automatischer und passiver Natur ist.Eine solche neutrale Stellung kann entfallen, wenn der Betreiber eine aktive Rolle übernimmt. Nach dem EuGH genügt es, wenn der Betreiber Kenntnis vom wesentlichen Inhalt …
… insbesondere einen Zugang nur für Personen mit nachgewiesenem berechtigtem Interesse. Ebenso könne eine Veröffentlichungspflicht auf Personen begrenzt werden, die in Sanktionslisten aufgeführt sind. Damit ordnet sich das Urteil in die unionsrechtliche Rechtsprechung zur Begrenzung öffentlicher Registerzugriffe ein, unter anderem im Anschluss an die Rechtssachen Luxembourg Business Registers.Folgen für Gesellschaften, Investoren und AktionäreFür Aktiengesellschaften und Investoren zeigt die Entscheidung, dass Registerpublizität und Datenschutz nicht …
… Vorinstanz auf und wies die Klage ab. Nach Auffassung des Gerichts verlangt § 9 Nr. 1 Satz 2 GewStG eine ausschließliche Verwaltung und Nutzung eigenen Grundbesitzes sowie daneben gegebenenfalls eigenen Kapitalvermögens. Das Ausschließlichkeitsgebot ist nach der Rechtsprechung qualitativ, quantitativ und zeitlich zu verstehen; ein Verstoß führt zur vollständigen Versagung der erweiterten Kürzung.Entscheidend war für den BFH nicht, ob die Tätigkeit gegenüber einem allgemeinen Markt sichtbar wurde. Auch Geschäfte mit Gesellschafterinnen oder ihnen …
… vermögende Privatpersonen bleibt die Abgrenzung zwischen sonstigen Einkünften nach § 22 Nr. 3 EStG und privaten Veräußerungsgeschäften nach § 23 Abs. 1 Satz 1 Nr. 2 EStG daher ein zentraler Punkt.Kryptowerte wie Bitcoin, Ether oder Monero können nach der Rechtsprechung des Bundesfinanzhofs andere Wirtschaftsgüter im Sinne des § 23 Abs. 1 Satz 1 Nr. 2 EStG sein. Daraus folgt jedoch nicht automatisch, dass jeder später veräußerte Kryptowert zuvor auch angeschafft wurde. Gerade bei Airdrops, Staking-Rewards, Lending-Rewards oder Krypto-Cashbacks muss …
… Zustandekommen. Anders als im Aktienrecht, insbesondere bei § 130 AktG, fehlt eine gesetzliche Ausgestaltung des Feststellungsakts. Die Gesetzesbegründung zum MoPeG geht davon aus, dass diese Fragen nicht abstrakt im Gesetz geregelt werden müssen, sondern durch die Rechtsprechung geklärt werden können. Daraus ergeben sich Unsicherheiten, etwa zur zuständigen Person, zur Form der Feststellung und zur erforderlichen Grundlage für die vorläufige Verbindlichkeit.Als Orientierung dient in vielen Punkten das GmbH-Recht, in dem ebenfalls keine ausdrückliche …
Köln, 22. Oktober 2026 – Die Besteuerung privat gehaltener Kryptowerte richtet sich nach der bisherigen Linie von Rechtsprechung und Finanzverwaltung häufig nach den Regeln für private Veräußerungsgeschäfte. Für Anleger, Unternehmen und Investoren bleibt damit entscheidend, wie Token ausgestaltet sind, wie lange sie gehalten werden und ob laufende Erträge erzielt werden.Nach der Rechtsprechung des Bundesfinanzhofs können Currency Token als Wirtschaftsgüter eingeordnet werden. Gewinne aus ihrer Veräußerung im Privatvermögen fallen deshalb grundsätzlich …
… keine Angabe zur Branche oder zum Tätigkeitsfeld enthielt. Aus „X-Straße 11 eGbR“ ergab sich nach den Feststellungen des Gerichts insbesondere nicht, dass die Gesellschaft im Bereich der Immobilienverwaltung tätig sein sollte.Die Entscheidung steht im Zusammenhang mit weiterer Rechtsprechung des OLG Brandenburg zur Namensbildung bei eGbR und zur Unterscheidungskraft von Registerbezeichnungen. In einem früheren Beschluss vom 9. April 2025 – 7 W 20/25 – hatte das Gericht die Unterscheidungskraft einer Kombination aus Straßenbezeichnung und Hausnummer …
… Der BFH begründete seine Entscheidung damit, dass § 6 Abs. 5 Satz 3 EStG Umstrukturierungen bei Mitunternehmerschaften ohne Ertragsteuerbelastung ermöglichen soll.Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte, ordnet die Entwicklung ein: „Die Übernahme der BFH-Rechtsprechung durch das BMF schafft für betriebliche Umstrukturierungen mehr Klarheit, verlangt aber eine genaue Prüfung der Werte und Gegenleistungen. Für Unternehmen und Investoren ist insbesondere entscheidend, ob ein Vorgang teilentgeltlich oder vollentgeltlich zu behandeln ist.“Folgen …
… einen Stichtag ab. Entscheidend ist vielmehr die Personalstärke, die den regelmäßigen Geschäftsgang kennzeichnet. Damit blieb es bei der Bewertung, dass die Kündigung in den Anwendungsbereich der Vorschriften über Massenentlassungen fiel.Das Bundesarbeitsgericht knüpfte zudem an die Rechtsprechung des Gerichtshofs der Europäischen Union an. Die zuständige Behörde soll vor dem Wirksamwerden von Kündigungen prüfen können, wie nachteilige Folgen einer Massenentlassung begrenzt werden können. Eine Anzeige erst nach Ausspruch der Kündigungen genügt diesem …
… und Handelsregisterangaben aufgeführt gewesen, die eine Zuordnung zu einem bestimmten Wirtschaftsteilnehmer ermöglicht hätten.Nach ihrer Auffassung blieb die Leistende wirtschaftlich identisch; es habe lediglich eine Umbenennung vorgelegen. Die Klägerin verwies zudem auf Rechtsprechung des Europäischen Gerichtshofs, wonach Rechnungsangaben eine Verbindung zwischen der wirtschaftlichen Transaktion und dem Rechnungsaussteller herstellen sollen. Das Finanzgericht ließ diese Argumentation jedoch nicht ausreichen, weil der in der Rechnung genannte Name …
… die tatsächliche Durchführung der Vereinbarungen.Gericht verneint steuerpflichtige FactoringleistungDie Klägerin vertrat die Auffassung, sie habe von der niederländischen Schwestergesellschaft steuerpflichtige Factoringleistungen bezogen. Sie berief sich dabei unter anderem auf die Rechtsprechung des Gerichtshofs der Europäischen Union zum Factoring, insbesondere auf die Entscheidung MKG-Kraftfahrzeuge-Factoring vom 26. Juni 2003, C-305/01. Nach ihrer Sichtweise sollten Refinanzierung und Risikoübernahme den wirtschaftlichen Schwerpunkt bilden.Das …
… gewöhnliche Pedelecs besteht keine generelle Helmpflicht. Allein das Fahren ohne Helm führt deshalb nicht automatisch zu einer Kürzung der Ansprüche.Ausschlaggebend sind stets die konkreten Umstände des Unfalls und die geltende Rechtsprechung..Schwere Unfallfolgen: Schadensersatz geht über Schmerzensgeld hinausSchwere Fahrradunfälle können zu langanhaltenden Auswirkungen auf das Leben der Betroffenen führen. Mögliche Verletzungen sind beispielsweise Schädel-Hirn-Traumata, Wirbelsäulenschäden oder komplizierte Knochenbrüche.Neben dem Schmerzensgeld können …
… oder Umfang seines Rechts im Unklaren ist und sich die Informationen nicht in zumutbarer Weise selbst beschaffen kann. Zudem muss die Auskunft für den in Anspruch Genommenen ohne unzumutbare Schwierigkeiten möglich sein.Außerhalb vertraglicher Beziehungen verlangt die Rechtsprechung eine besondere Verbindung zwischen den Beteiligten. Nach dem Hinweisbeschluss genügt dafür nicht die bloße Möglichkeit, dass ein Anspruch bestehen könnte. Vielmehr muss der Anspruch gegen den Auskunftspflichtigen dem Grunde nach feststehen. Erst dann kann die Auskunft …
… der hinter der Kapitalgesellschaft stehenden natürlichen Personen, sondern die Stellung der GmbH selbst.Für die Praxis bedeutsam ist, dass die Mitunternehmerstellung der Komplementär-GmbH nicht zwingend eine umfassende wirtschaftliche Beteiligung voraussetzt. Der Bundesfinanzhof hat in seiner Rechtsprechung ausgeführt, dass auch eine eng begrenzte Beteiligung ausreichen kann. In Betracht kommen insbesondere folgende Gestaltungen:die GmbH erhält nur eine Haftungsvergütung,sie ist nicht am Vermögen der KG beteiligt,sie nimmt nicht am Gewinn der KG …
… auf Gesellschafterlisten, die bereits vor Inkrafttreten des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen in den Registerordner aufgenommen wurden. Damit blieb die Liste aus dem Jahr 1996 maßgeblich. Die Entscheidung knüpft an die Rechtsprechung des Bundessozialgerichts an, das die Bedeutung der Gesellschafterliste für die Statusbeurteilung bereits mit Urteil vom 13. März 2023, Aktenzeichen B 12 R 4/21 R, hervorgehoben hatte.Folgen für Unternehmen, Investoren und GesellschafterFür GmbHs kann die Entscheidung erhebliche …
… auf den von ihm angenommenen Zweck der Anlage ab, nämlich Sparen und Kapitalerhalt. Die Zahlung eines Verwahrentgelts stehe diesem Zweck nach Auffassung des Gerichts entgegen; das Kreditinstitut wurde zur Rückzahlung der gezahlten Entgelte verurteilt.Erstinstanzliche Rechtsprechung uneinheitlichDie Entscheidung fügt sich in eine umstrittene Linie der Rechtsprechung ein. Nach der veröffentlichten Besprechung haben sich unter anderem die Landgerichte Essen, Berlin II und Regensburg der Sichtweise des Landgerichts Köln angeschlossen. Andere Gerichte …
… Entscheidend ist vielmehr der Sitz der wirtschaftlichen Tätigkeit, der dem Ort der tatsächlichen Geschäftsleitung entspricht.Gericht grenzt technische Präsenz von Ansässigkeit abDas Niedersächsische Finanzgericht legt § 59 Satz 2 UStDV richtlinienkonform aus und knüpft damit an die Rechtsprechung des Bundesfinanzhofs sowie unionsrechtliche Vorgaben an. Der statutarische Sitz einer Gesellschaft im Sinne von § 11 AO ist danach nicht das allein maßgebliche Kriterium. Vielmehr ist zu prüfen, wo die unternehmerische Leitung tatsächlich ausgeübt wird und …
… Leistungsempfänger bezahlt wurde, obwohl sie materiell nicht in dieser Form geschuldet war. Versagt das Finanzamt später den Vorsteuerabzug, stellt sich die Frage, ob der Leistungsempfänger auf einen zivilrechtlichen Rückforderungsanspruch gegen den Leistenden verwiesen werden darf. Nach der Rechtsprechung des Europäischen Gerichtshofs muss das nationale Recht eine Erstattung ermöglichen, wenn die Rückzahlung durch den Leistenden unmöglich oder übermäßig erschwert ist.Typische Konstellationen entstehen etwa bei Bauleistungen im Sinne von § 13b Abs. 2 Nr. 4 Satz …
… Aufsichtsratstätigkeit führte nach Auffassung des Gerichts nicht zu einer anderen Beurteilung. Damit bleibt es nach der Entscheidung zunächst bei der bisherigen Anwendung der Vorschrift.In den Entscheidungsgründen setzte sich das Gericht auch mit der Diskussion in Rechtsprechung und Schrifttum auseinander. Kritisch wird dort unter anderem vertreten, ältere Entscheidungen des Bundesverfassungsgerichts und des Bundesfinanzhofs aus den Jahren 1968 und 1972 könnten wegen späterer Änderungen im Steuerrecht überholt sein. Das Finanzgericht sah die gesetzgeberische …
… Parteien hinaus, weil die Wirksamkeit von Gesellschafterbeschlüssen die Binnenordnung der Gesellschaft insgesamt berührt. Der Beschluss ist nach dem derzeit öffentlich nachvollziehbaren Stand außerhalb kostenpflichtiger Fachdatenbanken bislang nur in einer privaten Rechtsprechungsdatenbank nachgewiesen; eine Pressemitteilung des Gerichts oder eine amtliche Veröffentlichung in BAYERN.RECHT war am 16.10.2026 nicht auffindbar.Streit über Schiedsverfahren nach GmbH-BeschlussDem Verfahren lag ein Gesellschaftsvertrag einer GmbH zugrunde, der eine umfassende …
… Abs. 3 EStG in Betracht kommen. Dies gilt jedoch nur, wenn die jeweiligen gesetzlichen Voraussetzungen erfüllt sind. Die Verwaltungsauffassung ersetzt daher nicht die Prüfung der persönlichen und sachlichen Anforderungen der einzelnen Normen.Die Einordnung entspricht auch der neueren Rechtsprechung des Bundesfinanzhofs. Mit Urteil vom 8. Mai 2025 – IV R 40/22 hat der BFH entschieden, dass bei der Veräußerung eines Anteils an einer Oberpersonengesellschaft ein einheitlicher Vorgang auf Ebene der Oberpersonengesellschaft vorliegt. Eine Aufteilung nach …
… italienische Berufungsgericht wollte wissen, ob nationale Gerichte an die Feststellungen zur Euribor-Manipulation in einer Weise gebunden sind, die auch Darlehensverträge mit Euribor-Bezug erfasst. Hintergrund waren unterschiedliche Auffassungen in der italienischen Rechtsprechung. Während eine Linie den Kommissionsbeschlüssen eine weitreichende Bedeutung für Nichtigkeitsklagen beimaß, sah eine andere Linie deren Reichweite auf den Markt für Euro-Zinsderivate begrenzt.Keine automatische Unwirksamkeit von Euribor-KlauselnDer EuGH bestätigte zunächst, …
… den Seminarunterlagen kommt eine Gesamtlosvergabe als Ausnahme in Betracht, wenn wirtschaftliche oder technische Gründe dies erfordern. Das Programm behandelt die Abwägungspflicht und die beim Auftraggeber liegende Beweislast sowie relevante Fallgruppen aus der Rechtsprechung zu Kosten, Zeit, Baufeld und Bauweise.Termin- und Kostensicherheit stehen rechtlichen Risiken gegenüberDie Totalunternehmervergabe kann nach den Seminarunterlagen eine frühe Termin- und Kostensicherheit, eine Verlagerung von Risiken auf den Auftragnehmer und einen reduzierten …
… Im anschließenden Kassationsverfahren legte der Oberste Gerichtshof Lettlands dem EuGH Fragen zur Auslegung von Art. 102 AEUV vor; das Ausgangsverfahren ist damit nicht rechtskräftig abgeschlossen.EuGH trennt Wettbewerbsrecht und VergabekontrolleDer EuGH knüpfte an seine ständige Rechtsprechung zum Unternehmensbegriff an. Danach ist eine Einheit nur insoweit Unternehmen im Sinne des Wettbewerbsrechts, wie sie eine wirtschaftliche Tätigkeit ausübt, also Waren oder Dienstleistungen auf einem Markt anbietet. Davon zu unterscheiden sind Tätigkeiten, …
… voraus. Der Vertrag muss nach den steuerlichen Vorgaben grundsätzlich mindestens fünf Jahre gelten. Während dieser Laufzeit dürfen die Verpflichtungen nicht nur formal bestehen, sondern müssen auch praktisch umgesetzt werden. Dazu zählt nach der Rechtsprechung sowohl die zutreffende Erfassung in den Jahresabschlüssen als auch die Erfüllung der jeweiligen Ansprüche.Im entschiedenen Fall hatte eine GmbH als Organgesellschaft mit dem Einzelunternehmen ihres Alleingesellschafters einen Gewinnabführungsvertrag geschlossen. Die Gewinnabführungsbeträge wurden …
… Entscheidend sei nicht allein der Absicherungszweck, sondern die wirtschaftliche Struktur des Geschäfts. Bei einem Swap wird kein Kapital auf Zeit überlassen, sondern es werden Zinszahlungsströme zu vereinbarten Zeitpunkten getauscht. Daraus folgt nach der Rechtsprechung, dass die Grundsätze der Anlageberatung Anwendung finden.Das Berufungsgericht hatte die Beratung als Finanzierungsberatung angesehen, weil die Verträge Teil eines Finanzierungskonzepts gewesen seien. Dieser Einordnung folgte der Bundesgerichtshof nicht. Ein Zinssatz-Swap verschafft dem …