Köln, 12. November 2026 – Positives steuerbilanzielles Eigenkapital einer Kapitalgesellschaft ist nach einem Formwechsel in eine Personengesellschaft bei der Ermittlung von Überentnahmen als Einlage zu berücksichtigen. Dies entschied der Bundesfinanzhof mit Urteil vom 2. September 2026 – IV R 10/24.Die Entscheidung betrifft die Beschränkung des Betriebsausgabenabzugs für Schuldzinsen nach § 4 Abs. 4a EStG. Sie ist insbesondere für Unternehmen relevant, die ihre Rechtsform geändert haben oder einen Formwechsel vorbereiten und dabei positives Eigenkapital …
… Beschäftigte einen Firmenwagen privat nutzen, ist der daraus entstehende geldwerte Vorteil steuerlich zu berücksichtigen. Neben der Fahrtenbuchmethode kommt dafür eine pauschale Bewertung nach der 1-Prozent-Regel in Betracht. Bei Einzelunternehmern und Gesellschaftern einer Personengesellschaft wird die private Fahrzeugnutzung dagegen grundsätzlich als Nutzungsentnahme erfasst.Die pauschale Bewertung berücksichtigt sowohl die Privatfahrten als auch die Wege zwischen Wohnung und erster Tätigkeitsstätte. Für diese Fahrten werden grundsätzlich 0,03 Prozent …
… der Beteiligungserträge beeinflusst die Beurteilung nicht.Auch eine Komplementärstellung ohne Anteil am Gesellschaftsvermögen kann der erweiterten Kürzung entgegenstehen.Gewerbliche Prägung der KG kann bereits genügenDie Entscheidung betrifft nicht nur Beteiligungen an operativ tätigen Personengesellschaften. Nach Ansicht des Finanzgerichts gilt die Einschränkung ebenfalls, wenn eine KG ausschließlich Vermögen verwaltet und ihre Gewerblichkeit lediglich auf ihrer gewerblichen Prägung beruht. Das soll selbst dann gelten, wenn die Beteiligungsgesellschaft …
… hatte. Unter III R 9/26 ist zudem zu klären, wem ein Steuererstattungsanspruch bei inzwischen getrennt lebenden und zuvor gemeinsam veranlagten Ehegatten zusteht. Dabei geht es insbesondere um Zahlungen, die ein Ehegatte erkennbar allein auf eigene Rechnung erbracht hat.Für vermögensverwaltende Personengesellschaften ist das Verfahren VIII R 20/26 von Bedeutung. Der BFH hat zu entscheiden, ob eine gesonderte und einheitliche Feststellung nach § 180 Abs. 1 Satz 1 Nr. 2 Buchst. a AO erforderlich bleibt, wenn sämtliche Einkünfte nur einem Gesellschafter …
… dass ein solcher Vorbehaltsnießbrauch bei einer unentgeltlichen Übertragung keine Veräußerung im Sinne von § 17 EStG auslöst. Diese Linie entspricht der Rechtsprechung des Bundesfinanzhofs, unter anderem dem Urteil vom 18.11.2014 – IX R 49/13.Bei Personengesellschaften kann die Bewertung in anderen Konstellationen abweichen. Der Bundesfinanzhof hat in seiner Rechtsprechung zu Mitunternehmeranteilen Fälle behandelt, in denen die Bestellung eines Nießbrauchs entgeltliche Elemente aufweisen kann. Gerade deshalb war für Kommanditgesellschaften, die nach …
… Senat fragte damit nach der Systematik einer Begünstigung, die dem Schutz von Unternehmen dienen soll, aber im Erbschaftsteuerrecht an den Erbanfall des einzelnen Erwerbers gebunden ist. In der Diskussion wurden auch Konstellationen großer Personengesellschaften mit breitem Gesellschafterkreis angesprochen.Daneben nahm die Verschonungsbedarfsprüfung breiten Raum ein. Nach der Darstellung der Bundesregierung soll sie sicherstellen, dass die Leistungsfähigkeit des Erwerbers berücksichtigt wird, weil auch miterworbenes Privatvermögen und innerhalb von …
… für Wirtschaftsgüter mit geringem Anschaffungs- oder Herstellungswert neu ausgerichtet.Weitere Forderungen betreffen die steuerneutrale Übertragung von Betrieben oder Teilbetrieben unter Vorbehaltsnießbrauch, die Absetzung für Abnutzung bei Gebäuden und Übertragungen zwischen Schwesterpersonengesellschaften. Auch Earn-Out-Zahlungen bei Veräußerungen sollen nach der Vorstellung des Bundesrats gesetzlich neu eingeordnet werden. Für bestimmte Neuregelungen ist eine Anwendung erst auf Vorgänge nach dem 31. Dezember 2026 vorgesehen.Verlustnutzung: Der …
… am Main hat zur einkommensteuerlichen Behandlung von Berufsgesellschaften in der Rechtsform der GmbH & Co. KG Stellung genommen. Für Wirtschaftsprüfungs- und Steuerberatungsgesellschaften kann die Beteiligung einer Komplementär-GmbH dazu führen, dass die Einkünfte der gesamten Personengesellschaft als gewerblich gelten.Ausgangspunkt der Verfügung vom 15. Juli 2026 – S 2241 A-00169-0357-St 517 ist die Frage, ob eine von Angehörigen freier Berufe geprägte Personengesellschaft trotz einer GmbH als persönlich haftender Gesellschafterin Einkünfte …
… und Art. 54 AEUV berufen kann. Für die gesellschaftsrechtliche Einordnung war nach Auffassung des Senats der tatsächliche Verwaltungssitz entscheidend. Bei einer Limited mit Verwaltungssitz in Deutschland und nur einem Gesellschafter fehle die Grundlage für eine rechtsfähige Personengesellschaft mit mehreren Beteiligten.Nach der Entscheidung ging das Vermögen der Limited mit Wirkung zum 1. Februar 2020 im Wege der Gesamtrechtsnachfolge auf den Alleingesellschafter über. Daraus folgte nach Ansicht des Senats eine volle und unbeschränkte persönliche …
Frankfurt am Main, 16. Oktober 2026. Die steuerliche Behandlung von Anteilsverkäufen bei doppelstöckigen Personengesellschaften ist durch eine Verfügung der Oberfinanzdirektion Frankfurt am Main näher eingeordnet worden. Für Unternehmen, Gesellschafter und Investoren kommt es dabei entscheidend darauf an, ob ein Veräußerungsvorgang einheitlich oder getrennt nach Beteiligungsebenen zu beurteilen ist.OFD Frankfurt behandelt Verkauf als einheitlichen VorgangDie Verfügung der Oberfinanzdirektion Frankfurt am Main vom 6. August 2026 mit dem Aktenzeichen …
… Schreiben vom 17.04.2026 an das Bundesministerium der Finanzen.Das Bundesministerium der Finanzen hat am 17.07.2026 zudem ein Schreiben zur körperschaftsteuerlichen Organschaft veröffentlicht, das insbesondere die Mindestlaufzeit des Gewinnabführungsvertrags sowie die Personengesellschaft als Organträger betrifft. Für die konkrete Umsetzung der BFH-Grundsätze zu Erfüllungsfristen bleiben gleichwohl mehrere Praxisfragen von Bedeutung. Dazu zählen etwa:der Umgang mit geringfügigen Überschreitungen der Zwölfmonatsfrist,die Bedeutung besonderer Umstände …
… übertragenen Sonderbetriebsvermögen von 1.500.000 Euro ergab sich ein festzustellender Wert von 933.063 Euro. Dabei handelt es sich um die Bewertungsgrundlage, nicht um die festzusetzende Schenkungsteuer.Der BFH stellte klar, dass die Bewertung von Anteilen an Personengesellschaften nach § 97 Abs. 1a BewG typisierend und generalisierend erfolgt. Abweichungen vom tatsächlichen wirtschaftlichen Wert können im Einzelfall auftreten, sind bei einer solchen gesetzlichen Bewertungsmethode aber hinzunehmen. Eine einschränkende Auslegung gegen den Wortlaut …
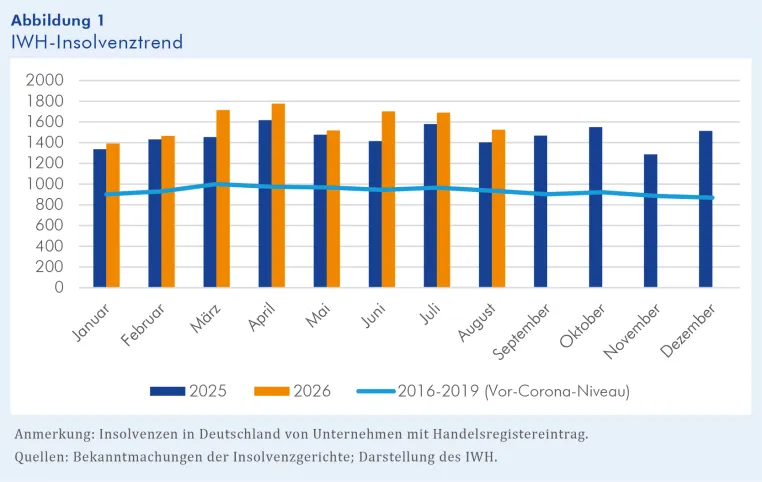
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen von Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Anders abgegrenzt …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen von Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Anders abgegrenzt …
… Dies überrascht angesichts der klammen Haushaltslage aber auch nicht. Für Unternehmer gibt es mit Blick auf Steuerentlastungen immerhin den Ausblick durch die Verbesserung des sogenannten Optionsmodells, auch mit einer Personengesellschaft stärker von den bereits vorher beschlossenen Senkungen der Körperschaftsteuersätze profitieren zu können." Medienkontakt:Julia WacketChief Communications Officer+49 431 8814-411Kiel Institut für WeltwirtschaftStandort KielKiellinie 6624105 KielStandort BerlinChausseestraße 11110115 BerlinKontakt+49 431 8814-1www.kielinstitut.dewissenschaftliche …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen für Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Auch die amtliche …
… wehrte sich die Praxis und hatte im Revisionsverfahren am Bundesfinanzhof Erfolg. Der BFH entschied, dass die Partnergesellschaft Einkünfte aus selbständiger Arbeit und nicht aus Gewerbebetrieb erzielt.Der BFH machte deutlich, dass ein Mitunternehmer einer freiberuflichen Personengesellschaft seine Tätigkeit auch dann freiberuflich ausübt, wenn er nicht in erster Linie Patienten behandelt, sondern vorwiegend organisatorische und administrative Leistungen für den Praxisbetrieb erbringt. Entscheidend sei nicht allein die Frage, ob ein Partner regelmäßig …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen von Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Anders abgegrenzt …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen für Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Auch die amtliche …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen für Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verläss-lich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Auch die amtliche …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen für Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Auch die amtliche …
… mit Bilanzkennzahlen betroffener Unternehmen. Dank seiner langjährigen Expertise, gebündelt in der IWH-Insolvenzforschungsstelle, gehört das Institut bundesweit zu den führenden Einrichtungen auf diesem Themengebiet.Die im IWH-Insolvenztrend gemeldeten Insolvenzen für Kapital- und Personengesellschaften umfassen in der Regel mehr als 90% der von Unternehmensinsolvenz betroffenen Arbeitsplätze und 95% der Forderungen. Damit bilden diese Zahlen verlässlich die direkten volkswirtschaftlichen Konsequenzen des Insolvenzgeschehens ab.Auch die amtliche …
… Sicherung des Teilnahmerechts eines jeden Gesellschafters an der Gesellschafterversammlung mit den damit verbundenen Einflussmöglichkeiten auf die Willensbildung der Gesellschaft. Schwere Rechtsbeeinträchtigung Schon im Hinblick auf die Schwere der drohenden Rechtsbeeinträchtigung verhalte sich dies bei einer Personengesellschaft nicht anders als bei einer Kapitalgesellschaft, so der BGH. Das OLG Frankfurt muss den Fall nun neu entscheiden.Konkret ging es in dem Fall zwar um eine Partnergesellschaft. Die Entscheidung des BGH hat aber auch Bedeutung …
… LG Darmstadt hat mit Urteil vom 4. März 2024 bestätigt, dass die Vertretung eines Gesellschafters in der Gesellschafterversammlung einer ausdrücklichen Zulassung im Vertrag bedarf (Az.: 18 O 34/21). Die Gesellschafterversammlung ist ein wichtiges Organ zur Beschlussfassung. Gerade in Personengesellschaften wie der OHG, der GbR oder der KG hat die persönliche Stimmabgabe eine große Bedeutung. Das liegt u.a. daran, dass zwischen den Gesellschaftern eine enge persönliche Beziehung vermutet wird und an dem hohen Haftungsrisiko der Gesellschafter einer …
… kontrollieren. Dies falle in den Aufgabenbereich des Finanzamts, klärte der Bundesfinanzhof mit Urteil vom 20.12.2023 die Zuständigkeiten der Behörden. Betriebsprüfung bei Konzertdirektion Anlass für die Entscheidung des BFH war eine Betriebsprüfung bei einer Personengesellschaft, die eine Konzertdirektion in Deutschland betreibt und ein jährlich stattfindendes Musikfestival veranstaltet. Bei dem Festival treten regelmäßig ausländische Künstler auf. Das Honorar, das die ausländischen Künstler für ihren Auftritt erhalten, unterliegt in Deutschland …
… Eigenbedarf. Für eine sog. Kündigungsbeschränkung nach § 577 BGB gilt, dass sich der Erwerber erst nach dem Ablauf von 3 Jahren auf ein berechtigtes Interesse berufen kann. Die Kündigungsbeschränkung gilt entsprechend, wenn der Wohnraum an eine Personengesellschaft oder an mehrere Erwerber veräußert worden ist.Die GbR berief sich demnach auf eine Ausnahme: Die Kündigungsbeschränkung gilt nicht, wenn die Gesellschafter zum Zeitpunkt des Eigentumserwerbs derselben Familie angehörten. Zwei Cousins gehörten zum Gesellschafterkreis.Die GbR verklagte die …
… und Boden fest verbundenen Sachen, insbesondere die Gebäude. Demzufolge sei auch ein Parkhaus als Grundstücksteil anzusehen. „Dritter“ sei wiederum jede Person, die nicht mit dem Nutzungsüberlassenden identisch ist. Das können natürliche Personen aber auch Kapital- und Personengesellschaften sein. Auf den Rechtsgrund für die Überlassung käme es für die erbschaftssteuerliche Einordnung als Verwaltungsvermögen nicht an. Die Nutzungsüberlassung könne bspw. – entgeltlich oder unentgeltlich – im Rahmen eines Miet- oder Pachtvertrags erfolgen, machte der …
Zum 01.01.2024 tritt das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) in Kraft, was speziell für die Gesellschaft bürgerlichen Rechts (GbR) bedeutende Auswirkungen hat. Benjamin Horvath – Rechtsanwalt für Erbrecht und Notar aus Berlin – informiert im Folgenden.Das MoPeG hat bereits seit einigen Jahren umfassende Veränderungen für die GbR angekündigt. Jetzt ist es soweit, und das Gesetz wird ab dem 01.01.2024 wirksam. Diese Reform wird für die GbR als eine bahnbrechende Entwicklung betrachtet. Die Rechtsfähigkeit der Gesellschaft …
… benötigen jedoch eigene gesetzliche Regelungen. Als Beschäftigte bezeichnet das Gesetz normale Arbeitnehmer, Auszubildende und arbeitnehmerähnliche Personen nach § 5 Abs.1 Arbeitsgerichtgesetz.
Wichtige Pflichten nach dem Arbeitsschutzgesetz
Nach dem Arbeitsschutzgesetz sind Personen und rechtsfähige Personengesellschaften in der Pflicht.
Nach § 7 Arbeitsschutzgesetz muss der Arbeitgeber sicherstellen, dass die beauftragten Personen in der Lage sind, die Maßnahmen für die Sicherheit einzuhalten. Bei der Übertragung von Aufgaben auf Beschäftigte …
… soll Auskunft über die wirtschaftlich Berechtigten von Unternehmen geben und so die Verschleierung illegaler Vermögenswerte mithilfe komplexer Firmenkonstruktionen verhindern. Zu diesem Zweck werden gesetzliche Vertreter von juristischen Personen des Privatrechts und rechtsfähige Personengesellschaften sowie Trustees und Treuhänder zur Mitteilung ihrer wirtschaftlich Berechtigten an die registerführende Stelle verpflichtet. Davon kann jedoch abgesehen werden, wenn sich die wirtschaftlich Berechtigten bereits aus anderen öffentliche Quellen wie dem …
… Auch auf ein solches Instrument die Stärkung kommunaler Investitionsfähigkeit scheint man nicht zurückgreifen zu wollen.
Abschreibungsmöglichkeiten für digitale Wirtschaftsgüter wie Computer hingegen sollen zeitnah verbessert werden.
Außerdem sind für (zumeist kleine und mittlere) Personengesellschaften Erleichterungen bei der Körperschafts- und Gewerbesteuer geben.
Fazit
Handlungsbedarf ist erkannt. Eine Blaupause für die Bewältigung von Krisen, wie der aktuellen, scheint es in Deutschland und weltweit nicht zu geben. Maßnahmen beim Kurzarbeitergeld …
… auf allen Gebieten des Zivilrechts liegt der Tätigkeitsschwerpunkt der hanseatischen Anwaltskanzlei in der fachanwaltlichen Steuerberatung für Mandanten aus den unterschiedlichsten Branchen und Geschäftsformen von Einzelunternehmen über Kapital- und Personengesellschaften bis hin zu Privatpersonen.
Weitergehende Informationen zur STEUER- UND RECHTSANWALTSSOZIETÄT KNOCHE-LENZ & TIGGES GbR, zu Rechtsgebieten und zum Leistungsspektrum sind im Internet einsehbar unter den Domains: anwalt-steuerberater-hamburg.de, anwalt-steuerberatung-hamburg.de …
… Angehörige der Feindmacht unter Aufsicht gestellt, zum Verkauf genötigt oder vertrieben. So verkauften die Knoops einen Teil der Beteiligungen, wollten den Krieg aber dennoch in Russland durchstehen. Am 17. Februar 1916 versuchten sie, mit der Umwandlung des bisher als Personengesellschaft geführten Handelshauses L. Knopp in die Handels- und Industrie-Genossenschaft auf Anteilen „Wolokno“, was so viel wie Faser bedeutet, den deutschen Namen Knopp aus den Schlagzeilen zu nehmen. Mit dem Ende des Ersten Weltkrieges mussten die Knoops Russland verlassen, …
… Handwerke:
? Fliesen-, Platten-, und Mosaikleger
? Betonstein- und Terrazzohersteller
? Estrichleger
? Behälter- und Apparatebauer
? Parkettleger
? Rollladen- und Sonnenschutztechni-ker
? Drechsler und Holzspielzeugmacher
? Böttcher
? Glasveredler
? Schilder- und Lichtreklamehersteller
? Raumausstatter
? Orgel- und Harmoniumbauer
Soweit natürliche oder juristische Personen und Personengesellschaften derzeit bereits einen selbständigen Betrieb eines künftig zulassungspflichtigen Hand-werks ausüben, ist für diese ein Bestandsschutz gegeben.
Diese Gruppe ist durch …
Das OLG München hat mit Urteil vom 16.1.2019 darüber entschieden, dass Auskunftsansprüche des Anlegers in einer Personengesellschaft mit Art. 6 DSGVO vereinbar sind.
Stefan Wehmeyer von WEHMEYER RECHTSANWÄLTE, Stuttgart, hat das Urteil und seine Auswirkungen in der Ausgabe 04/2019 der PinG unter dem Titel »Kapitalanlagerecht und DSGVO OLG München zum Auskunftsanspruch des Anlegers auf Daten der mit Anleger« unter datenschutzrechtlichen und gesellschaftsrechtlichen Aspekten eingehend analysiert.
PinG - Privacy in Germany - positioniert sich als …
Steuerschuld auf Gewinnanteil einer insolventen Personengesellschaft zählt nicht zu den Masseverbindlichkeiten
Nach einem Urteil des Finanzgerichts Düsseldorf vom 17.05.2018 stellt die Steuerschuld auf den Gewinnanteil einer insolventen Personengesellschaft keine Masseverbindlichkeit dar (Az. 15 K 1458/17 E).
Bei einer Insolvenz werden Masseverbindlichkeiten von den Insolvenzforderungen der Gläubiger abgegrenzt. Masseverbindlichkeiten sind Forderungen, die aus der Tätigkeit des Insolvenzverwalters resultieren und werden vor den Insolvenzforderungen …
… Geschäftsbetrieb begründet nach ständiger Rechtsprechung des Bundesfinanzhofs in der Regel, wer als steuerbefreite Körperschaft Einkünfte aus Gewerbebetrieb im Sinne des § 15 EstG erzielt. Dazu zählt auch die Beteiligung an einer gewerblich tätigen Personengesellschaft, bei der der Gesellschafter als Mitunternehmer anzusehen ist. Auch eine Publikums-GmbH & Co. KG sei als Personengesellschaft anzusehen. Als Mitunternehmer seien diejenigen Gesellschafter anzusehen, die Mitunternehmerinitiative entfalten können und ein Mitunternehmerrisiko tragen. …
Personengesellschaften müssen bei Verkäufen von Mitunternehmeranteilen Gewerbesteuer zahlen. Eine Verfassungsbeschwerde gegen eine entsprechende Vorschrift des GewStG ist gescheitert.
Die Einführung der Gewerbesteuerpflicht für Gewinne aus der Veräußerung von Anteilen an einer Mitunternehmerschaft durch § 7 Satz 2 Nr. 2 GewStG verstößt weder gegen den allgemeinen Gleichheitsgrundsatz des Grundgesetzes noch gegen das Rückwirkungsverbot. Das hat das Bundesverfassungsgericht mit Urteil vom 10. April 2018 entschieden (Az.: 1 BvR 1236/11). Es wies damit …
Der Bundesfinanzhof hat den gewinnneutralen Ausstieg eines Gesellschafters aus einer Personengesellschaft mit Urteilen vom 16. und 30. März 2017 erleichtert (Az.: IV R 31/14 und IV R 11/15).
Nach Auffassung des Bundesfinanzministeriums sollte beim Ausscheiden eines Gesellschafters Gewinnneutralität nur dann gewährt werden, wenn der ausscheidende Gesellschafter einen Teilbetrieb oder einen Mitunternehmeranteil erhält. Der Bundesfinanzhof hat sich mit seinem Urteil gegen diese Auffassung positioniert. Gesellschafter können demnach weitergehender als …
… betreut gewerbliche Mandanten aber auch Privatleute vorrangig im Gesellschaftsrecht. Jörg Streichert ist Spezialist für GmbH-Gründung, Satzungsänderung, Gesellschafterversammlung, Unternehmensnachfolge, Testament oder Erbvertrag.
Zu seinen Beratungsfeldern gehören daher
• die Gründung von Personengesellschaft und Kapitalgesellschaft (GbR, OHG, KG, GmbH, UG, AG)
• die Anpassung der Statuten (Satzung, Gesellschaftsvertrag),
• die Auseinandersetzung unter Gesellschaftern,
• die Umstrukturierung von Unternehmen und Bildung von Unternehmensgruppen,
• die …
… schließen, ordnet § 14 Absatz 1 StGB an, dass die Arbeitgebereigenschaft, welche ein besonderes persönliches Merkmal im Sinne der Vorschrift darstellt, auch für vertretungsberechtigte Organe juristischer Personen, vertretungsberechtigte Gesellschafter von Personengesellschaften sowie für gesetzliche Vertreter gilt. Aufgrund einer nicht vorhandenen Unternehmensstrafbarkeit in Deutschland würden ansonsten straffreie Räume entstehen.
Der Artikel 1 des Gesetzes zur effektiveren und praxistauglicheren Ausgestaltung des Strafverfahrens (ÜbwRÄndG) führt …
… aber auch die Einbringung zum Beispiel von Markenrechten oder Dienstleistungen.
Bei einer stillen Gesellschaft handelt es sich rechtlich nicht um eine eigene Rechtsform. Denkbar ist eine stille Beteiligung sowohl auf der Basis von Kapitalgesellschaften als auch bei Personengesellschaften.
Für den Investor ist es vor allem dann interessant als stiller Gesellschafter zu agieren, wenn er keine Publizität bezüglich seines Engagements wünscht. Wirtschaftlich ist er am Gewinn beteiligt und bietet dem Start-Up im Gegenzug Eigenkapital unter Verzicht …
… die Ziele des Unternehmens klar zu werden und auf welchem Weg diese am besten erreicht werden können. Die passende Gesellschaftsform sollte sich an diesem Ziel und diesem Weg orientieren. Das Gesellschaftsrecht kennt von der Personengesellschaft bis zur Kapitalgesellschaft verschiedene Gesellschaftsformen von der Gesellschaft bürgerlichen Rechts (GbR) bis hin zur Aktiengesellschaft (AG). Durch die Niederlassungsfreiheit innerhalb der EU kommen auch Gesellschaftsformen ausländischen Rechts hinzu. Zu den bekanntesten und beliebtesten Gesellschaftsformen …
… so stellt sie eine die gesellschaftliche Treuepflicht verletzende und den Gesellschafter zum Schadensersatz gegenüber der Gesellschaft verpflichtende Handlung dar, stellte das OLG klar.
Die GbR oder BGB Gesellschaft ist die einfachste Form einer Personengesellschaft und bietet auch entsprechenden Handlungsspielraum. Umso wichtiger ist es, dass die Gesellschafter im Gesellschaftsvertrag klare Absprachen treffen und verbindlich regeln. Nur so können spätere rechtliche Auseinandersetzungen vermieden werden.
Besonders beachten sollten die Gesellschafter …
… Kapitalertrags- und Unternehmenssteuer auf Gewinne jeglicher Art. Dieser Steuer unterliegen natürliche Personen sowie Personen- und Kapitalgesellschaften, die Gewinne aus in Hong Kong ausgeübten Gewerbe- und Geschäftstätigkeiten erzielen. Die Steuersätze betragen 15 Prozent für Personen und Personengesellschaften sowie 16 Prozent für Kapitalgesellschaften. Maschinen und andere Investitionen können im Jahr der Anschaffung zu 60% abgeschrieben werden. Danach folgen Abschreibungenmit 10, 20 oder 30 Prozent auf den Restwert. Das ist abhängig davon, welcher …
BGH-Urteil vom 20. Januar 2015, Leitsatz: „Der einem Gesellschafter einer Personengesellschaft aufgrund der Regelungen im Treuhand- und im Gesellschaftsvertrag gleichgestellte Treugeber kann seine Beteiligung durch Kündigung gegenüber der Gesellschaft beenden und hat dann einen Anspruch gegen die Gesellschaft auf Zahlung eines etwaigen Abfindungsguthabens, wenn er bei seinem Beitritt über die Umstände, die für seine Anlageentscheidung von wesentlicher Bedeutung waren oder hätten sein können, nicht vollständig und verständlich aufgeklärt worden sind.“
Bislang …
… sich jeder Bürger in Hong Kong selbstständig machen und ein Gewerbe gründen. Dabei haben sie in Hong Kong die Möglichkeit, eine Repräsentanz oder eine Niederlassung zu gründen, als Einzelkaufmann tätig zu sein, eine GmbH oder einer Personengesellschaft zu führen.
Hierbei ist akzento ein sicherer und zuverlässiger Partner und begleitet Interessenten durch den kompletten Gründungsprozess und betreut sie auch nach der Gründungsphase weiterhin verlässlich.
Hong Kong stellt eines der bedeutendsten Handels-, Finanz- und Dienstleistungszentren in der …
… nun zum dritten Mal dem Bundesverfassungsgericht zur verfassungsrechtlichen Prüfung vor. Im Wesentlichen geht es um die erbschaftsteuerlichen Begünstigungsregelungen für die Übertragung von Unternehmensvermögen. Aktuell bestehen für die Übertragung von Einzelunternehmen, Personengesellschaften und Anteilen an Kapitalgesellschaften Verschonungsregelungen, die zu einer nahezu oder vollständigen Befreiung von Erbschaft- oder Schenkungssteuerzahlungen für betriebliches Vermögen führen. Aus diesem Grund ist die Erbschaft- und Schenkungsteuer für Unternehmer …
… Fahrgemeinschaft bilden o.ä.
Dazu passt der schöne alte Spruch: „Drum prüfe, wer sich ewig bindet…“.
Hier bedeutet das eben, dass der Name „Rock am Ring“ als Werktitel nicht Mark Lieberberg und auch nicht der Nürburgring GmbH, sondern der gemeinsamen GbR (als eigene Personengesellschaft) zusteht. Daher darf keiner der beiden ohne Zustimmung des jeweils anderen den Titel verwenden.
Tipps
Verfolgen Sie mit jemand anderem, gleich ob es sich um eine Person handelt oder um eine Firma, die Förderung eines gemeinsamen Zwecks, dann können Sie schon gemeinsam …