openPR bei Google bevorzugen.
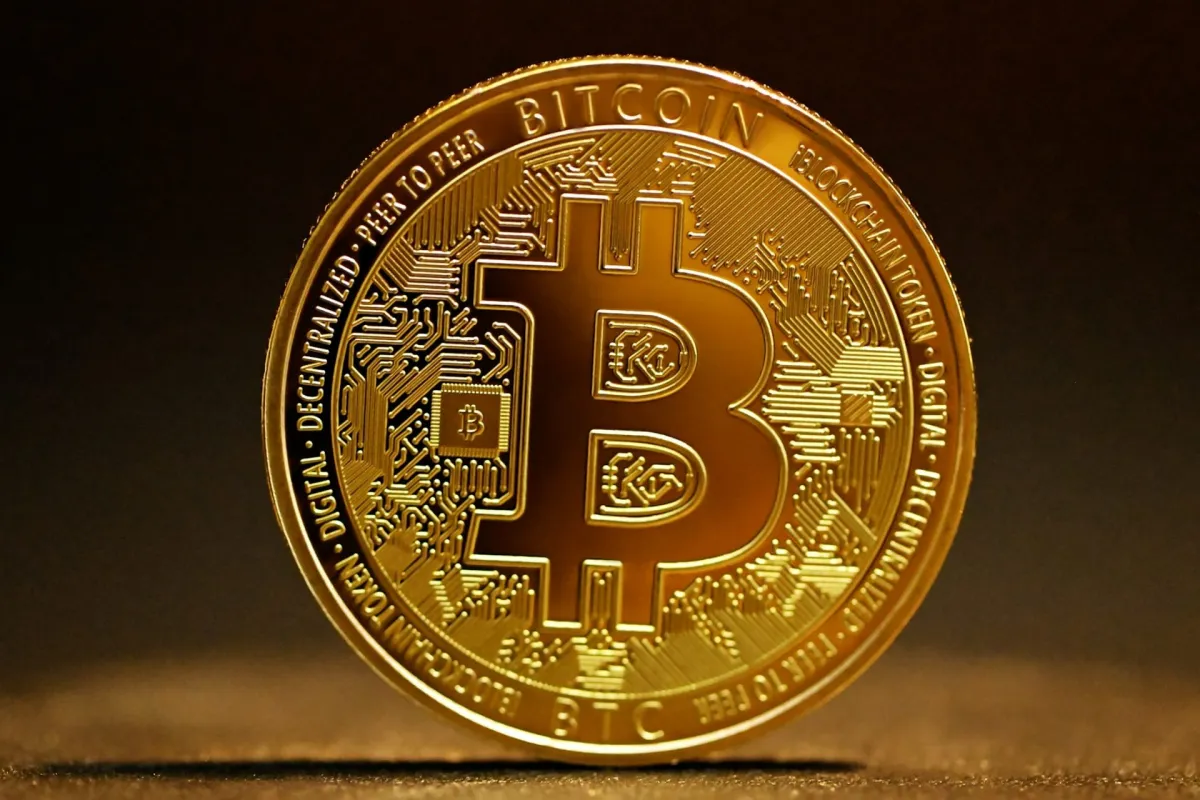
(openPR) Köln, 22. Oktober 2026 – Die Besteuerung privat gehaltener Kryptowerte richtet sich nach der bisherigen Linie von Rechtsprechung und Finanzverwaltung häufig nach den Regeln für private Veräußerungsgeschäfte. Für Anleger, Unternehmen und Investoren bleibt damit entscheidend, wie Token ausgestaltet sind, wie lange sie gehalten werden und ob laufende Erträge erzielt werden.
Nach der Rechtsprechung des Bundesfinanzhofs können Currency Token als Wirtschaftsgüter eingeordnet werden. Gewinne aus ihrer Veräußerung im Privatvermögen fallen deshalb grundsätzlich unter § 22 Nr. 2 EStG in Verbindung mit § 23 Abs. 1 Satz 1 Nr. 2 EStG. Wird die einjährige Veräußerungsfrist überschritten, ist ein Wertzuwachs nach dieser Systematik nicht steuerbar. Innerhalb der Frist kann dagegen eine Steuerpflicht entstehen, wenn die maßgebliche Freigrenze überschritten wird.
Jahresfrist bleibt für private Token-Anleger zentral
Die Finanzverwaltung hat die Einordnung von Kryptowerten funktionsbezogen aufgegriffen und unterscheidet unter anderem Currency Token, Utility Token, Security Token und Stablecoins. Für Currency Token im Privatvermögen steht regelmäßig § 23 EStG im Mittelpunkt, während Security Token je nach konkreter Ausgestaltung auch unter § 20 Abs. 1 oder Abs. 2 EStG fallen können. Bereits der Tausch eines Tokens gegen einen anderen Token kann steuerlich als Veräußerungs- und Anschaffungsvorgang behandelt werden. Dadurch können auch ohne Auszahlung in Euro steuerlich relevante Vorgänge entstehen.
Die derzeitige Behandlung führt zu deutlichen Unterschieden gegenüber klassischen Kapitalanlagen. Aktiengewinne werden nach § 20 Abs. 2 EStG grundsätzlich unabhängig von einer Haltedauer erfasst, während Gewinne aus Currency Token nach Ablauf der Jahresfrist nicht steuerbar sein können. Umgekehrt können kurzfristige Token-Gewinne dem progressiven Einkommensteuertarif unterliegen und damit höher belastet sein als Aktiengewinne, die regelmäßig dem besonderen Steuersatz nach § 32d EStG unterfallen. Diese Unterschiede zeigen, dass die Einordnung nicht nur Vorteile, sondern auch Belastungsrisiken mit sich bringen kann.
Betriebsvermögen und Lending werden anders beurteilt
Für Kryptowerte im Betriebsvermögen gelten andere Maßstäbe. Dort sind sie als nicht abnutzbare immaterielle Wirtschaftsgüter zu aktivieren und je nach Funktion dem Anlagevermögen oder dem Umlaufvermögen zuzuordnen. Eine steuerfreie Haltedauer wie im Privatvermögen besteht nicht. Wertzuwächse sind im Betriebsvermögen steuerlich zu erfassen, während Wertminderungen nur unter den Voraussetzungen einer Teilwertabschreibung nach § 6 Abs. 1 Nr. 2 Satz 2 EStG berücksichtigt werden können.
Besondere Aufmerksamkeit verdient das Lending. Dabei werden Token zeitweise gegen Entgelt überlassen, wobei der Anleger regelmäßig einen Anspruch auf Rückgewähr von Token gleicher Art und Menge erhält. Ökonomisch ähnelt dies einer verzinslichen Kapitalüberlassung, steuerlich kommt es aber auf die rechtliche Ausgestaltung an. Das Finanzgericht Köln hat Erträge aus Bitcoin-Lending mit Urteil vom 10. September 2025 nicht als Kapitaleinkünfte nach § 20 Abs. 1 Nr. 7 EStG eingeordnet, sondern als sonstige Einkünfte nach § 22 Nr. 3 EStG; die Revision ist beim Bundesfinanzhof unter dem Aktenzeichen VIII R 22/25 anhängig.
Folgen für Anleger, Unternehmen und Investoren
Für einlösungsfreie Token wie Bitcoin kann entscheidend sein, dass nach der genannten Entscheidung keine auf Geld gerichtete Kapitalforderung besteht. Bei fiat-besicherten Stablecoins kann die Bewertung anders ausfallen, wenn ein durchsetzbarer Anspruch auf Einlösung in Geld besteht. Die steuerliche Einordnung hängt daher nicht allein vom Begriff „Krypto“ ab, sondern von der Funktion des jeweiligen Tokens. Betroffene sollten Transaktionen, Haltefristen, Tauschvorgänge und Erträge nachvollziehbar dokumentieren.
Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte, ordnet ein: „Für Unternehmen und Investoren ist entscheidend, dass gleiche wirtschaftliche Zielsetzungen steuerlich unterschiedlich behandelt werden können, je nachdem ob ein Token direkt gehalten, über ein Finanzinstrument abgebildet oder betrieblich eingesetzt wird. Gerade bei Lending, Stablecoins und häufigen Token-Tauschen sollte die steuerliche Struktur frühzeitig geprüft werden, weil spätere Korrekturen regelmäßig aufwendig sind.“
Die aktuelle Rechtslage zeigt zugleich Reformbedarf. Currency Token besitzen zwar keine Beteiligungsrechte und vermitteln regelmäßig keine Kapitalforderung, weisen im Marktverhalten aber vielfach Parallelen zu renditeorientierten Finanzanlagen auf. Vor diesem Hintergrund wird diskutiert, ob die Nähe zu Gold und anderen Spekulationsobjekten weiterhin überzeugt. Bis zu einer gesetzlichen Änderung oder weitergehenden höchstrichterlichen Klärung bleibt jedoch die geltende Zuordnung maßgeblich.
Weitere Informationen: https://www.mtrlegal.com/besteuerung-von-kryptowerten-im-privatvermoegen/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.