… Geschäfte eine wirtschaftliche Einheit bildeten. Maßgeblich war nach dem EuGH eine Gesamtwürdigung der tatsächlichen Beziehungen. Dabei konnten folgende Umstände einbezogen werden:direkte Ausfuhrverkäufe des Herstellers in andere Staaten,eigene Inlandsverkäufe ohne Beteiligung des verbundenen Händlers,die gesellschaftsrechtliche Verbindung zwischen beiden Unternehmen,die vertraglich vereinbarte Provision und das Behalten der daraus erzielten Gewinne,die konkrete Aufgabenverteilung beim Export.„Die Entscheidung zeigt, dass bei verbundenen Unternehmen …
… Handelstage, wenn gesetzlich bestimmte Schwellen erreicht, überschritten oder unterschritten werden. Auslöser können insbesondere der Erwerb oder die Veräußerung von Anteilen sein. Entscheidend ist deshalb eine zeitnahe Prüfung, ob eine Beteiligungsveränderung eine Mitteilungspflicht begründet.Die gesetzlichen Vorgaben sollen wesentliche Verschiebungen bei Beteiligungen an börsennotierten Gesellschaften für den Markt sichtbar machen. Zu den zentralen Funktionen der Stimmrechtsmitteilungen gehören:Transparenz über Veränderungen maßgeblicher Beteiligungen,Nachvollziehbarkeit …
… können die Finanzierung und Wirtschaftlichkeit langfristiger Offshore-Projekte wesentlich beeinflussen.“Netzanschluss und wirtschaftliche Folgen beachtenDer Bundesrat verlangt darüber hinaus, den landseitigen Anschluss der vorgesehenen 70 Gigawatt Offshore-Leistung umfassend abzusichern. Die Beteiligung einer Vertreterin eines Übertragungsnetzbetreibers an der Anhörung unterstreicht, dass der Ausbau der Erzeugungskapazitäten und die Einbindung in das Stromnetz zusammen betrachtet werden müssen. Ohne ausreichende Anschlussmöglichkeiten können die …
… Verhandlungen zur Anpassung des Vertrags. Dabei werden Fragen zur Durchführung, Verlängerung oder Beendigung eines Mietverhältnisses berücksichtigt.
Themen für Mieter und Vermieter
Für Mieter können unter anderem Klauseln zu Schönheitsreparaturen beim Auszug, die Beteiligung an Modernisierungen, die Beseitigung von Mängeln oder die Rückzahlung einer einbehaltenen Kaution relevant sein. Vermieter erhalten Unterstützung bei der Erstellung rechtssicherer Mietverträge sowie bei Kündigungen, Räumungsklagen und Schadenersatzprozessen.
Die Kanzlei Klein …
… Rekapitalisierung belief sich auf insgesamt sechs Milliarden Euro. Ihre Grundlage bildeten Art. 107 Abs. 3 Buchst. b AEUV und der damals geltende Befristete Rahmen für staatliche Beihilfen.Die Unterstützung setzte sich aus mehreren Instrumenten zusammen:einer Kapitalbeteiligung von rund 306 Millionen Euro,einer nicht wandelbaren stillen Beteiligung von rund 4,694 Milliarden Euro,einer weiteren stillen Beteiligung über eine Milliarde Euro mit Merkmalen einer Wandelanleihe.Die Europäische Kommission stufte die Maßnahme als staatliche Beihilfe nach …
„Die letzten Schulleistungsstudien haben Deutschland einen starken Nachholbedarf attestiert, wenn es um die gleichberechtigte Bildungsteilhabe geht. Die soziale Herkunft wirkt sich hier maßgeblich auf die Bildungsbeteiligung generell und auch von Kindern und Jugendlichen mit Migrationshintergrund aus. Nachteile entstehen dabei früh – das heißt umgekehrt: Investitionen in die frühe Bildung sind besonders wirksam, wenn man die Entstehung und Verfestigung von Bildungsungleichheit in dieser Phase bekämpfen will“, hebt der SVR-Vorsitzende Prof. Dr. Winfried …
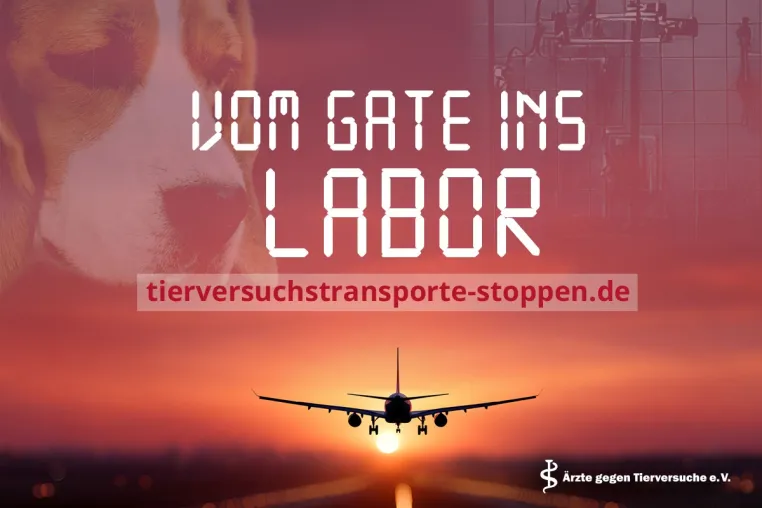
… nicht erfolgen“, erklären die Organisationen.Mit offenen Briefen an politische Verantwortliche, den Flughafen Frankfurt-Hahn und die VG Cargo GmbH fordern die drei Organisationen, Tiertransporte für Tierversuche über den Flughafen künftig auszuschließen.Die Kampagne setzt auf öffentliche Beteiligung: Mit einer Postkartenaktion an den Flughafen und einer digitalen Briefaktion können Bürgerinnen und Bürger die Verantwortlichen auffordern, Tiertransporte für Tierversuche über Frankfurt-Hahn zu stoppen. Eine Mahnwache vor Ort ist am 08.11.26 geplant. Die …
… worden.Der Eigentümer bestritt sowohl einen persönlichen Kontakt als auch die Erteilung eines Vermittlungsauftrags. Zudem erklärte er, seinen Bruder nicht zur Abgabe rechtsgeschäftlicher Erklärungen bevollmächtigt zu haben. Nach seiner Darstellung kam der Verkauf ohne Beteiligung des Maklers zustande.Das Gericht sah eine Vertretungsmacht des Bruders nicht als nachgewiesen an. Unabhängig davon enthielt die ausgewertete Messenger-Kommunikation nach den Entscheidungsgründen keine hinreichend bestimmte Vereinbarung, nach der dem Makler für den Nachweis …
… zeigen, wie die gesetzlichen Bestimmungen im Alltag der Gemeinschaften angewendet werden. Eigentümer können dabei sowohl auf Regelungen hinweisen, die sich aus ihrer Sicht bewährt haben, als auch praktische Schwierigkeiten und möglichen Änderungsbedarf benennen. Eine breite Beteiligung kann die Grundlage für die spätere Bewertung des Gesetzes erweitern.Erfahrungen mit Beschlüssen und VersammlungenDer Fragebogen nimmt mehrere Bereiche in den Blick, die für die Organisation und Entscheidungsfindung innerhalb einer Gemeinschaft von Bedeutung sind. Neben …
… Binnenmarkt unvereinbaren Beihilfen an.Die geförderte Tätigkeit musste tatsächlich und materiell auf Madeira ausgeübt werden.Die Beihilfeobergrenzen waren an die Schaffung oder Aufrechterhaltung von Arbeitsplätzen gekoppelt.Eine Ausnahme für portugiesische Beteiligungsgesellschaften war in den Genehmigungsentscheidungen nicht vorgesehen.Gerichtshof weist sämtliche Rechtsmittelgründe zurückMehrere brasilianische Gesellschaften hatten zunächst vor dem Gericht der Europäischen Union die Nichtigerklärung wesentlicher Teile des Kommissionsbeschlusses …
… der Bundestag den Antrag ablehnte, wurden die darin vorgesehenen Maßnahmen nicht umgesetzt.Mehrere Abstimmungen betrafen die steuerliche Behandlung von Immobilien. Der Antrag auf Drucksache 21/6646 zielte auf eine Reform der Share-Deal-Besteuerung, bei der Beteiligungen an grundbesitzenden Gesellschaften statt der Grundstücke selbst übertragen werden. Keine Mehrheit erhielten zudem die Gesetzentwürfe auf den Drucksachen 21/4745 und 21/6637, die Änderungen bei der Immobilienbesteuerung beziehungsweise bei der Besteuerung von Immobilienveräußerungen …
… Feststellungsziele im Musterverfahren.Das Landgericht München I hatte dem Bayerischen Obersten Landesgericht zahlreiche Feststellungsziele übermittelt. Diese betrafen insbesondere folgende Themen:die behauptete Unrichtigkeit der Geschäftsberichte für die Jahre 2014 bis 2018,eine mögliche Beteiligung der Abschlussprüfergesellschaft,Fragen zu Schaden und Kausalität,materiell-rechtliche und prozessuale Voraussetzungen.Gesetzliche Systematik begrenzt das MusterverfahrenDer BGH ordnete den Bestätigungsvermerk weder dem Regelbeispiel des § 1 Abs. 2 Satz 2 Nr. 5 …
… finanziellen Interessen der Europäischen Union ungeahndet bleiben.Langjähriges Strafverfahren führte zur VorlageAusgangspunkt der Entscheidung ist ein Strafverfahren gegen fünf angeklagte Personen in Bulgarien. Ihnen werden die Leitung einer organisierten kriminellen Vereinigung oder die Beteiligung daran vorgeworfen; vier Personen sollen außerdem Mehrwertsteuerbetrug begangen haben. Der insgesamt geltend gemachte Steuerschaden liegt bei mehr als vier Millionen Euro. Für sämtliche Angeklagten gilt die Unschuldsvermutung, und der EuGH hatte nicht …
… eine solche Verbindung auch bestehen kann, wenn die betroffenen Personen Funktionen in unterschiedlichen, aber miteinander verknüpften Einrichtungen ausüben.„Für Unternehmen und Investoren verdeutlicht das Urteil, dass bei der Sanktionsprüfung nicht nur unmittelbare Beteiligungen oder Leitungsfunktionen relevant sind“, erklärt Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte. „Auch institutionelle, wirtschaftliche oder organisatorische Verbindungen können maßgeblich werden, wenn sie gemeinsame Interessen erkennen lassen, die über eine familiäre …
… Betroffene schafft das Urteil mehr Klarheit bei der Abgrenzung zwischen güterrechtlichen Verfahren und allgemeinen Immobiliensachen“, erklärt Rechtsanwalt Michael Rainer von MTR Legal Rechtsanwälte. „Unternehmen und Investoren mit familiär geprägten Beteiligungs- oder Eigentumsstrukturen sollten beachten, dass die Entstehungsgeschichte des Vermögens für Zuständigkeit und anwendbares Regelwerk entscheidend sein kann.“Vor der Einleitung eines grenzüberschreitenden Verfahrens sollten insbesondere Ehevertrag, Erwerbsunterlagen, Eigentumsquoten und mögliche …
… Gesetz festgelegten Anforderungen an die jeweiligen Vertretungsverhältnisse.Für investierende Mitglieder sieht der Entwurf eine zahlenmäßige Obergrenze von 50 Prozent aller Mitglieder vor. Diese Grenze bezieht sich auf die Anzahl der Mitglieder und nicht auf den Umfang ihrer Beteiligungen. Zudem soll eine in der Satzung bestimmte Weisungsbindung des Vorstands künftig bei Genossenschaften mit bis zu 150 Mitgliedern möglich sein; bislang liegt die Schwelle bei 20 Mitgliedern.Auch zeitweise Ausfälle innerhalb des Vorstands werden aufgegriffen. Vorgesehen …
… zum Vertragsschluss noch ein genereller Anspruch auf Fortsetzung eines bereits gekündigten Girovertrags. Entscheidend ist vielmehr, ob die Beendigung auf einen nachvollziehbaren sachlichen Grund gestützt werden kann.Die Sparkasse verwies auf erhöhte geldwäscherechtliche Anforderungen wegen einer iranischen Beteiligung an der Antragstellerin. Ein entsprechender Bezug kann ein erhöhtes Risiko im Sinne von § 15 Abs. 3 Nr. 2 Geldwäschegesetz begründen, da der Iran nach den europäischen Vorgaben zur Geldwäscheprävention als Hochrisikostaat gilt. Daraus …
Deutschland, 27. Oktober 2026. Das Bundesverwaltungsgericht hat die Revision eines beigeladenen Fahrgasts mangels eigener materieller Beschwer als unzulässig verworfen (BVerwG, Beschluss vom 29. September 2026 – 6 C 9.25). Die bloße Beteiligung an einem verwaltungsgerichtlichen Verfahren reicht demnach nicht aus, um ein Rechtsmittel einzulegen.Videoaufnahmen einer S-Bahn als AusgangspunktGegenstand des Verfahrens waren Videoaufnahmen aus dem öffentlichen Berliner S-Bahn-Netz. Ein Fahrgast hatte unter Berufung auf Art. 15 Abs. 3 DSGVO verlangt, eine …
… zeigt ein noch nicht rechtskräftiges Urteil des LG Stuttgart, gegen das bereits Berufung eingelegt wurde.Videokonferenz begründete noch keinen KaufvertragDas LG Stuttgart, Urteil vom 9. Juni 2026 – 49 O 47/25, hatte über den geplanten Verkauf von Beteiligungen an einem geschlossenen Immobilienfonds zu entscheiden. Die klagenden Anlegerinnen hielten zusammen rund 12,35 Prozent des Fondskapitals und verlangten die Zahlung des vereinbarten Kaufpreises. Sie vertraten die Auffassung, bereits während einer Videokonferenz sei ein mündlicher Kaufvertrag …
… werden, was es einmal war: eine psychiatrische Klinik, in Bremen noch als „Ellen“ bekannt. Auch der angekündigte Per-sonalabbau von mehr als 500 Stellen wurde vom Senat nicht infrage gestellt. Es wirdlediglich auf die vorgesehene Beteiligung der Belegschaftsvertretungen und Gewerk-schaften verwiesen.Kein Wort in der Senatspressemitteilung zur Verantwortung für die finanzielle Situationder GeNo. Für die christlichen Gewerkschaften ist es ein Unding, dass Claudia Bernhardals Aufsichtsratsvorsitzende Mitverantwortung für das Scheitern Klinikverbundes …
… 27. Oktober 2026 – Die Bundesregierung bereitet eine Anpassung der Steueroasen-Abwehrverordnung an die jüngste EU-Staatenliste vor. Der Referentenentwurf verändert die Einordnung mehrerer Steuerhoheitsgebiete und kann sich auf grenzüberschreitende Geschäftsbeziehungen, Beteiligungen und Einkünfte auswirken.EU aktualisiert die Liste nicht kooperativer GebieteDas Bundesministerium der Finanzen und das Bundesministerium für Wirtschaft und Energie haben einen Referentenentwurf zur vierten Änderung der Steueroasen-Abwehrverordnung vorgelegt. Grundlage …
… Gesetz nicht verbunden.Folgen für Unternehmen und InvestorenDie praktische Bedeutung kann dennoch erheblich sein, wenn geschäftliche Aktivitäten oder Vermögenswerte mehrere EU-Mitgliedstaaten berühren. Vorläufige Sicherungsmaßnahmen können die Verfügbarkeit von Konten, Beteiligungen oder anderen Vermögenspositionen beeinflussen. Betroffene Unternehmen und Investoren sollten deshalb grenzüberschreitende Strukturen sowie interne Zuständigkeiten für den Umgang mit behördlichen Maßnahmen prüfen.„Die Neuregelung erleichtert die Zusammenarbeit der zuständigen …
… Schäden verändert sich. Erfasst werden künftig die Beschädigung und Vernichtung von Daten, sofern diese nicht beruflich genutzt werden. Zudem entfallen der bisherige Haftungshöchstbetrag von 85 Millionen Euro für Personenschäden und die Selbstbeteiligung von 500 Euro bei Sachschäden.Neue Regeln zu Beweisen und AnspruchsfristenDas neue Produkthaftungsgesetz enthält außerdem Vorschriften zur Offenlegung relevanter Beweismittel. Eine gerichtliche Anordnung kann unter den gesetzlichen Voraussetzungen auch Dritte wie Marktüberwachungsbehörden betreffen. …
… trat einen Tag später in Kraft. Der Rat entfernte zwei Einträge aus Anhang I Abschnitt A der Verordnung (EG) Nr. 765/2006, der die von restriktiven Maßnahmen betroffenen natürlichen Personen erfasst.Das Sanktionsregime steht im Zusammenhang mit der Lage in Belarus und der Beteiligung des Landes an der Aggression Russlands gegen die Ukraine. Der Rat stützte die Änderung unter anderem auf Art. 8a der Verordnung (EG) Nr. 765/2006. Der Erlass erfolgte auf Vorschlag der Hohen Vertreterin der Europäischen Union für Außen- und Sicherheitspolitik.Von der …
… eines weiteren Autors handelt, und der VG Wort. Umstritten sind Zahlungen an den Förderungsfonds Wissenschaft, der unter anderem wissenschaftliche Veröffentlichungen, Forschungsvorhaben und weitere Maßnahmen zugunsten des wissenschaftlichen Schrifttums unterstützt. Der Kläger sieht durch die Beteiligung des Fonds die Ausschüttungen an die beiden Autoren vermindert.Das nationale Verfahren wird beim Bundesgerichtshof unter dem Aktenzeichen I ZR 135/23 und der Bezeichnung „Herausgeberanteil“ geführt. Der BGH hatte das Verfahren mit Beschluss vom 21. …
… Produktunterlagen relevant sein. Zu klären ist unter anderem, ob die eingeschränkte Verfügbarkeit des Kapitals verständlich dargestellt wurde und ob die Anlage zu Anlageziel, Anlagehorizont und Risikobereitschaft passte. Auch mögliche Fristen sind anhand des Einzelfalls zu beurteilen.MTR Legal Rechtsanwälte unterstützt betroffene Anleger bei der Prüfung ihrer Beteiligung, der Erwerbsunterlagen und möglicher Ansprüche im Zusammenhang mit der Rücknahmeaussetzung.Weitere Informationen: https://www.mtrlegal.com/swiss-life-setzt-ruecknahme-bei-immobilienfonds-aus/
… Deutschen Forschungsgemeinschaft (DFG) und 2023 den Communicator-Preis des Stifterverbandes der Deutschen Wissenschaft und der DFG.Die Einstein Lectures Dahlem Mit den „Einstein Lectures Dahlem“ würdigt die Freie Universität Berlin seit 2005 unter Beteiligung außeruniversitärer Forschungseinrichtungen das epochale Wirken Albert Einsteins über nahezu zwei Jahrzehnte in Berlin als Direktor des Kaiser-Wilhelm-Instituts für Physik. Seit 2017 wird dieses hochkarätige, interdisziplinär ausgerichtete Universitäts-Colloquium am traditionellen Wissenschaftsstandort …
… Bundeskartellamt hat den Erwerb der alleinigen Kontrolle über den Zeitverlag Gerd Bucerius GmbH & Co. KG durch die Verlagsgruppe Georg von Holtzbrinck freigegeben. Die Entscheidung betrifft eine Änderung der bisherigen Kontrollstruktur und zeigt, dass auch interne Beteiligungsverschiebungen der Fusionskontrolle unterliegen können.Gegenstand des Vorhabens ist der Erwerb der bislang von der Dieter von Holtzbrinck Medien GmbH gehaltenen Beteiligung von 50 Prozent am Zeitverlag. Die Verlagsgruppe Georg von Holtzbrinck war bereits an dem Verlag beteiligt …
… prägen und sollten deshalb in Verkaufsprozesse, Insolvenzpläne und Umsetzungsabsprachen einbezogen werden. Verbindliche Aussagen zu einzelnen Arbeitsverhältnissen lassen sich aus der kartellrechtlichen Freigabe jedoch nicht ableiten.Wer Standorte, Geschäftsbereiche oder Beteiligungen in angespannten wirtschaftlichen Situationen erwerben oder veräußern will, sollte die wettbewerblichen Rahmenbedingungen rechtzeitig klären. Dazu gehören die Abgrenzung der betroffenen Märkte, mögliche Anmeldepflichten und die Einschätzung regionaler Marktstrukturen. …
… des Fonds die Anleger am 12. August 2026 darüber informiert, dass ein Insolvenzantrag bevorstehe. Der Fonds war als geschlossener Publikums-AIF ausgestaltet und hatte nach den veröffentlichten Angaben rund 58 Millionen US-Dollar von 1.187 Anlegern eingeworben. Die Beteiligungen wurden im Jahr 2021 angeboten; die Mindestzeichnung lag bei 25.000 US-Dollar.Immobilienprojekt in Somerville belastet den FondsDas eingeworbene Kapital sollte mittelbar in die Entwicklung einer Gewerbe- und Laborimmobilie in Somerville im Großraum Boston fließen. Nach den …
… der II. Zivilsenat die Revision einer beklagten GmbH zurückgewiesen. Im Mittelpunkt stand die Frage, ob eine Gesellschafterin, die in der Gesellschafterliste bereits mit 75 Prozent der Geschäftsanteile aufgeführt war, dennoch die gerichtliche Feststellung ihrer materiellen Beteiligung verlangen konnte. Der BGH bejahte dies im Grundsatz und stellte die eigenständige Bedeutung des Feststellungsinteresses nach § 256 Abs. 1 ZPO heraus.Streit um Anteilserwerb und wechselnde ListenAusgangspunkt des Verfahrens war ein notarieller Kauf- und Abtretungsvertrag …
… Einordnung erforderlich.Optierende KG wird für § 17 EStG besonders behandeltPersonenhandelsgesellschaften und Partnerschaftsgesellschaften können unter den Voraussetzungen des § 1a KStG für Zwecke der Besteuerung nach dem Einkommen wie Kapitalgesellschaften behandelt werden. Für bestimmte Beteiligungen bedeutet dies, dass sie einkommensteuerlich als Anteile im Sinne von § 17 EStG gelten. Nach der Abstimmung auf Bund-Länder-Ebene soll ein zu übertragender Teilanteil an einer optierenden Kommanditgesellschaft einschließlich der zugehörigen Anteile …
… zu einer neuen Steuerbelastung. Gleichwohl zeigt die parlamentarische Debatte, dass Fragen der Vermögensbesteuerung, der Anrechnung von Einkommensteuer und der Behandlung von Kapitalerträgen politisch weiter relevant bleiben. Für vermögende Privatpersonen, Beteiligungsgesellschaften, Familienunternehmen und Investoren können solche Initiativen daher bereits vor einer möglichen Gesetzesänderung Bedeutung für die steuerliche Einordnung bestehender Strukturen haben.„Die Entscheidung des Bundestages beendet das konkrete Gesetzgebungsvorhaben nicht als …
… im BetriebsvermögenIm Verfahren ging es um die gesonderte und einheitliche Feststellung des Werts eines Anteils am Betriebsvermögen sowie um die Summe der gemeinen Werte von Vermögensgegenständen des Verwaltungsvermögens nach § 13b Abs. 4 Nr. 1 bis 4 ErbStG. Beteiligungen an einer gewerblich geprägten GmbH & Co. KG waren im Dezember 2020 unentgeltlich auf drei Kinder übertragen worden. Die Gesellschaft hielt mittelbar eine Beteiligung an einer Kapitalgesellschaft nach US-amerikanischem Recht mit Sitz und Geschäftsleitung in den USA.Diese Kapitalgesellschaft …
… bezogenen Verurteilungen wegen Geldwäsche entfielen. Daneben blieben nach dem vom Bundesgerichtshof dargestellten Verfahrensstand weitere Vorwürfe im Verfahren, darunter verbleibende Geldwäschevorwürfe und weitere Delikte. Genannt werden unter anderem mitgliedschaftliche Beteiligung an einer kriminellen Vereinigung im Ausland, unerlaubtes Erbringen von Zahlungsdienstleistungen sowie banden- und gewerbsmäßige Urkundenfälschung in acht Fällen, teilweise tateinheitlich mit mittelbarer Falschbeurkundung.Auch die Einziehungsentscheidungen wurden durch …
… Berechnung des Veräußerungsgewinns 2017 nach Auffassung des Gerichts nicht fortbestehen.Bedeutung für Gesellschafter und UnternehmenDie Entscheidung zeigt, dass steuerliche Änderungen nicht immer auf das unmittelbar betroffene Jahr begrenzt bleiben. Besonders bei Beteiligungen können dieselben tatsächlichen Grundlagen in mehreren Veranlagungszeiträumen Bedeutung haben. Dies gilt etwa, wenn verdeckte Gewinnausschüttungen, Anschaffungskosten und Veräußerungsgewinne nach § 17 EStG miteinander verknüpft sind. Betroffene sollten daher bei Einsprüchen …
… Insolvenzverfahren berichtet worden.Geschlossener Immobilienfonds mit WohnimmobilienkonzeptDie dii. Wohnimmobilien Deutschland 1 GmbH & Co. Geschlossene Investment-KG wurde als geschlossener Publikums-AIF aufgelegt. Nach den Anlageinformationen sollte Anlegerkapital gebündelt und über Beteiligungen an Immobiliengesellschaften in deutsche Wohnimmobilien investiert werden. Erträge waren insbesondere aus laufenden Mieten sowie aus einer späteren Verwertung der Immobilienbeteiligungen vorgesehen.Zu den genannten Investitionsvehikeln zählten unter anderem …
… gehörende Genossenschaftsanteile im Rahmen der Substanzwertermittlung als Kapitalforderungen nach § 12 BewG mit dem Nennwert anzusetzen. Außerdem werden Genossenschaftsanteile als Forderungen den Finanzmitteln im Sinne des § 13b Absatz 4 Nummer 5 ErbStG zugeordnet und nicht als Beteiligungen im Sinne des § 200 Absatz 3 BewG behandelt.Das Finanzgericht hielt demgegenüber für möglich, dass die Übertragung anders einzuordnen sein könnte. Es betonte damit die Bedeutung des konkreten Sachverhalts und der Vermögenszuordnung. Eine allgemeine Regel, wonach …
… Betracht.Die Entscheidung betrifft die Streitjahre 2006 und 2007 und ist noch nicht abschließend geklärt. Gegen das Urteil wurde Revision eingelegt; beim Bundesfinanzhof ist das Verfahren unter dem Aktenzeichen IX R 25/25 anhängig.Mehrstufige Beteiligung und passive ZinseinkünfteAusgangspunkt des Verfahrens war eine deutsche Aktiengesellschaft, die über zwei schwedische Kapitalgesellschaften mittelbar vollständig an einer Investmentgesellschaft auf den Bahamas beteiligt war. Diese Gesellschaft erzielte ausschließlich passive Zinseinkünfte aus Darlehen …
… Trusts übertragen werden. Das Verwaltungsgericht Köln hat in einem noch nicht rechtskräftigen Urteil vom 2. September 2026 entschieden, dass die konkrete Ausgestaltung der Trustsatzungen für die Einordnung als wirtschaftlich Berechtigter maßgeblich sein kann.VG Köln prüft Beteiligung über ausländische TrustsIm Mittelpunkt des Verfahrens stand eine deutsche Gesellschaft innerhalb eines Konzerns. Ihre Anteile wurden im maßgeblichen Zeitraum zu 94 Prozent von einer ausländischen Muttergesellschaft gehalten, während weitere 6 Prozent bei einer deutschen …
… 23. Oktober 2026 – Der Gerichtshof der Europäischen Union hat die Voraussetzungen präzisiert, unter denen Mitgliedstaaten bei Dividendenzahlungen innerhalb von Konzernen Quellensteuer erheben dürfen. Die Entscheidung betrifft die Mutter-Tochter-Richtlinie und kann für grenzüberschreitende Beteiligungsstrukturen erhebliche Bedeutung haben.Nach dem Urteil steht Art. 1 Abs. 2 und Abs. 3 der Richtlinie 2011/96/EU in der Fassung der Richtlinie 2015/121/EU einer nationalen Verwaltungspraxis grundsätzlich nicht entgegen, wenn Dividenden trotz Beteiligung …
… herausgearbeitet, dass eine solche Struktur nicht ohne Weiteres als rein steuerliche Gestaltung zu verstehen ist. Als möglicher Zweck wurde vielmehr der langfristige Erhalt eines Unternehmens und die Vermeidung einer Zersplitterung von Beteiligungen genannt.Folgen für Nachfolge, Investitionen und PlanungSachverständige und Verbände bewerteten die bestehenden Verschonungsregeln unterschiedlich. Einerseits wurde bezweifelt, dass die Begünstigung von Betriebsvermögen zur Sicherung von Unternehmen und Arbeitsplätzen erforderlich ist. Andererseits wurde …
… Entscheidend ist vielmehr, ob der Betreiber dadurch Kenntnis vom wesentlichen Inhalt der geprüften Video-Gruppe erhält.Folgen für Plattformen, Werbepartner und InvestorenFür Plattformen und werbetreibende Unternehmen hat die Entscheidung erhebliche praktische Bedeutung. Monetarisierungsprogramme, Beteiligungen an Werbeeinnahmen und Prüfprozesse können dazu führen, dass eine Plattform nicht mehr als rein neutraler Vermittler angesehen wird. Besonders sensibel sind Geschäftsmodelle, in denen regulierte Inhalte wie Glücksspielwerbung über nutzergenerierte …
… nicht getrennt voneinander betrachtet werden können. Besonders bei natürlichen Personen als Minderheitsaktionären kann eine umfassende Offenlegung erhebliche Folgen haben. Betroffene müssen damit rechnen, dass veröffentlichte Daten wirtschaftliche Profile ermöglichen und geschäftliche Beteiligungen offenlegen.„Das Urteil macht deutlich, dass Transparenzvorgaben im Aktienrecht an den Grundrechten der betroffenen Aktionäre zu messen sind“, sagt Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte. „Unternehmen und Investoren sollten daher sorgfältig …
… die Klägerin die erweiterte Kürzung begehrte.GmbH-Gründungen und zeitnahe AnteilsübertragungenDie Klägerin war eine 2014 gegründete GmbH, an der zwei GmbHs jeweils zur Hälfte beteiligt waren. Ihr Gesellschaftsvertrag sah unter anderem eigene Vermögensverwaltung, Immobilienerwerb und die Übernahme von Beteiligungen vor; eigenes Personal beschäftigte sie nicht. Nach ihren Angaben gründete sie in den Jahren 2014 bis 2018 rund 40 Kapitalgesellschaften und stattete diese mit Eigenmitteln aus.In den Jahren 2015 und 2016 wurden Anteile mehrerer GmbHs an …
… 645/22 auf und verwies die Sache zurück. Die Entscheidung wurde am 22.10.2026 zur amtlichen Veröffentlichung freigegeben. Im Mittelpunkt stand die Frage, ob eine aus einer verdeckten Gewinnausschüttung abgeleitete verdeckte Einlage als nachträgliche Anschaffungskosten einer Beteiligung berücksichtigt werden kann. Davon hing ab, ob ein Auflösungsverlust nach § 17 Abs. 4 EStG in einem bereits bestandskräftigen Einkommensteuerbescheid zu berücksichtigen ist.Streit um Darlehen zwischen verbundenen GmbHsDer Kläger war im Streitjahr 2015 Alleingesellschafter …
… entstehen können.Bei Anteilskäufen und Vermögenskäufen wird regelmäßig vereinbart, dass der Verkäufer für eine bestimmte Zeit nicht in Konkurrenz zu dem veräußerten Unternehmen treten darf. Hintergrund ist, dass der Käufer nicht nur Maschinen, Verträge oder Beteiligungen übernimmt, sondern häufig auch Kundenkontakte, Marktstellung, Erfahrungswissen und weitere geschäftliche Vorteile erwirbt. Würde der Verkäufer unmittelbar nach dem Verkauf ein vergleichbares Geschäft aufnehmen oder frühere Kunden ansprechen, könnte dies den wirtschaftlichen Wert der …
… 46 Jurisdiktionen die Rede, die einen Austausch ab diesem Zeitpunkt planen. Die Vereinigten Staaten von Amerika sind zunächst nicht dabei, haben jedoch eine Teilnahme ab 2029 zugesagt. Die tatsächliche Reichweite hängt daher von der Beteiligung der einzelnen Staaten und von den jeweiligen Umsetzungsregeln ab.Erfasst werden sollen sowohl Angaben zu Nutzern von Kryptowerten als auch Daten zu Transaktionen. Der Melderahmen sieht insbesondere folgende Informationen vor:Name, Anschrift und Ansässigkeitsstaaten der Kryptowerte-Nutzer,Steueridentifikationsnummer …
… sind. Diese Regelung berücksichtigt die besondere Struktur gemeinnütziger Rechtsträger, ersetzt aber nicht die Prüfung der übrigen formellen und materiellen Voraussetzungen.Folgen für gemeinnützige StrukturenDie Entscheidung ist für Vereine, Stiftungsstrukturen und Unternehmen mit gemeinnützigen Beteiligungen bedeutsam, wenn eine Anpassung der Rechtsform geplant ist. Eine gGmbH ist keine eigene Rechtsform neben der GmbH, sondern eine GmbH mit gemeinnütziger Zweckbindung. Gerade bei Trägern mit veränderter Mitgliederstruktur kann die Rechtsformwahl …