openPR Recherche & Suche
Presseinformation

Ackerflächen und Erbschaftsteuer im Streit

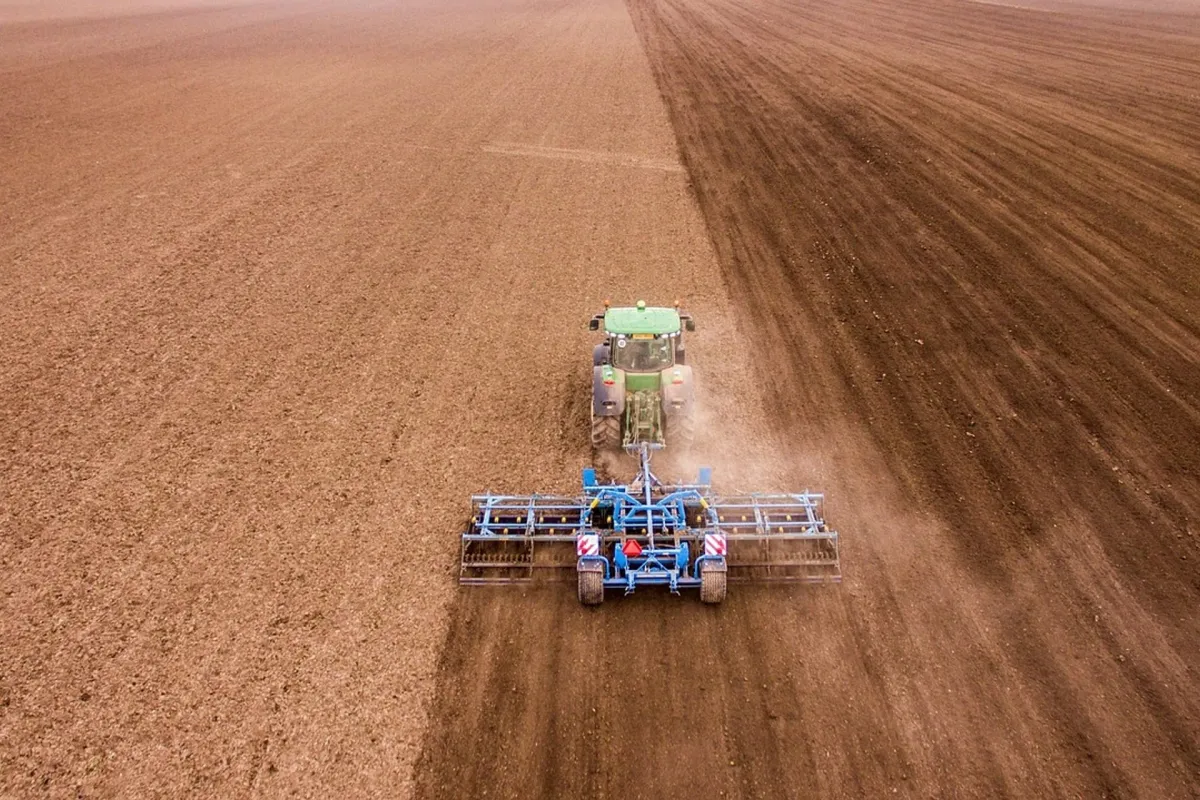
 (© MTR Legal Rechtsanwälte)
(© MTR Legal Rechtsanwälte)

(openPR) Düsseldorf, 24. Oktober 2026 – Das Finanzgericht Düsseldorf hat zur erbschaft- und schenkungsteuerlichen Behandlung landwirtschaftlich genutzter Grundstücke entschieden. Nach dem noch nicht rechtskräftigen Urteil vom 2. Juni 2026 können Ackerflächen, die Dritten zur landwirtschaftlichen Nutzung überlassen werden, trotz Zugehörigkeit zum Betriebsvermögen einer Kapitalgesellschaft aus dem schädlichen Verwaltungsvermögen herausfallen.

Streit um Grundstücke im Betriebsvermögen

Im Verfahren ging es um die gesonderte und einheitliche Feststellung des Werts eines Anteils am Betriebsvermögen sowie um die Summe der gemeinen Werte von Vermögensgegenständen des Verwaltungsvermögens nach § 13b Abs. 4 Nr. 1 bis 4 ErbStG. Beteiligungen an einer gewerblich geprägten GmbH & Co. KG waren im Dezember 2020 unentgeltlich auf drei Kinder übertragen worden. Die Gesellschaft hielt mittelbar eine Beteiligung an einer Kapitalgesellschaft nach US-amerikanischem Recht mit Sitz und Geschäftsleitung in den USA.

Diese Kapitalgesellschaft stellte seit Jahren Ackerflächen einschließlich Wirtschaftsgebäuden und Betriebsmitteln örtlichen Farmern gegen Entgelt zur Verfügung. Zu den überlassenen Gegenständen gehörten unter anderem Siloanlagen, Mehrzweckhallen und Bewässerungsanlagen. Zusätzlich wurden vier Einfamilienhäuser zu Wohnzwecken überlassen, deren steuerliche Behandlung im Streit anders zu beurteilen war.

Das Finanzamt ordnete auch die Ackerflächen dem Verwaltungsvermögen zu. Es ging davon aus, dass eine Betriebsverpachtung im Ganzen vorliege und deshalb allein die Rückausnahme des § 13b Abs. 4 Nr. 1 Satz 2 Buchst. b ErbStG zu prüfen sei. Die Klägerseite hielt dem entgegen, dass die Ackerflächen wegen ihrer landwirtschaftlichen Nutzung unter § 13b Abs. 4 Nr. 1 Satz 2 Buchst. f ErbStG fallen.

Finanzgericht stellt auf landwirtschaftliche Nutzung ab

Das Finanzgericht Düsseldorf folgte der Klägerin im maßgeblichen Punkt und gab der Klage im Hauptantrag statt. Nach Auffassung des Gerichts gehören die Ackerflächen nicht zum schädlichen Verwaltungsvermögen, soweit sie Dritten zur landwirtschaftlichen Nutzung überlassen wurden. Zum Verwaltungsvermögen zählten danach weiterhin die zu Wohnzwecken überlassenen Einfamilienhäuser sowie die Beteiligungen der US-Gesellschaft an anderen Kapitalgesellschaften.

§ 13b Abs. 4 Nr. 1 Satz 1 ErbStG erfasst grundsätzlich Grundstücke, Grundstücksteile, grundstücksgleiche Rechte und Bauten, wenn sie Dritten zur Nutzung überlassen werden. Die Vorschrift enthält jedoch mehrere Rückausnahmen. Nach § 13b Abs. 4 Nr. 1 Satz 2 Buchst. f ErbStG wird eine Nutzungsüberlassung an Dritte nicht angenommen, wenn die Grundstücke oder Bauten zur land- und forstwirtschaftlichen Nutzung überlassen werden.

Eine Beschränkung dieser Rückausnahme auf land- und forstwirtschaftliches Vermögen erkannte der Senat nicht. Nach der Entscheidung steht es der Anwendung der Vorschrift nicht entgegen, dass die Grundstücke zum Betriebsvermögen einer Kapitalgesellschaft gehören. Das Gericht stellte darauf ab, dass der Wortlaut der Norm keine zusätzliche Voraussetzung enthält, wonach die Flächen selbst einem land- und forstwirtschaftlichen Vermögen im Sinne des § 13b Abs. 1 Nr. 1 ErbStG zugeordnet sein müssten.

Relevanz für Nachfolge und Beteiligungsstrukturen

Offen ließ das Finanzgericht, ob im konkreten Sachverhalt eine Betriebsverpachtung im Ganzen vorlag. Selbst wenn dies der Fall gewesen wäre, würde dies nach seiner Auslegung die Anwendung des § 13b Abs. 4 Nr. 1 Satz 2 Buchst. f ErbStG nicht ausschließen. Die Rückausnahmen in § 13b Abs. 4 Nr. 1 Satz 2 ErbStG stehen nach Ansicht des Gerichts eigenständig nebeneinander und verdrängen sich nicht allein aufgrund ihrer Reihenfolge im Gesetz.

Die Entscheidung ist für Unternehmens- und Vermögensnachfolgen bedeutsam, bei denen Immobilien, landwirtschaftliche Nutzflächen und Beteiligungsstrukturen zusammentreffen. Sie kann insbesondere bei Kapitalgesellschaften und grenzüberschreitenden Beteiligungen Auswirkungen auf die Bewertung von begünstigtem Vermögen haben. Da das Urteil noch nicht rechtskräftig ist und die Revision zum Bundesfinanzhof zugelassen wurde, bleibt die weitere Entwicklung abzuwarten.

Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte, ordnet ein: „Für Unternehmen und Investoren zeigt die Entscheidung, dass die konkrete Nutzung von Grundstücken bei der erbschaft- und schenkungsteuerlichen Einordnung erhebliches Gewicht haben kann. Gerade bei komplexen Beteiligungsstrukturen sollten die Vermögensgegenstände und ihre Nutzung frühzeitig steuerlich geprüft und dokumentiert werden.“

Betroffene sollten bei Übertragungen von Gesellschaftsanteilen, Immobilienstrukturen und landwirtschaftlich genutzten Flächen sorgfältig zwischen Verwaltungsvermögen, begünstigtem Vermögen und möglichen Rückausnahmen unterscheiden. Von Bedeutung sind insbesondere folgende Punkte:

  • Nutzung der Grundstücke: Maßgeblich kann sein, ob Flächen tatsächlich land- oder forstwirtschaftlich genutzt werden.
  • Rechtsform der haltenden Gesellschaft: Nach der Entscheidung schließt Betriebsvermögen einer Kapitalgesellschaft die Rückausnahme nicht von vornherein aus.
  • Betriebsverpachtung: Eine mögliche Verpachtung im Ganzen verdrängt nach Auffassung des Finanzgerichts die Rückausnahme für landwirtschaftliche Nutzung nicht automatisch.
  • Verfahrensstand: Wegen der zugelassenen Revision ist die Entscheidung noch nicht abschließend bestätigt.

Weitere Informationen: https://www.mtrlegal.com/ackerflaechen-kein-schaedliches-verwaltungsvermoegen/

Verantwortlich für diese Pressemeldung:

News-ID: 1327987
 175

Pressebericht „Ackerflächen und Erbschaftsteuer im Streit“ bearbeiten oder mit dem "Super-PR-Sparpaket" stark hervorheben, zielgerichtet an Journalisten & Top50 Online-Portale verbreiten:

PM löschen PM ändern
Disclaimer: Für den obigen Pressetext inkl. etwaiger Bilder/ Videos ist ausschließlich der im Text angegebene Kontakt verantwortlich. Der Webseitenanbieter distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen. Wenn Sie die obigen Informationen redaktionell nutzen möchten, so wenden Sie sich bitte an den obigen Pressekontakt. Bei einer Veröffentlichung bitten wir um ein Belegexemplar oder Quellenennung der URL.

Pressemitteilungen KOSTENLOS veröffentlichen und verbreiten mit openPR

Stellen Sie Ihre Medienmitteilung jetzt hier ein!

Jetzt gratis starten

Weitere Mitteilungen von MTR Legal Rechtsanwälte Pressearchiv

Bild: EuGH klärt Spielraum bei Fremdwährungsdarlehen
EuGH klärt Spielraum bei Fremdwährungsdarlehen
Berlin, 31. Oktober 2026. Der Gerichtshof der Europäischen Union hat die Anforderungen an die Rückabwicklung eines wegen missbräuchlicher Klauseln unwirksamen Fremdwährungsdarlehens präzisiert. Eine Verrechnung gegenseitiger Ansprüche von Verbrauchern und Banken bleibt möglich, wenn das nationale Recht sie zulässt und der unionsrechtliche Verbraucherschutz gewahrt wird. Nationale Gerichte behalten Spielraum bei der Abrechnung Der EuGH entschied mit Urteil vom 10. September 2026 – C‑510/25, dass Art. 6 Abs. 1 und Art. 7 Abs. 1 der Richtlinie…
Bild: Maklervertrag: Textform entscheidet über Provision
Maklervertrag: Textform entscheidet über Provision
München, 31. Oktober 2026 – Das LG München I hat mit Urteil vom 13. Mai 2026 – 3 O 13657/25 einen Provisionsanspruch von rund 15.000 Euro mangels formwirksamen Maklervertrags abgewiesen. Nach Zurückweisung der Berufung durch das OLG München, Beschluss vom 22. Oktober 2026 – 8 U 1651/26, ist die Entscheidung rechtskräftig. WhatsApp-Nachrichten belegten die Provisionsabrede nicht Ausgangspunkt des Rechtsstreits war der Verkauf einer Eigentumswohnung in Bayreuth. Der Makler trug vor, der Eigentümer habe ihn damit beauftragt, gegen Provision ei…

Das könnte Sie auch interessieren:

Neu: Steuerberater-Infothek über die Güterstandsschaukel
München. Die Steuerberater – Infothek der Steuerkanzlei Streit & Albert wurde erweitert. Unter dem Überbegriff „Erbschaftsteuer“ finden Sie einen neuen Beitrag „Güterstandsschaukel“. In diesem neuesten Beitrag finden Sie alles Wichtige: was eine Güterstandsschaukel ist, wie die Funktionsweise der Güterstandsschaukel ist und wie die Güterstandsschaukel …
Ungeplante Vermögensübergabe - ein absolutes "no-no"
… bei rund 70 Prozent. Die Erbschaftssteuerlast in Deutschland betrug im Jahr 2005 knapp fünf Milliarden Euro, wovon ein nennenswerter Anteil vermeidbar wäre. „Die Bezahlung von Erbschaftsteuer ist freiwillig. Bemessungsgrundlage ist die eigene Dummheit. Das stand schon in der Londoner Times vom 9. November 1969. Daran hat sich bis heute nichts geändert“, …
Bild: "Steuern sparen 2012": Kompaktes Webinar für Selbständige, Geschäftsführer und UnternehmerBild: "Steuern sparen 2012": Kompaktes Webinar für Selbständige, Geschäftsführer und Unternehmer
"Steuern sparen 2012": Kompaktes Webinar für Selbständige, Geschäftsführer und Unternehmer
Online-Veranstaltung Steuerrecht zum Jahreswechsel 2011/2012 Umsatzsteuer, Erbschaftsteuer, elektronische Rechnungen, Betriebsprüfungen und vieles mehr – im neuen Jahr kommen gravierende steuerliche Änderungen auf Unternehmen und Selbständige zu. Ohne entsprechende Informationen über die neuen gesetzlichen Regelungen kann das Jahr 2012 richtig teuer …
Bild: Erbschaftssteuer-Kompromiss
Erbschaftssteuer-Kompromiss
… und Anwälte – Nachteil im Wettbewerb mit europäischen Nachbarn Berlin/München - Die Regierung hat sich nach langem Streit auf einen Kompromiss für eine Reform der Erbschaftsteuer geeinigt. Die Neuregelung soll zum 1. Januar 2009 in Kraft treten. Nach Ansicht von FDP-Finanzexperte Carl-Ludwig Thiele geht der Koalitionsstreit um die Erbschaftsteuer in …
Gültigkeit von kopierten Testamenten durch das OLG Naumburg bestätigt
… klaren Verhältnissen auch ein Streit unter den Erben vermieden werden. In allen Fragen zum Erbrecht bietet ein erfahrener Rechtsanwalt professionelle Unterstützung: Erbschaftsteuer; Testament; gesetzliche Erben; Erbvertrag; Testamentsvollstreckung & Nachlassverwaltung. Neben rechtlichen Fragen zum Erbrecht geht es im Erbfall fast immer um Emotionen …
Fotokopie eines Testaments kann ausreichend sein
… familieninterne Befindlichkeiten. Ein Rechtsanwalt geht mit dieser Ausnahmesituation souverän und einfühlsam um. In allen Fragen zum Erbrecht bietet ein erfahrener Rechtsanwalt professionelle Unterstützung: Erbschaftsteuer; Testament; gesetzliche Erben; Erbvertrag; Testamentsvollstreckung & Nachlassverwaltung.http://www.grprainer.com/Erbrecht.html
Die Fotokopie eines Testaments kann als Nachweis der Erbeneigenschaft genügen
… Schaffung klarer Verhältnisse, Streit unter den Erben vermieden werden kann. Ein erfahrener Rechtsanwalt bietet bei Fragen zum Erbrecht professionelle Unterstützung: Erbschaftsteuer; Testament; gesetzliche Erben; Erbvertrag; Testamentsvollstreckung & Nachlassverwaltung. Neben den rechtlichen, erbrechtlichen Fragen, geht ein Rechtsanwalt auch immer mit …
Kopierte Testamente können gültig sein
… klaren Verhältnissen auch ein Streit unter den Erben vermieden werden. In allen Fragen zum Erbrecht bietet ein erfahrener Rechtsanwalt professionelle Unterstützung: Erbschaftsteuer; Testament; gesetzliche Erben; Erbvertrag; Testamentsvollstreckung & Nachlassverwaltung. Neben rechtlichen Fragen zum Erbrecht geht es im Erbfall fast immer um Emotionen …
Zum Nachweis der Erbeneigenschaft genügt die Fotokopie eines Testaments
… Verhältnisse geschaffen werden, die Streit unter den Erben vermeiden können. Bei Fragen zum Erbrecht unterstützt Sie ein erfahrener Anwalt im Bereich Erbschaftsteuer; Testament; gesetzliche Erben; Erbvertrag; Testamentsvollstreckung & Nachlassverwaltung. Ein Rechtsanwalt, geht neben den rechtlichen, erbrechtlichen Fragen, auch immer mit der emotionalen …
BStBK begrüßt Einigung bei der Erbschaftsteuer
Die große Koalition hat ihren Streit über die Erbschaftsteuerreform beigelegt. BStBK-Präsident Riedlinger ist erleichtert, dass man sich kurz vor Auslaufen der vom BVerfG gesetzten Frist geeinigt hat. Die heute verkündete Regelung soll vor allem mittelständische Unternehmen vor einer zu hohen Erbschaftsteuerlast schützen und Arbeitsplätze erhalten. …
Sie lesen gerade: Ackerflächen und Erbschaftsteuer im Streit