openPR Recherche & Suche
Presseinformation

Madeira-Beihilfen: EuGH stärkt Rückforderung

 (© MTR Legal Rechtsanwälte)
(© MTR Legal Rechtsanwälte)

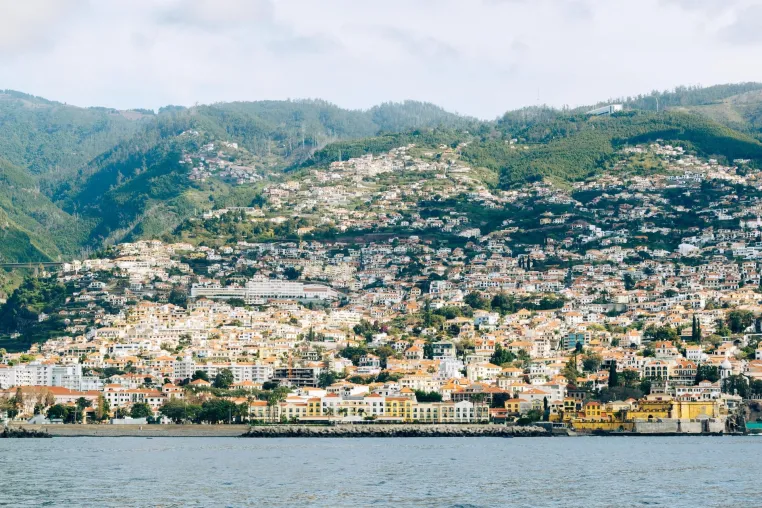
(openPR) Luxemburg, 8. Oktober 2026. Der Europäische Gerichtshof hat die Rückforderung bestimmter Steuervergünstigungen in der Freihandelszone Madeira bestätigt (EuGH, Urteil vom 8. Oktober 2026 – C‑173/25 P). Unternehmen können sich nicht auf Ausnahmen von genehmigten Beihilfebedingungen berufen, wenn diese der Europäischen Kommission nicht wirksam mitgeteilt wurden.

Steuervorteile waren an Arbeitsplätze gebunden

Gegenstand des Verfahrens war das sogenannte System III für die Freihandelszone Madeira. Die Europäische Kommission hatte diese Regelung 2007 als Regionalbeihilfe genehmigt, um die wirtschaftliche Entwicklung und Diversifizierung Madeiras als Gebiet in äußerster Randlage nach Art. 349 AEUV zu fördern. Vorgesehen waren unter anderem ermäßigte Körperschaftsteuersätze für Gewinne aus tatsächlich und materiell auf Madeira ausgeübten Tätigkeiten.

Die zulässige Höhe der Vergünstigungen richtete sich nach der Zahl der Arbeitsplätze, die ein begünstigtes Unternehmen während des jeweiligen Geschäftsjahres aufrechterhielt. Nach einer Überprüfung kam die Kommission zu dem Ergebnis, dass Portugal die genehmigten Bedingungen teilweise nicht eingehalten hatte. Mit Beschluss vom 4. Dezember 2020 ordnete sie deshalb die Rückforderung der insoweit rechtswidrig gewährten und mit dem Binnenmarkt unvereinbaren Beihilfen an.

  • Die geförderte Tätigkeit musste tatsächlich und materiell auf Madeira ausgeübt werden.
  • Die Beihilfeobergrenzen waren an die Schaffung oder Aufrechterhaltung von Arbeitsplätzen gekoppelt.
  • Eine Ausnahme für portugiesische Beteiligungsgesellschaften war in den Genehmigungsentscheidungen nicht vorgesehen.

Gerichtshof weist sämtliche Rechtsmittelgründe zurück

Mehrere brasilianische Gesellschaften hatten zunächst vor dem Gericht der Europäischen Union die Nichtigerklärung wesentlicher Teile des Kommissionsbeschlusses verlangt. Das Gericht wies die Klage mit Urteil vom 18. Dezember 2024 – T‑716/22 ab. Das dagegen eingelegte Rechtsmittel blieb nun ebenfalls ohne Erfolg.

Der EuGH bestätigte insbesondere, dass die Begründung des Kommissionsbeschlusses den Anforderungen aus Art. 296 Abs. 2 AEUV genügte. Aus den Entscheidungen von 2007 und 2013 habe sich keine Ausnahme von der Arbeitsplatzvoraussetzung für Gesellschaften zur Verwaltung von Beteiligungen ergeben. Soweit die Rechtsmittelführerinnen eine erneute Bewertung portugiesischen Rechts und der Tatsachen verlangten, erklärte der Gerichtshof ihre Einwände ganz oder teilweise für unzulässig.

Auch die Berufung auf Vertrauensschutz, Rechtssicherheit und Eigentum führte zu keinem anderen Ergebnis. Die Gesellschaften hatten nach Auffassung des EuGH keinen überprüfbaren Rechtsfehler des angefochtenen Urteils aufgezeigt. Sie müssen daher neben ihren eigenen Kosten auch die Kosten der Europäischen Kommission tragen.

Folgen für Unternehmen und Investoren

Das Urteil verdeutlicht, dass nationale Stellen genehmigte Beihilferegelungen nur innerhalb der von der Kommission festgelegten Grenzen umsetzen dürfen. Werden wesentliche Voraussetzungen nicht beachtet, können gewährte Vorteile als neue, rechtswidrig durchgeführte Beihilfen behandelt und von den Begünstigten zurückverlangt werden. Eine abweichende Verwaltungspraxis ersetzt keine wirksame Anmeldung und Genehmigung.

„Unternehmen und Investoren sollten bei steuerlichen Förderregelungen nicht allein auf die nationale Bewilligungspraxis vertrauen, sondern auch die unionsrechtlichen Genehmigungsbedingungen berücksichtigen“, erklärt Rechtsanwalt Michael Rainer von MTR Legal Rechtsanwälte. „Besondere Bedeutung haben dabei Vorgaben zur begünstigten Tätigkeit, zu Beschäftigtenzahlen und zu den zulässigen Beihilfeobergrenzen.“

Betroffene Unternehmen sollten die Voraussetzungen einer erhaltenen Vergünstigung, die zugrunde liegende Genehmigungsentscheidung und mögliche Rückforderungsrisiken sorgfältig prüfen. Dabei ist zu klären, ob die konkrete Förderung vollständig vom genehmigten System erfasst war und welche Einwände im nationalen Rückforderungsverfahren noch berücksichtigt werden können. MTR Legal Rechtsanwälte berät Unternehmen und Investoren zu den steuerrechtlichen Folgen unionsrechtlicher Beihilfeentscheidungen.

Weitere Informationen: https://www.mtrlegal.com/eugh-bestaetigt-rueckforderung-von-madeira-steuerbeihilfen/
Verantwortlich für diese Pressemeldung:

News-ID: 1328667
 102

Pressebericht „Madeira-Beihilfen: EuGH stärkt Rückforderung“ bearbeiten oder mit dem "Super-PR-Sparpaket" stark hervorheben, zielgerichtet an Journalisten & Top50 Online-Portale verbreiten:

PM löschen PM ändern
Disclaimer: Für den obigen Pressetext inkl. etwaiger Bilder/ Videos ist ausschließlich der im Text angegebene Kontakt verantwortlich. Der Webseitenanbieter distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen. Wenn Sie die obigen Informationen redaktionell nutzen möchten, so wenden Sie sich bitte an den obigen Pressekontakt. Bei einer Veröffentlichung bitten wir um ein Belegexemplar oder Quellenennung der URL.

Pressemitteilungen KOSTENLOS veröffentlichen und verbreiten mit openPR

Stellen Sie Ihre Medienmitteilung jetzt hier ein!

Jetzt gratis starten

Weitere Mitteilungen von MTR Legal Rechtsanwälte Pressearchiv

Bild: Vorzeitiges Vertragsende: Umsatzsteuer im Fokus
Vorzeitiges Vertragsende: Umsatzsteuer im Fokus
Köln, 13. November 2026. Zahlungen nach der vorzeitigen Beendigung eines Dienstleistungsvertrags können umsatzsteuerpflichtiges Entgelt sein. Entscheidend sind insbesondere die Vertragsart, der Beginn der Ausführung und die fortbestehende Leistungsbereitschaft des beauftragten Unternehmens. EuGH ordnet Zahlung als Leistungsentgelt ein Der Europäische Gerichtshof hat die maßgeblichen Kriterien für die umsatzsteuerliche Beurteilung konkretisiert (EuGH, Urteil vom 28. November 2024 – C-622/23). Das Verfahren beruhte auf einem Vorabentscheidung…
Bild: Neue Leitlinien für Zucker- und Alkoholsteuern
Neue Leitlinien für Zucker- und Alkoholsteuern
Deutschland, 13. November 2026 – Der Finanzausschuss des Deutschen Bundestages hat die im Haushaltsbegleitgesetz 2027 vorgesehenen Steuerpläne für zuckerhaltige Getränke und alkoholische Erzeugnisse verändert. Die neue Verbrauchsteuer soll später und stufenweise kommen, während die geplante Belastung einzelner alkoholischer Produkte neu geordnet wird. Ausschuss reagiert auf wirtschaftliche Einwände Der ursprüngliche Regierungsentwurf sah eine Verbrauchsteuer auf zuckerhaltige Getränke sowie Erhöhungen der Alkohol-, Schaumwein-, Zwischenerze…

Das könnte Sie auch interessieren:

Bild: EG-Recht – Jede Beihilfe verboten?
EG-Recht – Jede Beihilfe verboten?
… kann. Dieser Grundsatz wird nur in folgenden Fällen durchbrochen: ● Kein Transfer öffentlicher Mittel: Nach der Entscheidung des Europäischen Gerichtshofs (EuGH) zum Stromeinspeisungsgesetz liegt ausnahmsweise keine Bei-hilfe vor, wenn Regelungen eingeführt werden, die nicht mit einem Transfer öffent-licher Mittel einhergehen. ● Keine Vergünstigung: …
Bild: EuGH begrenzt Verjährung bei Beihilfezinsen
EuGH begrenzt Verjährung bei Beihilfezinsen
… 2026. Nationale Verjährungsvorschriften dürfen die Einziehung von Zinsen auf unionsrechtswidrige staatliche Beihilfen nicht vereiteln, wenn der Fristablauf auf der Reihenfolge der behördlichen Rückforderung beruht. Das folgt aus dem EuGH, Beschluss vom 8. Oktober 2026 – C-617/25.Streit über Zinsen aus einer BeihilferegelungDas Verfahren betrifft die …
Bild: Beihilferückforderung am Flughafen scheitert
Beihilferückforderung am Flughafen scheitert
Frankfurt am Main, 26. Oktober 2026. Das Bundesverwaltungsgericht hat die Rückforderung von Betriebsbeihilfen für den Flughafen Frankfurt-Hahn für rechtswidrig erklärt (BVerwG, Urteil vom 10. Juni 2026 – 8 C 4.25). Die Entscheidung konkretisiert, welche Sach- und Rechtslage bei der Rücknahme eines Zuwendungsbescheids nach § 48 VwVfG maßgeblich ist.Förderbescheide …
Bild: EuGH ordnet Prüfung der KLM-Staatshilfe neu
EuGH ordnet Prüfung der KLM-Staatshilfe neu
… den Beschluss der Europäischen Kommission wurde teilweise abgewiesen; über weitere Einwände muss das Gericht der Europäischen Union erneut entscheiden.Staatliche Unterstützung während der PandemieDer EuGH entschied mit Urteil vom 5. November 2026 über drei verbundene Rechtsmittelverfahren (EuGH, Urteil vom 5. November 2026 – C-266/24 P, C-269/24 P und …
Bild: EuGH begrenzt Energieentlastungen bei Insolvenz
EuGH begrenzt Energieentlastungen bei Insolvenz
Köln, 25. Oktober 2026 – Der EuGH hat mit Urteil vom 24. September 2026 – C-503/25, C-504/25 entschieden, dass nationale Energievergünstigungen für strom- und erdgasintensive Unternehmen nicht zwingend Unternehmen unter insolvenzabhängiger Sonderverwaltung offenstehen müssen. Maßgeblich ist, ob diese Unternehmen nach den unionsrechtlichen Leitlinien …
Bild: Hoffnung für enttäuschte Kunden von Lebensversicherungen
Hoffnung für enttäuschte Kunden von Lebensversicherungen
… einem Prämienvolumen von über 400 Milliarden Euro betroffen sein könnten. Insofern drohen den Lebensversicherungsgesellschaften eine Flut von Widersprüchen sowie eine Rückforderung der gezahlten Prämien durch Versicherungskunden in erheblicher Höhe, die mit der Entwicklung ihrer Verträge unzufrieden sind. Inhaber von Lebensversicherungsverträgen sollten …
Seminar „EU-Beihilfen in Kommunen"
… unterscheiden? Wann wird die Finanzierung der Daseinsvorsorge als Beihilfe betrachtet? Wie sind die Bedingungen des Monti-Pakets und der Altmark-Trans Entscheidung des EuGH zu verstehen? Wann dürfen Darlehenszuschüsse vergeben werden? Welche Beihilfenrisiken bergen die Beteiligungsgesellschaften? Die Europäische Akademie für Steuern, Wirtschaft & Recht …
Bild: Lebensversicherungskunden können Prämien zurückfordern
Lebensversicherungskunden können Prämien zurückfordern
… einem Prämienvolumen von über 400 Milliarden Euro betroffen sein könnten. Insofern drohen den Lebensversicherungsgesellschaften eine Flut von Widersprüchen sowie eine Rückforderung der gezahlten Prämien durch Versicherungskunden in erheblicher Höhe, die mit der Entwicklung ihrer Verträge unzufrieden sind. Inhaber von Lebensversicherungsverträgen sollten …
Bild: Rundfunkbeitrag mit Europarecht vereinbarBild: Rundfunkbeitrag mit Europarecht vereinbar
Rundfunkbeitrag mit Europarecht vereinbar
EuGH erklärt Rundfunkbeitrag für rechtmäßig Der Europäische Gerichtshof hat mit Urteil vom 13.12.2018 zum Aktenzeichen C-492/17 entschieden, dass der deutsche Rundfunkbeitrag mit dem Unionsrecht vereinbar ist. In Deutschland wird der öffentlich-rechtliche Rundfunk hauptsächlich durch den Rundfunkbeitrag finanziert, den u.a. jeder Erwachsene zahlen muss, …
Bild: Madeira-Beihilfen: EuGH hält Rückforderung aufrecht
Madeira-Beihilfen: EuGH hält Rückforderung aufrecht
Luxemburg, 8. Oktober 2026 – Der Europäische Gerichtshof hat die Rückforderung bestimmter Steuervergünstigungen in der Freizone Madeira bestätigt (EuGH, Urteil vom 8. Oktober 2026 – C‑173/25 P). Das Rechtsmittel mehrerer in São Paulo ansässiger Gesellschaften gegen das vorausgegangene Urteil des Gerichts der Europäischen Union blieb ohne Erfolg.Steuervorteile …
Sie lesen gerade: Madeira-Beihilfen: EuGH stärkt Rückforderung