openPR bei Google bevorzugen.
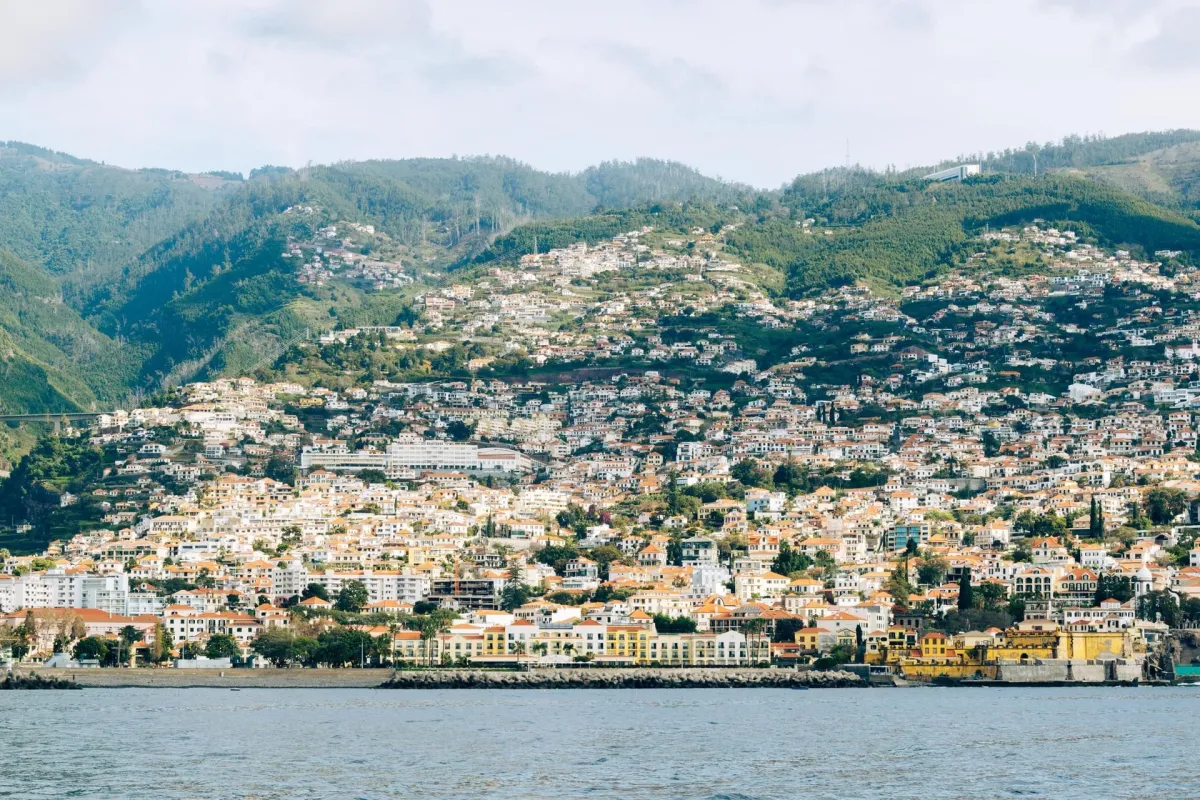
(openPR) Luxemburg, 8. Oktober 2026 – Der Europäische Gerichtshof hat die Rückforderung bestimmter Steuervergünstigungen in der Freizone Madeira bestätigt (EuGH, Urteil vom 8. Oktober 2026 – C‑173/25 P). Das Rechtsmittel mehrerer in São Paulo ansässiger Gesellschaften gegen das vorausgegangene Urteil des Gerichts der Europäischen Union blieb ohne Erfolg.
Steuervorteile waren an Arbeitsplätze gebunden
Die Regelung für die Freizone Madeira gewährte Unternehmen unter bestimmten Voraussetzungen eine ermäßigte Körperschaftsteuer sowie weitere steuerliche Vorteile. Nach der Genehmigung durch die Europäische Kommission mussten die begünstigten Tätigkeiten tatsächlich und materiell auf Madeira ausgeübt werden. Zudem hing die zulässige Höhe der Beihilfe von der Zahl der Arbeitsplätze ab, die ein Unternehmen im jeweiligen Geschäftsjahr aufrechterhielt.
Die Kommission überprüfte die Anwendung der Regelung und leitete 2018 ein förmliches Prüfverfahren nach Art. 108 Abs. 2 AEUV ein. Mit Beschluss vom 4. Dezember 2020 stellte sie fest, dass Portugal die Regelung teilweise abweichend von den Genehmigungsentscheidungen umgesetzt habe. Portugal wurde deshalb verpflichtet, die insoweit rechtswidrigen und mit dem Binnenmarkt unvereinbaren Beihilfen von den Empfängern zurückzufordern.
Von der Regelung betroffen waren auch portugiesische Beteiligungsverwaltungsgesellschaften, sogenannte SGPS. Mehrere Gesellschaften wandten sich gegen Art. 1 und 4 des Kommissionsbeschlusses. Das Gericht der Europäischen Union wies ihre Klage mit Urteil vom 18. Dezember 2024 in der Rechtssache T‑716/22 ab.
Vier Rechtsmittelgründe bleiben erfolglos
Vor dem EuGH beanstandeten die Gesellschaften unter anderem die Begründung des Kommissionsbeschlusses und die Einordnung der Vergünstigungen als staatliche Beihilfe. Außerdem beriefen sie sich auf eine vermeintlich angemeldete Ausnahme für SGPS sowie auf Vertrauensschutz, Rechtssicherheit, Eigentumsschutz und den Grundsatz der Gesetzmäßigkeit. Keiner dieser Einwände führte zur Aufhebung des angefochtenen Urteils.
Der EuGH hielt die Begründung der Kommission für ausreichend. Aus dem Beschluss sei erkennbar gewesen, dass die arbeitsplatzbezogene Voraussetzung für sämtliche in der Freizone registrierten Unternehmen und damit auch für SGPS gelten sollte. Eine wirksam genehmigte Ausnahme von dieser Bedingung ließ sich nach der gerichtlichen Würdigung nicht feststellen.
Weitere Rügen waren unzulässig, weil sie im Ergebnis auf eine erneute Bewertung des portugiesischen Rechts oder der Tatsachen zielten. Im Rechtsmittelverfahren prüft der EuGH solche Feststellungen grundsätzlich nur eingeschränkt. Die Gesellschaften hatten insbesondere keine Verfälschung des nationalen Rechts oder der maßgeblichen Beweismittel hinreichend dargelegt.
Unternehmen sollten Beihilfevoraussetzungen dokumentieren
Das Urteil verdeutlicht, dass steuerliche Vorteile nur innerhalb der von der Kommission genehmigten Bedingungen Bestand haben. Dies betrifft insbesondere Vorgaben zum Ort der wirtschaftlichen Tätigkeit, zur Zahl der Arbeitsplätze und zu beihilferechtlichen Obergrenzen. Werden diese Voraussetzungen nicht erfüllt, kann eine Rückforderung auch Jahre nach der Gewährung erhebliche finanzielle Folgen auslösen.
„Unternehmen und Investoren sollten bei steuerlichen Förderregelungen nicht allein auf die nationale Ausgestaltung vertrauen, sondern auch die zugrunde liegende beihilferechtliche Genehmigung berücksichtigen“, erklärt Rechtsanwalt Michael Rainer von MTR Legal Rechtsanwälte. „Die Entscheidung zeigt, dass der Nachweis tatsächlicher Tätigkeiten und aufrechterhaltener Arbeitsplätze für den Fortbestand einer Vergünstigung entscheidend sein kann.“
Betroffene Unternehmen können insbesondere folgende Punkte prüfen:
- Genehmigungsbedingungen: Stimmen die tatsächlich genutzten Vorteile mit den Vorgaben der Kommissionsentscheidung überein?
- Arbeitsplatzkriterien: Lassen sich Schaffung und Aufrechterhaltung der maßgeblichen Stellen nachvollziehbar belegen?
- Tätigkeitsbezug: Wurden die begünstigten Tätigkeiten tatsächlich und materiell in der geförderten Region ausgeübt?
- Rückforderungsrisiken: Welche finanziellen und steuerlichen Auswirkungen könnte eine nachträgliche Korrektur haben?
MTR Legal Rechtsanwälte berät Unternehmen und Investoren bei der Einordnung wirtschaftsrechtlicher Sachverhalte und möglicher Folgen behördlicher Entscheidungen.
Weitere Informationen: https://www.mtrlegal.com/eugh-bestaetigt-rueckforderung-von-beihilfen-in-madeira/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.