openPR bei Google bevorzugen.
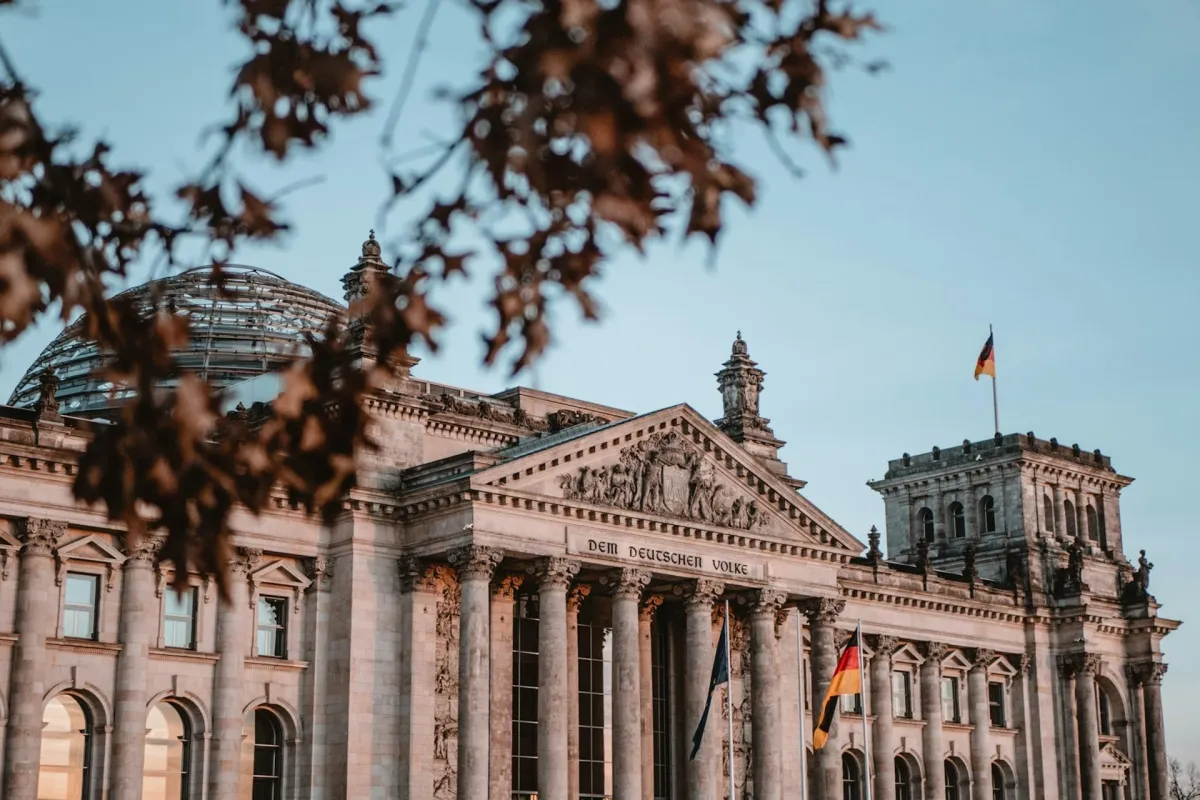
(openPR) Berlin, 8. Oktober 2026. Der Bundestag hat einen Antrag der Fraktion Bündnis 90/Die Grünen zur zusätzlichen Besteuerung sehr großer Nettovermögen abgelehnt. Der Vorstoß zielte auf Vermögen oberhalb von 500 Millionen Euro und war Teil mehrerer steuerpolitischer Abstimmungen an diesem Sitzungstag.
Der Antrag mit dem Titel „500-Millionen-Steuer – Extremvermögen fairer beteiligen“ war am 29. September 2026 als Bundestagsdrucksache 21/8267 eingebracht worden. Vorgesehen war eine neue Abgabe für Personen, deren Nettovermögen den Freibetrag von 500 Millionen Euro übersteigt. Nach den Plänen sollte die Steuer erst für den darüberliegenden Vermögensteil einsetzen.
Konzept sah progressive Belastung hoher Nettovermögen vor
Das Modell der Fraktion beruhte auf einem linear-progressiven Tarif. Der Mindestgrenzsteuersatz sollte bei Vermögen oberhalb von 500 Millionen Euro zwei Prozent betragen, bei einer Milliarde Euro auf drei Prozent steigen und ab zehn Milliarden Euro vier Prozent erreichen. Bereits gezahlte Einkommensteuer sollte auf die neue Abgabe angerechnet werden.
Nach Darstellung der Antragsteller wären nur wenige Hundert Menschen in Deutschland betroffen gewesen. Die Fraktion bezifferte die erwarteten zusätzlichen Einnahmen auf mehr als 20 Milliarden Euro jährlich. Ein großer Teil dieser Mittel sollte den Ländern zugutekommen, wobei die Einnahmen nach dem Konzept nicht vollständig als klassische Vermögensteuer ausgestaltet werden sollten.
- Freibetrag: 500 Millionen Euro Nettovermögen
- Tarifbeginn: zwei Prozent Mindestgrenzsteuersatz oberhalb des Freibetrags
- Weitere Stufen: drei Prozent ab einer Milliarde Euro und vier Prozent ab zehn Milliarden Euro
- Anrechnung: Bereits gezahlte Einkommensteuer sollte berücksichtigt werden
Begründung mit Vermögenskonzentration und Finanzbedarf
Zur Begründung verwies die Fraktion auf eine aus ihrer Sicht ungleiche steuerliche Behandlung von Arbeits- und Kapitaleinkommen. Arbeitseinkommen könnten nach der Argumentation mit Steuern und Abgaben von bis zu 48 Prozent belastet sein, während Kapitaleinkommen maximal etwa 26 Prozent unterlägen. Zudem wurden Holding-Strukturen angesprochen, über die ausgeschüttete Kapitalgewinne nach Darstellung der Fraktion mit nur 1,5 Prozent besteuert werden könnten, sofern sie nicht auf Privatkonten ausgezahlt würden.
Der Antrag stellte den Vorschlag auch in einen finanzpolitischen Zusammenhang. Genannt wurden jährliche Fehlbeträge von mehr als 30 Milliarden Euro in Städten und Gemeinden sowie eine von der Bundesregierung angegebene Finanzierungslücke von mehr als 100 Milliarden Euro für die Jahre 2028 bis 2030. Außerdem verwies die Fraktion auf Studien, wonach Milliardenvermögen von 2015 bis 2024 im Durchschnitt um 121 Prozent gestiegen seien.
Am 8. Oktober 2026 lehnte der Bundestag in namentlicher Abstimmung mehrere steuerpolitische Anträge und Gesetzentwürfe der Fraktion Bündnis 90/Die Grünen ab. Auch ein Antrag der Fraktion Die Linke fand per Handzeichen keine Mehrheit. Bei einer der namentlichen Abstimmungen wurden 578 Stimmen abgegeben, darunter 445 Nein-Stimmen, 132 Ja-Stimmen und eine Enthaltung.
Folgen für Unternehmen, Investoren und Betroffene
Unmittelbar führt die Ablehnung des Antrags nicht zu einer neuen Steuerbelastung. Gleichwohl zeigt die parlamentarische Debatte, dass Fragen der Vermögensbesteuerung, der Anrechnung von Einkommensteuer und der Behandlung von Kapitalerträgen politisch weiter relevant bleiben. Für vermögende Privatpersonen, Beteiligungsgesellschaften, Familienunternehmen und Investoren können solche Initiativen daher bereits vor einer möglichen Gesetzesänderung Bedeutung für die steuerliche Einordnung bestehender Strukturen haben.
„Die Entscheidung des Bundestages beendet das konkrete Gesetzgebungsvorhaben nicht als steuerpolitisches Thema“, sagt Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte. „Unternehmen und Investoren sollten beobachten, ob vergleichbare Modelle erneut aufgegriffen werden, weil bereits die Diskussion Auswirkungen auf Planungen zu Beteiligungen, Ausschüttungen und Nachfolge haben kann.“
Betroffene sollten steuerpolitische Entwicklungen sorgfältig verfolgen und bestehende Vermögens-, Beteiligungs- und Unternehmensstrukturen regelmäßig auf ihre steuerliche Belastung und Dokumentation prüfen lassen. Dabei kommt es auf den Einzelfall an, insbesondere auf die Zusammensetzung des Vermögens, nationale und internationale Bezüge sowie bereits gezahlte Steuern. Eine vorsorgliche Einordnung kann helfen, rechtliche und steuerliche Folgen neuer Gesetzgebungsvorhaben frühzeitig zu verstehen.
Weitere Informationen: https://www.mtrlegal.com/bundestag-lehnt-antrag-zur-500-millionen-steuer-ab/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.