openPR bei Google bevorzugen.
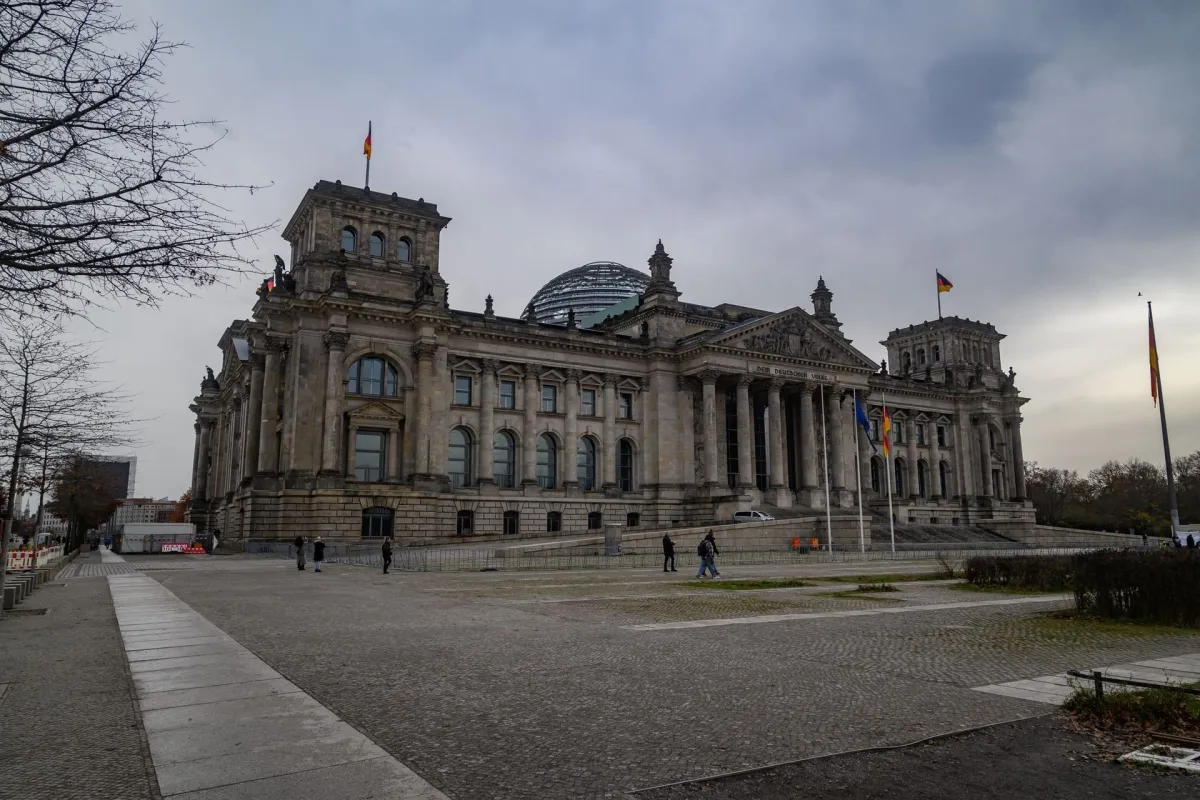
(openPR) Berlin, 29. Oktober 2026. Der Deutsche Bundestag hat mehrere steuerpolitische Initiativen zu Einkommen, Immobilien, Erbschaften, Kryptowerten und organisierter Steuerhinterziehung abgelehnt. Damit bleiben die bestehenden gesetzlichen Regelungen zunächst unverändert.
Abstimmungen über Einkommen und Immobilien
In seiner 99. Sitzung der 21. Wahlperiode befasste sich der Bundestag am 8. Oktober 2026 mit vier Anträgen und drei Gesetzentwürfen, über die namentlich abgestimmt wurde. Ein zusätzlicher Antrag zur Regulierung und Besteuerung von Kryptowerten erreichte ebenfalls keine Mehrheit. Grundlage der Beratungen waren das Plenarprotokoll 21/99 sowie die zu den einzelnen Tagesordnungspunkten veröffentlichten Drucksachen.
Zu den behandelten Themen gehörte die beabsichtigte Entlastung kleiner und mittlerer Einkommen. Der Antrag auf Drucksache 21/8379 verband dieses Ziel mit einer stärkeren Förderung des Rücklagen- und Vermögensaufbaus. Da der Bundestag den Antrag ablehnte, wurden die darin vorgesehenen Maßnahmen nicht umgesetzt.
Mehrere Abstimmungen betrafen die steuerliche Behandlung von Immobilien. Der Antrag auf Drucksache 21/6646 zielte auf eine Reform der Share-Deal-Besteuerung, bei der Beteiligungen an grundbesitzenden Gesellschaften statt der Grundstücke selbst übertragen werden. Keine Mehrheit erhielten zudem die Gesetzentwürfe auf den Drucksachen 21/4745 und 21/6637, die Änderungen bei der Immobilienbesteuerung beziehungsweise bei der Besteuerung von Immobilienveräußerungen vorsahen.
Erbschaftsteuer und organisierte Steuerhinterziehung
Auch zwei Regelungsbereiche der Erbschaft- und Schenkungsteuer standen zur Abstimmung. Der Bundestag lehnte sowohl die angestrebte Abschaffung der Verschonungsbedarfsprüfung ab einem begünstigten Vermögen von 26 Millionen Euro als auch die Abschaffung der sogenannten 300-Wohneinheiten-Regelung ab. Die Beratungen beruhten auf den Drucksachen 21/6647 sowie 21/4456 und 21/4892.
Ein weiterer Antrag betraf den Aufbau einer eigenständigen Analyse- und Ermittlungseinheit für international organisierte Steuerhinterziehung auf Bundesebene. Er erfasste insbesondere Cum-Cum- und Cum-Ex-Geschäfte sowie Umsatzsteuerkarusselle. Die in Drucksache 21/6656 genannten Schäden von 28,5 Milliarden Euro durch Cum-Cum-Geschäfte und 7,2 Milliarden Euro durch Cum-Ex-Geschäfte sind Bezifferungen des Antrags; auch dieser fand keine Mehrheit.
Besteuerung von Kryptowerten bleibt im Fokus
Der Gesetzentwurf auf Drucksache 21/5752 sollte die Besteuerung von Kryptowerten ändern und eine als Gerechtigkeitslücke bezeichnete Regelungslücke schließen. Nach Beratung der Beschlussempfehlung des Finanzausschusses lehnte der Bundestag den Entwurf ab. Ein in der Debatte erwähnter Referentenentwurf des Bundesministeriums der Finanzen war nicht Gegenstand der Abstimmung, während auch ein weiterer Antrag zu einer strengeren Regulierung und veränderten Besteuerung von Kryptowerten scheiterte.
Die wesentlichen Abstimmungsergebnisse lassen sich wie folgt zusammenfassen:
- Keine Änderung bei der Entlastung kleiner und mittlerer Einkommen sowie beim Rücklagen- und Vermögensaufbau.
- Keine Reform der behandelten Regelungen zu Share Deals, Immobilienbesteuerung und Immobilienveräußerungen.
- Keine Abschaffung der angesprochenen Regelungen zur Verschonungsbedarfsprüfung und zu den 300 Wohneinheiten.
- Keine Umsetzung der beratenen Maßnahmen zu organisierter Steuerhinterziehung und Kryptowerten.
„Die Abstimmungen zeigen, dass Unternehmen und Investoren trotz der abgelehnten Initiativen mit weiteren steuerpolitischen Diskussionen in diesen Bereichen rechnen müssen“, erklärt Rechtsanwalt Michael Rainer von MTR Legal Rechtsanwälte. „Bei Immobilientransaktionen, Unternehmensvermögen und Kryptowerten bleibt deshalb eine sorgfältige Einordnung der jeweils geltenden Regelungen von Bedeutung.“
Betroffene sollten steuerlich relevante Transaktionen anhand des geltenden Rechts prüfen und die weitere Gesetzgebung beobachten. Dies gilt insbesondere bei Anteilserwerben an Immobiliengesellschaften, größeren Vermögensübertragungen und Geschäften mit Kryptowerten. MTR Legal Rechtsanwälte berät Unternehmen, Investoren und Privatpersonen bei Fragen zur steuerlichen Gestaltung und zur rechtlichen Einordnung geplanter Transaktionen.
Weitere Informationen: https://www.mtrlegal.com/bundestag-lehnt-mehrere-steuerpolitische-initiativen-ab/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.