openPR bei Google bevorzugen.
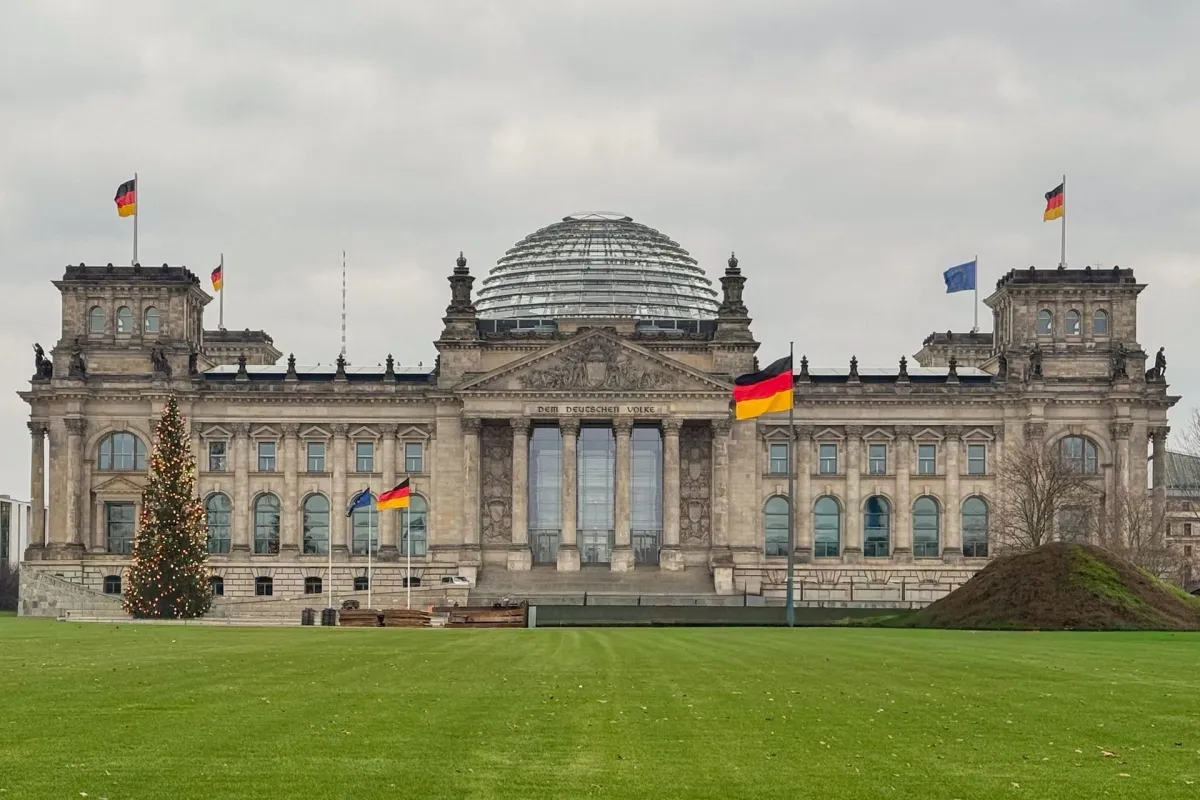
(openPR) Köln, 15. Oktober 2026. Der Deutsche Bundestag hat zwei steuerrechtliche Vorhaben der Bundesregierung in erster Lesung beraten und zur weiteren Prüfung an die Ausschüsse überwiesen. Für Unternehmen, Investoren und Privatpersonen können die geplanten Änderungen erhebliche Bedeutung entfalten, auch wenn die endgültige Fassung noch offen ist.
Im Mittelpunkt der Beratungen standen der Entwurf eines Einkommensteuerreformgesetzes 2027 auf Bundestagsdrucksache 21/8235 und der Entwurf eines Jahressteuergesetzes 2026 auf Bundestagsdrucksache 21/8283. Beide Vorlagen wurden nach der Aussprache an die Ausschüsse überwiesen; federführend ist jeweils der Finanzausschuss. Zusätzlich befasste sich der Bundestag mit einem Antrag der Fraktion Bündnis 90/Die Grünen zum Familienleistungsausgleich. Auch dieser Antrag wurde zur weiteren Beratung überwiesen.
Einkommensteuerreform 2027 mit Entlastungen und Gegenfinanzierung
Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 datiert vom 28. September 2026 und soll nach den vorliegenden Angaben zum 1. Januar 2027 in Kraft treten. Da das Vorhaben zustimmungsbedürftig ist, wird auch der Bundesrat im weiteren Verfahren eine Rolle spielen. Änderungen im parlamentarischen Verfahren bleiben deshalb möglich. Eine abschließende Entscheidung wurde mit der ersten Lesung nicht getroffen.
Nach den Angaben in der Debatte sollen kleine und mittlere Einkommen entlastet werden. Bundesfinanzminister Lars Klingbeil verwies auf eine Bruttoentlastung von zehn Milliarden Euro für die Jahre 2027 und 2028. Nach dpa-AFX sollen die Entlastungen ab 2028 jährlich zehn Milliarden Euro erreichen. Zur Finanzierung sind zugleich mehrere belastende Einzelmaßnahmen vorgesehen.
- Die Steuerermäßigung für Handwerkerleistungen soll von 20 Prozent auf 15 Prozent sinken.
- Der Höchstbetrag für diese Steuerermäßigung soll von 1.200 Euro auf 900 Euro reduziert werden.
- Die Pauschsteuer für Minijobs soll von 2 Prozent auf 5 Prozent steigen.
- Für 2027 werden aus den Gegenfinanzierungsmaßnahmen Mehreinnahmen von rund 2,6 Milliarden Euro erwartet.
Der Entwurf sieht außerdem Änderungen beim gewerbesteuerlichen Zerlegungsmaßstab für Betreiber von Rechenzentren vor. Daneben ist eine Erhöhung der Grundlohngrenze für steuerfreie Sonn- und Feiertagszuschläge geplant. Betroffen sein können damit nicht nur Arbeitnehmer und Privatpersonen, sondern auch Arbeitgeber und Unternehmen mit gewerbesteuerlichen Fragestellungen. Aus der Wirtschaft wurden bereits weitergehende Anpassungen an die Inflation sowie Kritik an der geplanten Erhöhung der Minijob-Pauschsteuer geäußert.
Jahressteuergesetz 2026 bleibt im Verfahren offen
Auch das Jahressteuergesetz 2026 wurde nach der ersten Beratung nicht beschlossen, sondern an den Finanzausschuss überwiesen. Der Regierungsentwurf stammt vom 30. September 2026; das Bundeskabinett hatte ihn bereits am 12. August 2026 beschlossen. Dem Bundestag lagen zugleich die Stellungnahme des Bundesrates und die Gegenäußerung der Bundesregierung vor. Der Bundesrat hatte am 25. September 2026 Stellung genommen.
Die Stellungnahme der Länder betrifft unter anderem Regelungen zu § 15a EStG, zur Thesaurierungsbegünstigung und zu geringwertigen Wirtschaftsgütern. Nach den vorliegenden Informationen hat die Bundesregierung einzelne Forderungen der Länder aufgegriffen. Die vom Bundesrat geforderte Anhebung des Gewerbesteuer-Mindesthebesatzes auf 300 Prozent lehnt die Bundesregierung hingegen ab. Dieser Punkt bleibt damit Gegenstand der weiteren politischen und fachlichen Befassung.
Folgen für Familien, Unternehmen und Investoren
Der Antrag der Fraktion Bündnis 90/Die Grünen bezieht sich auf Kindergeld, Kinderfreibeträge und die sogenannte Entlastungsschere. Nach den im Antrag genannten Regierungszahlen soll das Kindergeld 2027 bei 267 Euro und 2028 bei 272 Euro liegen. Die Kinderfreibeträge werden dort mit 10.056 Euro beziehungsweise 10.236 Euro angegeben. Die Fraktion kritisiert, dass eine prozentual gleiche Anhebung von Kindergeld und Kinderfreibeträgen die Entlastungsschere nicht verringere.
Für Privatpersonen können insbesondere Einkommensteuertarif, Kindergeld, Kinderfreibeträge und die Steuerermäßigung für Handwerkerleistungen relevant werden. Unternehmen und Investoren sollten vor allem gewerbesteuerliche Aspekte, lohnsteuerliche Begünstigungen, die Behandlung von Personenunternehmen und mögliche Änderungen bei geringwertigen Wirtschaftsgütern im Blick behalten. Da alle Vorlagen noch beraten werden, ist derzeit keine abschließende Bewertung des endgültigen Regelungsinhalts möglich. Maßgeblich werden die Ausschussberatungen, mögliche Änderungen im Bundestag und die Beteiligung des Bundesrates sein.
Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte, erklärt: „Die Entwürfe zeigen, dass steuerliche Entlastungen häufig mit Gegenfinanzierungen an anderer Stelle verbunden werden. Unternehmen und Investoren sollten deshalb nicht nur einzelne Begünstigungen betrachten, sondern die Gesamtwirkung auf Finanzierungs-, Personal- und Investitionsentscheidungen einordnen.“
Betroffene können die weitere Entwicklung des Gesetzgebungsverfahrens verfolgen und bestehende Planungen anhand der diskutierten Regelungsbereiche überprüfen. Eine steuerliche Einordnung kann insbesondere dann Bedeutung gewinnen, wenn Investitionen, Unternehmensnachfolgen, Personalmodelle oder private Vermögensentscheidungen zeitlich in die Jahre 2026 bis 2028 fallen. MTR Legal Rechtsanwälte unterstützt Mandanten bei Fragen des Steuerrechts und bei der Bewertung gesetzgeberischer Änderungen. Weitere Informationen: https://www.mtrlegal.com/bundestag-beraet-steuerreformen-fuer-2026-und-2027/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.