openPR Recherche & Suche
Presseinformation

Erbschaftsteuer: Karlsruhe prüft Betriebsvermögen

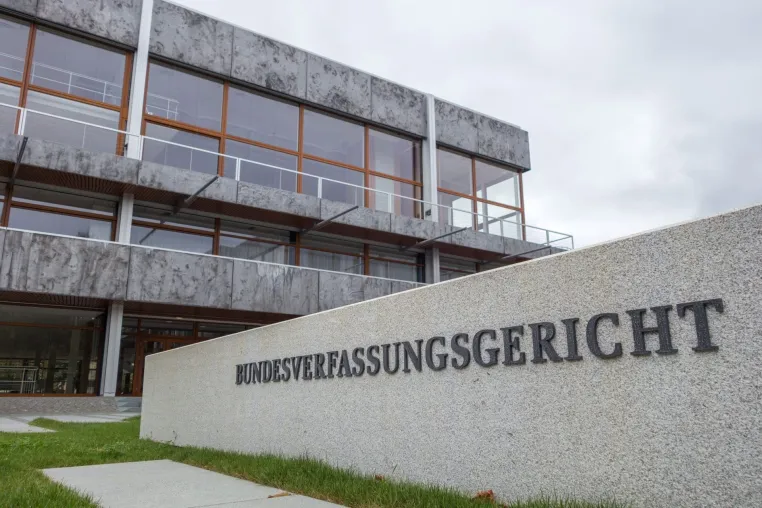
 (© MTR Legal Rechtsanwälte)
(© MTR Legal Rechtsanwälte)

(openPR) Karlsruhe, 13. Oktober 2026. Das Bundesverfassungsgericht hat erneut zentrale Fragen der Erbschaftsteuer bei Unternehmensvermögen verhandelt. Im Mittelpunkt steht, ob die Begünstigung von Betriebsvermögen gegenüber anderem Vermögen mit dem allgemeinen Gleichheitssatz vereinbar ist.

Der Erste Senat befasste sich in der mündlichen Verhandlung mit einer Verfassungsbeschwerde, die unter dem Aktenzeichen 1 BvR 804/22 geführt wird. Der Termin war zuvor durch Pressemitteilung Nr. 49/2026 vom 30. Juli 2026 angekündigt worden. Eine Entscheidung ist noch nicht ergangen; aus der Verhandlung folgt daher keine Vorfestlegung des Gerichts.

Gleichbehandlung und Unternehmensverschonung im Fokus

Anlass des Verfahrens ist ein Erwerb von Todes wegen, bei dem nach veröffentlichten Berichten ein Wertpapierdepot und Grundvermögen im Wert von rund 250.000 Euro vererbt wurden. Hierauf fiel Erbschaftsteuer von rund 47.000 Euro an. Nach erfolgloser Klage vor dem Finanzgericht und zurückgewiesener Nichtzulassungsbeschwerde beim Bundesfinanzhof liegt die Frage nun beim Bundesverfassungsgericht.

Inhaltlich knüpft die Verhandlung an die Entscheidung vom 17. Dezember 2014 an. Damals hatte das Bundesverfassungsgericht die damalige Ausgestaltung der erbschaftsteuerlichen Begünstigungen für Betriebsvermögen beanstandet und dem Gesetzgeber Vorgaben gemacht. Die seit 2016 geltenden Regelungen stehen nun erneut im verfassungsrechtlichen Blickfeld.

Besprochen wurden insbesondere mehrere Instrumente des Erbschaftsteuerrechts. Dazu zählen:

  • die Regelverschonung und die Optionsverschonung,
  • die Verschonungsbedarfsprüfung nach § 28a ErbStG,
  • der Vorwegabschlag für Familienunternehmen nach § 13a Abs. 9 ErbStG,
  • die 26-Mio.-EUR-Grenze nach § 13a Abs. 1 ErbStG.

26-Mio.-EUR-Grenze und Leistungsfähigkeit

Ein Schwerpunkt der Erörterung lag auf der Frage, warum die Schwelle von 26 Mio. Euro an den jeweiligen Erwerb anknüpft und nicht unmittelbar an das Unternehmen. Der Senat fragte damit nach der Systematik einer Begünstigung, die dem Schutz von Unternehmen dienen soll, aber im Erbschaftsteuerrecht an den Erbanfall des einzelnen Erwerbers gebunden ist. In der Diskussion wurden auch Konstellationen großer Personengesellschaften mit breitem Gesellschafterkreis angesprochen.

Daneben nahm die Verschonungsbedarfsprüfung breiten Raum ein. Nach der Darstellung der Bundesregierung soll sie sicherstellen, dass die Leistungsfähigkeit des Erwerbers berücksichtigt wird, weil auch miterworbenes Privatvermögen und innerhalb von zehn Jahren nacherworbenes nicht begünstigtes Vermögen einbezogen werden können. Ob das Bundesverfassungsgericht diese Einordnung teilt, bleibt der ausstehenden Entscheidung vorbehalten.

Auch die Übertragung von Unternehmen auf Familienstiftungen wurde thematisiert. In der Verhandlung wurde herausgearbeitet, dass eine solche Struktur nicht ohne Weiteres als rein steuerliche Gestaltung zu verstehen ist. Als möglicher Zweck wurde vielmehr der langfristige Erhalt eines Unternehmens und die Vermeidung einer Zersplitterung von Beteiligungen genannt.

Folgen für Nachfolge, Investitionen und Planung

Sachverständige und Verbände bewerteten die bestehenden Verschonungsregeln unterschiedlich. Einerseits wurde bezweifelt, dass die Begünstigung von Betriebsvermögen zur Sicherung von Unternehmen und Arbeitsplätzen erforderlich ist. Andererseits wurde betont, dass Familienunternehmen für Investitionen, Beschäftigung und regionale Wirtschaftsstrukturen von erheblicher Bedeutung sein können.

In der Verhandlung wurden auch Alternativen wie Stundungsmodelle und Flat-Tax-Modelle angesprochen. Dabei ging es um die Frage, ob andere Regelungen den gesetzgeberischen Zweck ebenso erreichen könnten, ohne die Gleichbehandlung unverhältnismäßig zu beeinträchtigen. Zugleich wurde auf mögliche Liquiditätsbelastungen hingewiesen, wenn Unternehmen die Steuer wirtschaftlich aus laufenden Gewinnen finanzieren müssen.

„Für Unternehmen und Investoren ist die Entscheidung bedeutsam, weil sie den Rahmen für Nachfolgegestaltungen und Beteiligungsstrukturen beeinflussen kann“, sagt Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte. „Solange das Bundesverfassungsgericht nicht entschieden hat, sollten bestehende Planungen sorgfältig an den geltenden Regeln und möglichen Folgefragen ausgerichtet werden.“

Parallel verhandelte der Erste Senat am 12. Oktober 2026 über den Normenkontrollantrag des Freistaats Bayern zur Gesetzgebungskompetenz bei der Erbschaftsteuer, Aktenzeichen 1 BvF 1/23. Dieses Verfahren ist vom Verfahren zur Verschonung von Betriebsvermögen zu unterscheiden, steht aber thematisch im Zusammenhang mit der aktuellen Prüfung. Ein Verkündungstermin wurde bislang nicht genannt.

Für Unternehmer, Gesellschafter, Investoren und vermögende Privatpersonen kann die kommende Entscheidung erhebliche Bedeutung haben. Betroffen sein können die steuerliche Belastung von Nachfolgen, die Strukturierung von Beteiligungen und gesellschaftsrechtliche Folgefragen. Bis zur Entscheidung bleibt maßgeblich, dass die derzeitigen gesetzlichen Vorgaben weiter den Ausgangspunkt jeder Einordnung bilden.

Weitere Informationen: https://www.mtrlegal.com/bverfg-prueft-erbschaftsteuer-auf-betriebsvermoegen/

Verantwortlich für diese Pressemeldung:

News-ID: 1327877
 258

Pressebericht „Erbschaftsteuer: Karlsruhe prüft Betriebsvermögen“ bearbeiten oder mit dem "Super-PR-Sparpaket" stark hervorheben, zielgerichtet an Journalisten & Top50 Online-Portale verbreiten:

PM löschen PM ändern
Disclaimer: Für den obigen Pressetext inkl. etwaiger Bilder/ Videos ist ausschließlich der im Text angegebene Kontakt verantwortlich. Der Webseitenanbieter distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen. Wenn Sie die obigen Informationen redaktionell nutzen möchten, so wenden Sie sich bitte an den obigen Pressekontakt. Bei einer Veröffentlichung bitten wir um ein Belegexemplar oder Quellenennung der URL.

Pressemitteilungen KOSTENLOS veröffentlichen und verbreiten mit openPR

Stellen Sie Ihre Medienmitteilung jetzt hier ein!

Jetzt gratis starten

Weitere Mitteilungen von MTR Legal Rechtsanwälte Pressearchiv

Bild: EU plant neue Schwelle für CO₂-Zertifikate
EU plant neue Schwelle für CO₂-Zertifikate
Köln, 29. Oktober 2026 – Europäisches Parlament und Rat haben sich politisch auf geänderte Regeln für die Marktstabilitätsreserve im EU-Emissionshandel verständigt. Die geplante höhere Löschungsschwelle soll den europäischen CO₂-Markt stabilisieren, ist aber noch nicht verbindlich beschlossen. Bis zu 700 Millionen Zertifikate in der Reserve Die am 20. Oktober 2026 erzielte vorläufige Einigung betrifft den Gültigkeitsverfall von Emissionszertifikaten in der Marktstabilitätsreserve. Nach der vereinbarten Linie soll die maßgebliche Schwelle vo…
Bild: EU erweitert Rahmen zur Geldwäschebekämpfung
EU erweitert Rahmen zur Geldwäschebekämpfung
Deutschland, 29. Oktober 2026 – Die Europäische Union hat ein Zusatzprotokoll des Europarats zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung unterzeichnet. Vorgesehen sind erweiterte Regeln zur internationalen Zusammenarbeit, zur Ermittlung von Vermögenswerten und zu deren Einziehung. Ratsbeschluss ermöglicht Unterzeichnung durch die EU Der Rat der Europäischen Union genehmigte die Unterzeichnung mit dem Beschluss (EU) 2026/2356 vom 13. Oktober 2026. Rechtsgrundlage sind Art. 114 in Verbindung mit Art. 218 Abs. 5 des Vertrags über…

Das könnte Sie auch interessieren:

Bild: Erbschaftsteuer vor verfassungsrechtlicher Weichenstellung
Erbschaftsteuer vor verfassungsrechtlicher Weichenstellung
… aufeinanderfolgenden Verhandlungstagen mit grundlegenden Fragen der Erbschaftsteuer befasst. Im Mittelpunkt standen die bundeseinheitliche Ausgestaltung der Steuer sowie die Begünstigung von Betriebsvermögen bei Erbschaften und Schenkungen.Die Verfahren betreffen unterschiedliche Ansatzpunkte, haben aber eine gemeinsame Bedeutung: Es geht um die Grenzen, innerhalb …
Bild: Betriebs-Erben müssen sich auf Änderungen bei der Erbschaftsteuer einstellenBild: Betriebs-Erben müssen sich auf Änderungen bei der Erbschaftsteuer einstellen
Betriebs-Erben müssen sich auf Änderungen bei der Erbschaftsteuer einstellen
… der Erbschaftsteuer zu einer unverhältnismäßigen Bevorzugung von Firmen-Erben führen, die gegen das Gleichheitsgebot gemäß Artikel 3 des Grundgesetzes verstoße. Der Hintergrund: Wird Betriebsvermögen vererbt und bleiben die Arbeitsplätze im Wesentlichen über einen Zeitraum von fünf bis sieben Jahren erhalten, sind Ermäßigungen bei der Erbschaftsteuer …
Bild: Neuregelung der Erbschaftsteuer: Aktuelle Entwicklungen
Neuregelung der Erbschaftsteuer: Aktuelle Entwicklungen
Zur Neuregelung der Begünstigung von Betriebsvermögen bei der Erbschaftsteuer sind jetzt erste Details bekannt. „Nach dem Urteil des Bundesverfassungsgerichts muss die Begünstigung von Betriebsvermögen bei der Erbschaftsteuer grundlegend überarbeitet werden“, sagt Diplom-Finanzwirt Matthias Winkler, Steuerberater und Fachberater für internationales Steuerrecht …
Bild: Erbschaftsteuer in Karlsruhe auf dem Prüfstand
Erbschaftsteuer in Karlsruhe auf dem Prüfstand
… Tagen zentrale Fragen der Erbschaft- und Schenkungsteuer verhandelt. Im Fokus standen die bundesweite Ausgestaltung der Steuer sowie die Begünstigung von Betriebsvermögen gegenüber anderem Vermögen.Die Verfahren können für Unternehmen, Unternehmerfamilien, Erben und Investoren erhebliche Bedeutung haben. Entscheidungen werden nach dem bisherigen Verfahrensstand …
Erbschaftsteuerreform – Mehr oder weniger für die Erben
… Erbschaftsteuer herangezogen. Durch die 10-prozentige Freistellung sollen Immobilien, die zur Alterssicherung dienen, nicht dem vollen steuerlichen Zugriff unterliegen.Betriebsvermögen also Einzelunternehmen und Beteiligungen an Persongesellschaften und Anteile an Kapitalgesellschaften werden in Zukunft gleich bewertet. Bei börsennotierten Unternehmen …
Erbschafts- und Schenkungssteuergesetz ist verfassungswidrig, Beschluss des Bundesverfassungsgericht 07.11.2006, Az.: 1 BvL 10/02
… veröffentlichten Beschluss des Bundesverfassungsgerichts, Beschluss vom 07.11.2006, Az.: 1 BvL 10/02, führt das Verfahren, nach dem der Wert von Immobilien und Betriebsvermögen ermittelt wird, zu willkürlichen Ergebnissen und verstößt damit gegen den Grundsatz der Gleichbehandlung. Die Erbschaftsteuer verstößt daher in ihrer jetzigen Ausgestaltung gegen …
Wer erbt, verliert
Wer erbt, verliert
… wesentliches Ziel der Reformpläne ist die Entlastung der Erben von Betrieben mit einer mehrstufigen Verschonungsregel. In zehn Jahresschritten werden insgesamt 85 Prozent des Betriebsvermögens steuerfrei gestellt, die restlichen 15 Prozent werden als Erbschaftsteuer fällig. Voraussetzung ist jedoch, dass die Lohnsumme der letzten fünf Jahre 70 Prozent …
Bild: Erbschaftsteuergesetz auf dem PrüfstandBild: Erbschaftsteuergesetz auf dem Prüfstand
Erbschaftsteuergesetz auf dem Prüfstand
Der Bundesfinanzhof hält das aktuelle Erbschaftsteuergesetz für verfassungswidrig, weil die darin enthaltenen Vergünstigungen für Betriebsvermögen nicht gerechtfertigt seien. „Die Klage eines Neffen über den Steuersatz für die Steuerklasse II hat der Bundesfinanzhof genutzt, um seine grundsätzlichen Bedenken gegen die seit bald vier Jahren geltende Erbschaftsteuerreform …
direct/ EUROFORUM Deutschland GmbH: Streit um Erbschaftsteuer-Reform sollte nicht eskalieren
… die aktuelle Diskussion um die geplanten Änderungen im Erbschaftsteuerrecht auf und stellt die Auswirkungen und verbleibenden Gestaltungsmöglichkeiten im Privat- und Betriebsvermögen vor. Das vom Bundeskabinett bereits beschlossene Erbschaft- und Schenkungsteuergesetz sowie die damit verbundenen Neuregelungen und Änderungen stellt Norbert Weinmann (Bundesministerium …
Bild: Aktueller Stand der Erbschaftsteuerreform
Aktueller Stand der Erbschaftsteuerreform
… an den Vermittlungsausschuss verwiesen. In seinem Beschluss kritisiert der Bundesrat (BR-Drucksache 344/16) fast alle im aktuellen Gesetzentwurf vorgesehenen Regelungen zur Begünstigung von Betriebsvermögen. Eine Prognose, welche Änderungen noch im Lauf des Vermittlungsverfahrens erfolgen werden, ist daher kaum möglich. Fast sicher ist nur, dass das …
Sie lesen gerade: Erbschaftsteuer: Karlsruhe prüft Betriebsvermögen