… ablehnte, wurden die darin vorgesehenen Maßnahmen nicht umgesetzt.Mehrere Abstimmungen betrafen die steuerliche Behandlung von Immobilien. Der Antrag auf Drucksache 21/6646 zielte auf eine Reform der Share-Deal-Besteuerung, bei der Beteiligungen an grundbesitzenden Gesellschaften statt der Grundstücke selbst übertragen werden. Keine Mehrheit erhielten zudem die Gesetzentwürfe auf den Drucksachen 21/4745 und 21/6637, die Änderungen bei der Immobilienbesteuerung beziehungsweise bei der Besteuerung von Immobilienveräußerungen vorsahen.Erbschaftsteuer …
Gesellschaftlicher Zusammenhalt beschreibt, wie stark sich Menschen miteinander und mit der Gesellschaft, der sie angehören, verbunden fühlen. Die Bertelsmann-Studien haben den Gesellschaftlichen Zusammenhalt in Deutschland und anderen Ländern seit 2017 empirisch erfasst, wobei ein umfragebasiertes Instrument verwendet wurde, um neun Dimensionen des Gesellschaftlichen Zusammenhalts in drei Kernbereichen zu bewerten: soziale Beziehungen, Verbundenheit mit dem Gemeinwesen und Gemeinwohlorientierung.Die aktuelle Repräsentativbefragung unter mehr als …
… rechtswidrig und mit dem Binnenmarkt unvereinbar bewertet und Portugal zur Rückforderung der betreffenden Beihilfen verpflichtet. Neben den gewährten Beträgen waren Zinsen für den Zeitraum von der Bereitstellung bis zur tatsächlichen Rückzahlung einzuziehen.Eine begünstigte Gesellschaft hatte für das Steuerjahr 2015 eine Ermäßigung der Körperschaftsteuer erhalten. Nachdem die zuständige Steuerverwaltung Zahlungsaufforderungen wegen der Zinsen erlassen hatte, leitete sie im Jahr 2024 drei steuerliche Vollstreckungsverfahren ein. Die Gesellschaft berief …
Köln, 28. Oktober 2026 – Der BGH hat mit Beschluss vom 28. April 2026 – XI ZR 49/25 entschieden, dass Gesellschafterbürgen bei Bürgschaftsverträgen kein Widerrufsrecht aus Art. 9 Abs. 1 der Richtlinie 2011/83/EU in Verbindung mit § 312g BGB zusteht. Dies gilt auch, wenn die Bürgschaft im Fernabsatz oder außerhalb von Geschäftsräumen vereinbart wurde.Bürgschaft sicherte eine umfangreiche KreditlinieAusgangspunkt des Verfahrens war eine selbstschuldnerische Bürgschaft für die Verbindlichkeiten einer GmbH. Ein Gesellschafter hatte die Haftung für Forderungen …
… ermöglicht aufsichtsrechtliche Maßnahmen auch dann, wenn der Adressat im Ausland ansässig ist.In einem gesonderten Verfahren hatte die BaFin bereits mit Bescheid vom 26. Februar 2026 die Einstellung und Abwicklung eines unerlaubten Einlagengeschäfts gegenüber einer namensähnlichen Gesellschaft aus München, vormals Mannheim, angeordnet. Bei diesem Unternehmen, das nach Behördenangaben auch unter einer weiteren Bezeichnung auftritt, waren unter anderem die Serien T2024-2029 und T2025-2030 betroffen. Aus den Überschneidungen bei den Serien folgt jedoch …
… Grund rechtfertigen. Das zeigt eine Entscheidung des LG Darmstadt vom 28. April 2026 – 18 O 44/24.Konflikt innerhalb der Geschäftsführung eskaliertDer betroffene Geschäftsführer gehörte der Unternehmensgruppe seit 2008 an und war seit 2016 zugleich Gesellschafter sowie Geschäftsführer der beklagten Holdinggesellschaft. Außerdem führte er die Geschäfte einer Tochtergesellschaft, die als Komplementärin einer operativ tätigen Gesellschaft eingesetzt war. Ab 2023 verschärften sich die Spannungen zwischen ihm und weiteren Mitgliedern der Geschäftsführung.Ausgangspunkt …
… zufolge keine Hinweise darauf, dass Verschwörungsideologien heute verbreiteter sind als in vergangenen Zeiten. „Auch wenn es nicht zwingend mehr Menschen mit diesen Einstellungen gibt, scheinen Verschwörungsideologien in den vergangenen Jahren politisch und gesellschaftlich wirkmächtiger geworden zu sein“, sagt Dr. Christoph, Politikwissenschaftler an der Universität Passau und Hauptautor der Studie. Das liege insbesondere am Einfluss von organisierten Gruppen sowie verschwörungsideologischen Mediennetzwerken, die entsprechende Einstellungen aus …
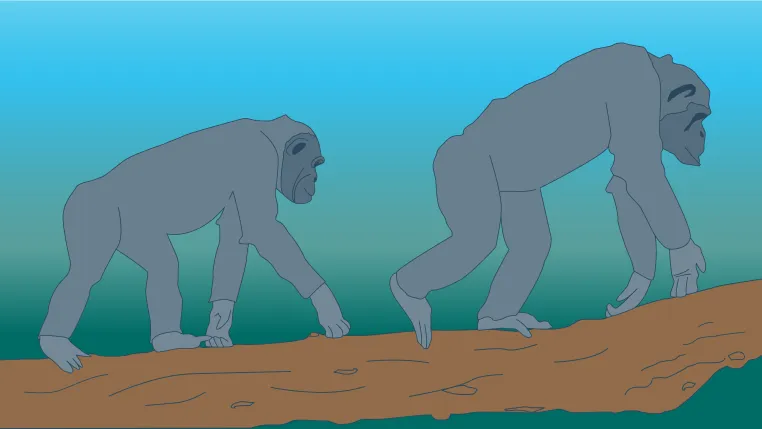
… Arten auf einen gemeinsamen Vorfahren zurückgehen, könnte dieser Zusammenhang tiefe evolutionäre Wurzeln haben. Die Studie liefert damit neue Hinweise darauf, dass Eigenschaften, die mit Führung und sozialem Einfluss zusammenhängen, nicht ausschließlich durch moderne gesellschaftliche Strukturen geprägt sind, sondern möglicherweise bereits in frühen Formen sozialen Zusammenlebens eine Rolle spielten. Für die Untersuchung analysierte das Forschungsteam Daten von mehr als 40.000 Teilnehmenden des Sozio-oekonomischen Panels (SOEP), einer repräsentativen …
… – Das LG Erfurt hat mit Urteil vom 3. September 2026 – 8 O 166/26 über die Vergütung aus einem Beratungsvertrag zwischen einer GmbH und ihrem Geschäftsführer entschieden. Interne Vorgaben einer Muttergesellschaft begrenzen die Vertretungsmacht bei einer rechtlich selbstständigen Tochtergesellschaft nicht automatisch.Beratungsvertrag trotz personeller Verflechtung wirksamDer Kläger war Vorstandsmitglied der Mehrheitsgesellschafterin und zugleich einer von zwei einzelvertretungsberechtigten Geschäftsführern der Tochter-GmbH. Von den Beschränkungen …
Köln, 26. Oktober 2026. Der Europäische Gerichtshof hat die Verwendung von Einnahmen aus Urheberrechten durch Verwertungsgesellschaften näher eingegrenzt. Abzüge für soziale, kulturelle oder bildungsbezogene Leistungen müssen grundsätzlich den Rechtsinhabern zugutekommen.EuGH unterscheidet zwei Arten von EinnahmenDer EuGH, Urteil vom 22. Oktober 2026 – C-840/24, unterscheidet zwischen Einnahmen, die grundsätzlich an Rechtsinhaber auszuschütten sind, und Beträgen, die nach den unionsrechtlichen Vorgaben als nicht verteilbar gelten. Werden Leistungen …
Köln, 26. Oktober 2026. Beim offenen Immobilienfonds Swiss Life REF (DE) European Real Estate Living and Working können Anleger vorerst keine Anteile mehr an die Fondsgesellschaft zurückgeben. Die Maßnahme kann erhebliche Folgen für die Verfügbarkeit des investierten Kapitals haben.Fehlende Liquidität führt zur FondsschließungDie Swiss Life Kapitalverwaltungsgesellschaft mbH setzte die Rücknahme der Fondsanteile am 20. Oktober 2026 um 12:00 Uhr aus. Zugleich wurde die Ausgabe neuer Anteile gestoppt. Als Ursache nennt die Gesellschaft eine Liquiditätsausstattung, …
… BaFin die Abwicklung der Zweigniederlassung an. Das Institut legte zunächst Rechtsmittel ein, nahm diese später jedoch zurück, sodass die Abwicklungsanordnung bestandskräftig ist. Das Amtsgericht Hamburg bestellte am 30. September 2026 eine Gesellschaft mit Sitz in Berlin zur Abwicklerin.Das bisherige Geschäftsmodell war vor allem auf die Finanzierung und Abwicklung von Exportgeschäften mit Iran-Bezug ausgerichtet. Zu den angebotenen Leistungen gehörten insbesondere:Kontoführung und Zahlungsverkehr,Akkreditivgeschäfte und Kreditvergabe,Übernahme …
… August 2026 – 1 StR 197/26 klar; bei der Strafzumessung kann die spätere Steuerfreiheit jedoch zugunsten des Verurteilten berücksichtigt werden.Verspätete Meldungen bei Lieferungen ins EU-AuslandDem Verfahren lag der Warenhandel einer Aktiengesellschaft mit Abnehmern in Frankreich und Luxemburg zugrunde. Der Vorstand behandelte die Lieferungen als umsatzsteuerfreie innergemeinschaftliche Lieferungen, gab jedoch weder Umsatzsteuererklärungen noch die erforderlichen Zusammenfassenden Meldungen ab. Eine ordnungsgemäße Buchführung unterblieb ebenfalls. …
… Verfahren stritt eine GmbH über Körperschaftsteuer und gesonderte Feststellungen. Im Mittelpunkt standen ältere Darlehensverbindlichkeiten, deren rechtliche und wirtschaftliche Grundlage sich nicht mehr nachvollziehen ließ. Weder Darlehensverträge noch Verzichtserklärungen oder Beschlüsse der Gesellschafter konnten vorgelegt werden. Das Finanzgericht wertete die daraus folgende Unaufklärbarkeit zulasten der Gesellschaft und sah eine gewinnerhöhende Ausbuchung der Verbindlichkeiten als möglich an.Eine Verbindlichkeit darf nach den vom Gericht angewandten …
Institutionelle Stärke und Überlegenheit des westlich-liberalen Gesellschaftmodells war trotz aller Kritik lange Zeit ein gesellschaftlicher Konsens. Dessen Basisinstitutionen – Demokratie, Marktwirtschaft, Rechtsstaat und Wohlfahrtsstaat – galten als leistungsstark, integrations- und anpassungsfähig. Inzwischen mehren sich die Zweifel, dass das angesichts wachsender globaler Krisen auch weiterhin funktionieren kann. Zudem fordern autoritäre Kräfte im Inneren und im Äußeren die Demokratien westlicher Prägung heraus.Demokratien in der Krise?In seinem …
… sowie 3,50 US-Dollar in bar erhalten. Der angegebene Eigenkapitalwert liegt bei rund 40 Milliarden US-Dollar beziehungsweise etwa 36 Milliarden Euro, während das Transaktionsvolumen unter Einbeziehung der Schulden rund 48,7 Milliarden US-Dollar beträgt.Die Aktionäre beider Gesellschaften stimmten dem Vorhaben am 29. Januar 2026 auf außerordentlichen Hauptversammlungen zu. Der Vollzug ist für das vierte Quartal 2026 vorgesehen; zugleich betreibt Kimberly-Clark die Refinanzierung der Transaktion. Die kartellrechtliche Wartefrist in den Vereinigten …
… II. Zivilsenat hatte erneut über eine Fallgruppe zu entscheiden, die bereits in weiteren Verfahren aus demselben wirtschaftlichen Umfeld eine Rolle gespielt hatte.Rechtlicher Ausgangspunkt ist § 15a InsO. Danach müssen Geschäftsleiter haftungsbeschränkter Gesellschaften bei Zahlungsunfähigkeit oder Überschuldung rechtzeitig einen Insolvenzantrag stellen. Wird diese Pflicht verletzt, können Schadensersatzansprüche in Betracht kommen, wenn die weiteren Voraussetzungen erfüllt sind.Die Besonderheit lag darin, dass der betroffene Geschäftsführer bei …
Köln, 25. Oktober 2026 – Der EuGH hat mit Urteil vom 17. September 2026 – C-197/25 entschieden, dass Mitgliedstaaten bestimmte Umwandlungen von Gesellschaften mit Erwerbszweck nicht mit indirekten Steuern belasten dürfen, wenn keine Kapitalzuführung erfolgt. Die Entscheidung betrifft die Auslegung von Art. 9 der Richtlinie 2008/7/EG und ist für Unternehmen, Gesellschafter und Investoren bei Umstrukturierungen von Bedeutung.Streit um Besteuerung einer Umwandlung in PolenAusgangspunkt des Verfahrens war ein Rechtsstreit zwischen einer Gesellschaft …
Frankfurt am Main, 21. Oktober 2025. Eine Aktiengesellschaft kann eine gegen sie verhängte Geldbuße nach einer Entscheidung des OLG Frankfurt am Main unter bestimmten Voraussetzungen von einem früheren Vorstandsmitglied ersetzt verlangen. Das Urteil vom 21. Oktober 2025 – 31 U 3/25 – ist wegen der zugelassenen Revision noch nicht abschließend höchstrichterlich geklärt.Im Mittelpunkt steht die Frage, ob eine öffentlich-rechtliche Sanktion gegen eine Gesellschaft zugleich einen ersatzfähigen Schaden im Innenverhältnis zum Organmitglied darstellen kann. …
Köln, 21. April 2026. Der Bundesgerichtshof hat die Rechtsschutzmöglichkeiten bei Streitigkeiten über die Gesellschafterstellung in einer GmbH präzisiert. Eine Eintragung in der zum Handelsregister aufgenommenen Gesellschafterliste lässt das Interesse an einer gerichtlichen Feststellung der materiell-rechtlichen Gesellschafterstellung grundsätzlich nicht entfallen.Mit Urteil vom 21. April 2026 – II ZR 50/25 – hat der II. Zivilsenat die Revision einer beklagten GmbH zurückgewiesen. Im Mittelpunkt stand die Frage, ob eine Gesellschafterin, die in der …
… und schenkungsteuerlichen Behandlung landwirtschaftlich genutzter Grundstücke entschieden. Nach dem noch nicht rechtskräftigen Urteil vom 2. Juni 2026 können Ackerflächen, die Dritten zur landwirtschaftlichen Nutzung überlassen werden, trotz Zugehörigkeit zum Betriebsvermögen einer Kapitalgesellschaft aus dem schädlichen Verwaltungsvermögen herausfallen.Streit um Grundstücke im BetriebsvermögenIm Verfahren ging es um die gesonderte und einheitliche Feststellung des Werts eines Anteils am Betriebsvermögen sowie um die Summe der gemeinen Werte von …
… 13.000 Anleger eingereicht worden; die geltend gemachte Forderung soll mehr als 700 Millionen Euro betragen haben.Das Bayerische Oberste Landesgericht hatte das Musterverfahren mit Beschluss vom 21. April 2026, Az. 101 Kap 1/22, um drei weitere EY-Gesellschaften als Musterbeklagte erweitert. Anmeldungen gegen diese Gesellschaften sollen bis spätestens 28. Oktober 2026 möglich sein. Die nun bekannt gewordene Entscheidung des BGH ist hiervon gesondert zu betrachten, soweit weitere Verfahren oder Verfahrensbeteiligte betroffen sind. Jeder Verfahrensstrang …
… Als rechtswidrige Vortat nahm es einen Verstoß gegen Art. 26 Abs. 1 des zyprischen Gesetzes über die Bereitstellung und Nutzung von Zahlungsdiensten und den Zugang zu Zahlungssystemen an.Nach der Darstellung im Verfahren sollen zwei in Zypern ansässige Gesellschaften Gelder russischer Kunden angenommen und weitergeleitet haben, ohne über die erforderliche Erlaubnis der Zentralbank von Zypern zu verfügen. Der Bundesgerichtshof entschied jedoch nicht vorrangig darüber, ob diese angenommenen Vortaten tatsächlich vorlagen. Maßgeblich war für den Senat …
… Wohnimmobilien Deutschland 1 GmbH & Co. Geschlossene Investment-KG eröffnet. Für die Anleger des geschlossenen Immobilienfonds verschärft sich damit die wirtschaftliche Unsicherheit erheblich.Das Verfahren wird unter dem Aktenzeichen 10 IN 326/26 geführt. Die Fondsgesellschaft mit Sitz in Wiesbaden ist im Handelsregister des Amtsgerichts Wiesbaden unter HRA 10904 eingetragen. Bereits am 7. August 2026 waren gerichtliche Sicherungsmaßnahmen bekanntgemacht worden; zuvor war über ein vorläufiges Insolvenzverfahren berichtet worden.Geschlossener …
Berlin, 23. Oktober 2026 – Das Bundesministerium der Finanzen hat seine Verwaltungsauffassung zur steuerlichen Behandlung des Erwerbs eigener Anteile durch Kapitalgesellschaften ergänzt. Im Mittelpunkt steht, wie kurzfristiger Eigenhandel mit eigenen Anteilen beim steuerlichen Einlagekonto nach § 27 KStG zu berücksichtigen ist.Mit Schreiben vom 16.10.2026 hat das Bundesministerium der Finanzen das BMF-Schreiben vom 27.11.2013 zur steuerrechtlichen Behandlung eigener Anteile geändert. Das neue Schreiben trägt das Aktenzeichen IV C 2 - S 2742/00111/003/021, …
… Anwendung nationaler Vorschriften beeinflussen können.Der Präsident des Bundesfinanzhofs, Hans-Josef Thesling, begrüßte Teilnehmende aus Wissenschaft, Rechtsprechung und dem Bundesfinanzhof. Dabei wurde die anhaltende Bedeutung des Themas hervorgehoben. Auch die Zusammenarbeit mit der Deutschen Steuerjuristischen Gesellschaft wurde betont, die 2026 ihr 50-jähriges Bestehen beging.Ein Schwerpunkt lag auf der Frage, wann eine steuerliche Gestaltung noch als zulässige Ordnung der eigenen Verhältnisse anzusehen ist und wann sie als Missbrauch rechtlicher …
Köln, 23. Oktober 2026. Das Finanzgericht Baden-Württemberg hat zur Hinzurechnungsbesteuerung bei einer ausländischen Enkelgesellschaft Stellung genommen. Nach dem Urteil vom 10. Juli 2025 bleibt eine ausländische Hinzurechnungssteuer auf Ebene einer vorgeschalteten Gesellschaft bei der Prüfung der Niedrigbesteuerung nach § 8 Abs. 3 AStG a.F. außer Betracht.Die Entscheidung betrifft die Streitjahre 2006 und 2007 und ist noch nicht abschließend geklärt. Gegen das Urteil wurde Revision eingelegt; beim Bundesfinanzhof ist das Verfahren unter dem Aktenzeichen …
… abschließend geklärt.Zahlungen nach vorgetäuschten WeisungenDer Arbeitnehmer war als Head of Global Treasury tätig und verfügte über erhebliche Befugnisse im Zahlungsverkehr. Nach den Feststellungen des LAG Köln wurde ihm vorgetäuscht, sein Vorgesetzter wolle eine Gesellschaft in Asien gründen und ihn dort als Finanzvorstand einsetzen. Die erste Kontaktaufnahme erfolgte über eine im dienstlichen Telefonverzeichnis angezeigte Rufnummer, wobei ein sogenanntes Caller-ID-Spoofing eingesetzt worden sein soll.Weitere Mitteilungen erhielt der Mitarbeiter …
Köln, 23. Oktober 2026 – Eine Trust-Struktur kann eine Mitteilungspflicht zum Transparenzregister nicht allein dadurch entfallen lassen, dass Gesellschaftsanteile auf Trusts übertragen werden. Das Verwaltungsgericht Köln hat in einem noch nicht rechtskräftigen Urteil vom 2. September 2026 entschieden, dass die konkrete Ausgestaltung der Trustsatzungen für die Einordnung als wirtschaftlich Berechtigter maßgeblich sein kann.VG Köln prüft Beteiligung über ausländische TrustsIm Mittelpunkt des Verfahrens stand eine deutsche Gesellschaft innerhalb eines …
Berlin, 23. Oktober 2026. Der Bundestag hat die Ausweitung notarieller Online-Verfahren im Gesellschafts- und Registerrecht beschlossen. Für Unternehmen kann dies insbesondere bei GmbH-Geschäftsanteilen, Vollmachten und bestimmten Registervorgängen Bedeutung gewinnen.Bundestagsbeschluss erweitert digitale notarielle VerfahrenDer Deutsche Bundestag hat am 15. Oktober 2026 den Gesetzentwurf zur Ausweitung notarieller Online-Verfahren in der vom Rechtsausschuss geänderten Fassung angenommen. Grundlage waren der Regierungsentwurf vom 18. März 2026 sowie …
… dem Urteil steht Art. 1 Abs. 2 und Abs. 3 der Richtlinie 2011/96/EU in der Fassung der Richtlinie 2015/121/EU einer nationalen Verwaltungspraxis grundsätzlich nicht entgegen, wenn Dividenden trotz Beteiligung einer wirtschaftlich tätigen Muttergesellschaft mit Quellensteuer belastet werden. Voraussetzung ist, dass die Muttergesellschaft in eine Kette unangemessener Transaktionen eingebunden ist. Der EuGH macht damit deutlich, dass eine Missbrauchsprüfung nicht auf reine Durchleitungsgesellschaften beschränkt ist.Litauischer Steuerstreit als AusgangspunktDem …
„Am meisten besorgt mich unsere Unbesorgtheit!“Im Rahmen der ZOON-Podcastweek sprach Michel Friedman im Podcast „Damit die Guten gewinnen“ über die politische Lage in Deutschland, über die Unsicherheit jüdischen Lebens in unserer Gesellschaft und was jede*r von uns für die Demokratie und gegen den Hass tun kann.Vor zwei Wochen hatte Podcast-Host Thomas Mühlnickel den Publizisten und Philosophen Michel Friedman zu Gast auf der ZOON -Podcast Bühne. Michel Friedman ist bekannt als Autor und Talkmaster, vor aber allem für seine starke Haltung gegen Antisemitismus …
… Unternehmen, die Beförderungs- oder Reiseelemente mit Verkaufsveranstaltungen verbinden, hat das Urteil erhebliche Bedeutung für die umsatzsteuerliche Einordnung.Mit Urteil vom 10. September 2026 in der Rechtssache C-565/24 befasste sich der EuGH mit Ausflugsfahrten einer deutschen Gesellschaft, die in den Jahren 1997 bis 1999 Busreisen zu touristischen Zielen anbot. Die Teilnehmenden erhielten Verpflegung, konnten ein touristisches Programm nutzen und wurden zugleich zu Verkaufsveranstaltungen eingeladen. Eine Verpflichtung zum Erwerb der angebotenen …
… – Die geplante EU Inc. soll Unternehmen einen einheitlicheren Rahmen für Gründung, Finanzierung und Wachstum im europäischen Binnenmarkt eröffnen. Zugleich ist umstritten, ob Art. 114 AEUV als Rechtsgrundlage für das sogenannte 28. Regime im Gesellschaftsrecht ausreicht.Mit dem Verordnungsvorschlag COM(2026) 321 final, Ratsdok. 7498/26, Verfahren 2026/0074 (COD), verfolgt die Europäische Kommission das Ziel, die Zersplitterung des Unternehmensrechts in der EU zu verringern. Der Vorschlag ist Teil einer breiteren wirtschaftspolitischen Ausrichtung, …
Köln, 22. Oktober 2026. Der Vorschlag der Europäischen Kommission für eine neue Gesellschaftsform „EU Inc.“ löst weiterhin erhebliche verfassungs- und europarechtliche Bedenken aus. Ein Gutachten im Auftrag der Bundesnotarkammer sieht die gewählte Kompetenzgrundlage kritisch und warnt vor möglichen Folgen für Gründer, Unternehmen und Investoren.Die EU Inc., ausgeschrieben „European Incorporated“, soll als unionsweit einheitliche Kapitalgesellschaft neben den 27 nationalen Gesellschaftsrechten eingeführt werden. Die Europäische Kommission legte den …
… Europäischen Union hat die öffentliche Bereitstellung personenbezogener Daten von Aktionären im Internet deutlich begrenzt. Nach dem Urteil vom 3. September 2026 in der Rechtssache C-798/24 begründet das Unionsrecht keine Pflicht, Angaben zu sämtlichen Aktionären bestimmter Aktiengesellschaften allgemein zugänglich zu machen.Die Entscheidung betrifft eine lettische Regelung, nach der Informationen aus der Aktionärsregister-Abteilung online abrufbar waren. Der EuGH sieht darin einen schwerwiegenden Eingriff in die durch Art. 7 und Art. 8 der Charta …
… oder Deepfakes. Konkrete Beispiele illustrieren Anwendungsbereiche von KI beispielsweise in der Medizin, im Verkehr oder in der Industrie.KI KONKRET beleuchtet aber auch ethische, rechtliche und sicherheitstechnische Herausforderungen, die sich durch Künstliche Intelligenz ergeben und die wir als Gesellschaft gemeinsam klären müssen, um diese Technologie im Sinne der Menschen gestalten und nutzen zu können. Die Seite gibt konkrete und verständliche Antworten auf diese und weitere Fragen:Wer haftet bei KI? Wie können wir Ergebnisse von KI nachvollziehen? …
Köln, 22. Oktober 2026 – Der Bundesfinanzhof hat die Voraussetzungen der erweiterten Kürzung nach § 9 Nr. 1 Satz 2 GewStG bei grundbesitzverwaltenden Kapitalgesellschaften weiter konturiert. Werden GmbHs für andere errichtet und sollen die Anteile von Anfang an kurzfristig übertragen werden, kann dies die Begünstigung ausschließen.Mit Urteil vom 18. Juni 2026 entschied der Bundesfinanzhof im Verfahren III R 29/23, dass eine Kapitalgesellschaft die erweiterte Kürzung des Gewerbeertrags nicht beanspruchen kann, wenn sie den Rahmen der ausschließlichen …
Köln, 22.10.2026. Der Bundesfinanzhof hat die Reichweite von § 32a Abs. 1 Satz 1 KStG bei verdeckten Gewinnausschüttungen präzisiert. Danach kann eine Änderung bestandskräftiger Steuerbescheide beim Gesellschafter auch mittelbare Folgen erfassen, wenn diese auf demselben Sachverhalt beruhen, der bei der Körperschaft zur Berücksichtigung einer verdeckten Gewinnausschüttung geführt hat.Mit Urteil vom 08.09.2026 – IX R 16/25 hob der BFH eine Entscheidung des Finanzgerichts des Landes Sachsen-Anhalt vom 06.08.2025 – 1 K 645/22 auf und verwies die Sache …
… besteht zudem die Möglichkeit des übergreifenden Austausches über erfolgreiche Ansätze der Kriminalprävention mit den Polizeien des Bundes und der Länder. Darüber hinaus ist Prof. Dr. Wollinger die drittmittelfinanzierte kriminologische Forschungsarbeit zu gesellschaftlichen und polizeilichen Zukunftsthemen ein Anliegen, das gut mit der Betreuung wissenschaftlichen Nachwuchses in forschungsorientierten und berufsfeldbezogenen Promotionsverfahren zu vereinbaren ist. Dabei sieht sie die Möglichkeit, ihre kriminologische Forschung weiter zu intensivieren …
Köln, 22. Oktober 2026 – Das neue Beschlussmängelrecht für Personenhandelsgesellschaften macht die Feststellung von Gesellschafterbeschlüssen zu einem zentralen Punkt der Praxis. Für Unternehmen und Gesellschafter entscheidet sie mit darüber, welche Klageart eröffnet ist und welche Fristen beachtet werden müssen.Mit dem Gesetz zur Modernisierung des Personengesellschaftsrechts hat der Gesetzgeber für Personenhandelsgesellschaften erstmals ein eigenständiges Beschlussmängelrecht in den §§ 110 ff. HGB eingeführt. Das System unterscheidet zwischen anfechtbaren …
… Aufsicht im Krisenfall tatsächlich eingreifen kann.“Betroffene Marktteilnehmer sollten Stablecoin-Modelle daher sorgfältig auf ihre rechtliche Struktur, die Zuständigkeit der Emittenten und die Bedingungen des Rücktauschs prüfen. Relevant sind insbesondere folgende Punkte:Emittentenstruktur: Welche Gesellschaft gibt den Token aus und in welcher Rechtsordnung ist sie ansässig?Reservehaltung: Wo werden die Vermögenswerte gehalten und unterliegen sie dem Zugriff europäischer Aufsicht?Rücktauschrechte: Welche Ansprüche bestehen für Inhaber in der Union …
Essen, 21. Oktober 2026 – Das Gericht der Europäischen Union hat die unionsrechtlichen Maßstäbe für die mehrwertsteuerliche Behandlung von Vermögensübertragungen präzisiert. Die Entscheidung betrifft insbesondere Einbringungen bebauter Liegenschaften in eine Gesellschaft und die Frage, wann eine solche Übertragung nicht als Lieferung gilt.Mit Urteil vom 2. September 2026 in der Rechtssache T-413/25, Peckeger, befasste sich das Gericht mit einem Vorabentscheidungsersuchen des österreichischen Verwaltungsgerichtshofs. Ausgangspunkt war ein Streit zwischen …
Köln, 21. Oktober 2026 – Das Oberlandesgericht Brandenburg hat die Anforderungen an die Namensbildung einer eingetragenen Gesellschaft bürgerlichen Rechts konkretisiert. Eine Bezeichnung, die nur aus einem Straßennamen, einer Hausnummer und dem Zusatz „eGbR“ besteht, kann im Registerverfahren an fehlender Unterscheidungskraft scheitern.In dem Verfahren ging es um die Anmeldung einer Gesellschaft bürgerlichen Rechts zum Gesellschaftsregister unter dem Namen „X-Straße 11 eGbR“. Das Registergericht hatte die Anmeldung durch Zwischenverfügung beanstandet, …
… Zugangs der Kündigung noch besteht.Mit Urteil vom 18. Juni 2026 stellte das Bundesarbeitsgericht klar, dass § 14 Abs. 1 Nr. 1 KSchG nicht eingreift, wenn die Geschäftsführereigenschaft bereits vor Zugang der Kündigung beendet war. Die Revision der beklagten Gesellschaft gegen eine Entscheidung des Hessischen Landesarbeitsgerichts blieb erfolglos. Damit blieb es bei der Feststellung, dass das Arbeitsverhältnis durch die Kündigung vom 28. Juni 2023 nicht aufgelöst wurde.Streit um Kündigung nach vorheriger AbberufungDer Kläger war aufgrund eines Vertrags …
… Insiderinformation zutreffend bewerten können.Die Veröffentlichung sensibler geschäftlicher Informationen könnte zum Verlust einer Geschäftschance führen.Die Bestellung eines Mitglieds des Leitungsorgans oder einer Führungskraft in Schlüsselposition könnte gefährdet werden.Informationen zu Gesellschaften derselben Unternehmensgruppe könnten dem Emittenten unmittelbar schaden und zugleich einen Aufschub einer anderen Gruppengesellschaft beeinträchtigen.Zugleich hat ESMA bisherige Leitlinieninhalte zu bestimmten gestreckten Vorgängen gestrichen. Seit Juni 2026 …
… ist zudem die Darstellung des ‚Landes‘ als eigenständiges, nicht-menschliches Kriegsopfer. Während sich die wissenschaftliche Debatte häufig auf strategische Territorien konzentriert, rücken die Medien die Vielfalt der Bedeutungen hervor, die ‚Land‘ für die Gesellschaft und die Umwelt besitzt. Die Ergebnisse legen deshalb nahe, dass die Dimension ‚Land‘ in der internationalen Politik und Analyse bewaffneter Konflikte künftig eine höhere Priorität erhalten sollte. wissenschaftliche Ansprechpartner:Prof. Alexander VorbruggUniversität InnsbruckTel.: …
… auf das Rheinland-Pfalz-Fest HEIMAT26 zeigt die Dimensionen professioneller Veranstaltungsorganisation. Am 10. September 2026 wurde die Landesvertretung Rheinland-Pfalz am Potsdamer Platz erneut zum Treffpunkt für Vertreter aus Politik, Wirtschaft, Sport, Kultur und Gesellschaft.Im Mittelpunkt des Landesfestes standen Sport und Ehrenamt. Während die Gäste bei Musik und regionalen Spezialitäten miteinander ins Gespräch kamen, mussten im Hintergrund zahlreiche organisatorische Abläufe ineinandergreifen. Die Landesvertretung Rheinland-Pfalz setzt für …
… Bundesministerium der Finanzen, Michael Schrodi. Im Anschluss wurden die Vorlagen an die Ausschüsse überwiesen. Zusätzlich lag ein Antrag der Fraktion Die Linke mit dem Titel „Zollreform erweitern – Organisierte Steuerkriminalität wirksam verfolgen und eingezogenes Vermögen der Gesellschaft zurückgeben“ vor.Der Finanzausschuss hat für den 2. November 2026 eine öffentliche Anhörung im Paul-Löbe-Haus vorgesehen. Mitberaten werden soll auch ein Antrag der Fraktion Bündnis 90/Die Grünen zur Bekämpfung von Geldwäsche und organisierter Steuerhinterziehung. Aus den …