Die geplante Reform der umsatzsteuerlichen Organschaft soll Unternehmen mehr Entscheidungsspielraum geben. Zugleich entstehen neue Risiken bei fehlerhaften Erklärungen: Werden die gesetzlichen Voraussetzungen einer Organschaft nicht erfüllt oder fallen sie später weg, können umfangreiche Steuerkorrekturen, Nachforderungen und Haftungsfragen entstehen. Betroffen sind insbesondere Unternehmensgruppen mit mehreren rechtlich selbstständigen Gesellschaften.Der Regierungsentwurf zum Jahressteuergesetz 2026 sieht vor, die bisher automatisch eintretende …
… für alte und neue Grundschuld aufgestellt:Beurkundung der neuen Grundschuld: 435 Euro,Eintragung im Grundbuch: 435 Euro,Löschung der bisherigen Grundschuld: 217,50 Euro,Beglaubigung der Löschungszustimmung des Eigentümers: 20 Euro.Zusammen ergibt das 1.107,50 Euro, beim Notar zuzüglich Auslagen und Umsatzsteuer. Die Löschung käme bei einer Ablösung ohnehin hinzu.Was sollten Verkäufer zuerst tun?Die Anfrage gehört vor die Unterschrift unter den Kaufvertrag des alten Hauses, und zwar schriftlich mit den Unterlagen zum Ersatzobjekt. Den genauen Ablauf …
… Wörter): 122,50 € statt regulär 245 €.Vollständige Erstellung einer neuen Leistungs- oder Standortseite: 167,50 € statt regulär 335 €.Auch für neue Ratgeberartikel, Pillar Pages und die Überarbeitung weiterer bestehender Inhalte gilt der Kennenlernbonus. Alle Preise verstehen sich zuzüglich 19 % Umsatzsteuer.Angebot und unverbindliche Anfrage:https://thedigitalwriter.de/angebot/hybride-texte/StudienquelleResponsive: „Inside the Buyer's Mind: What Shapes B2B Decisions Today“, veröffentlicht am 15. Oktober 2025. Befragung von 350 B2B-Einkäufern weltweit.
… geprüft?Maßgeblich sind die Anschaffungskosten des Gebäudes ohne den Bodenanteil. Davon werden 15 Prozent gebildet. Dagegen stehen alle Kosten für Instandsetzung und Modernisierung, die in den drei Jahren nach der Anschaffung durchgeführt werden:gerechnet ohne Umsatzsteuer,über alle Maßnahmen zusammengezählt, ein Aufteilen in kleine Pakete ist nach dem Bundesfinanzhof nicht zulässig,bei Erstattungen durch Dritte grundsätzlich nur mit dem verbleibenden Saldo.Erweiterungen, etwa zusätzlich ausgebaute Wohnfläche, bleiben bei der Schwelle außen vor. …
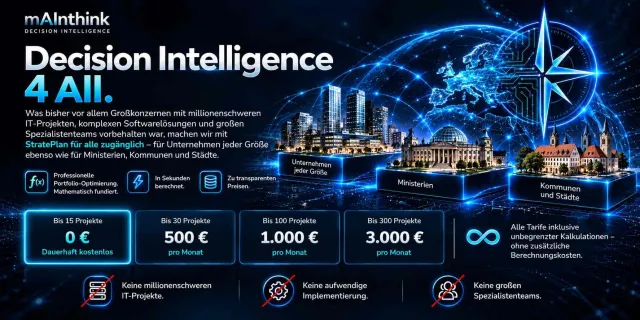
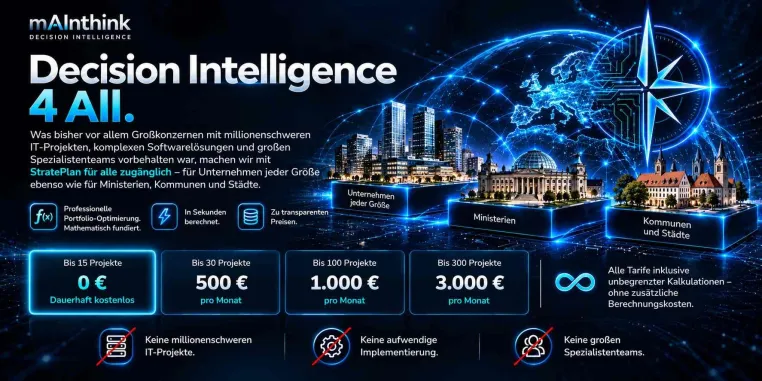
… EuroProjekteMonatlicher PreisBis 15KostenlosBis 30500 €Bis 1001.500 €Bis 3003.000 €Über 300Auf AnfrageAlle Tarife ermöglichen unbegrenzte Kalkulationen innerhalb der jeweiligen Projektgrenzen. Für kostenpflichtige Tarife gilt eine Mindestlaufzeit von drei Monaten. Preise zuzüglich Umsatzsteuer; optionale Expertenleistungen werden separat berechnet.Neben Unternehmen, Investoren und Family Offices richtet sich StratePlan auch an Ministerien, Städte und Kommunen. Hier können statt finanzieller Renditen gewichtete gesellschaftliche Nutzenkriterien optimiert werden …
… bis 300 Projekte 3.000 €Enterprise Plus über 300 Projekte → Auf AnfrageAlle kostenpflichtigen Tarife beinhalten unbegrenzte Kalkulationen innerhalb der jeweiligen Projektgrenzen bei einer regulären Mindestlaufzeit von drei Monaten. Preise zuzüglich Umsatzsteuer. Optionale Expertenleistungen werden separat und einmalig berechnet.„Ein Mittelständler mit 30 Projekten verdient dieselbe mathematische Entscheidungsqualität wie ein internationaler Konzern mit Milliardenbudget. Professionelle Optimierung darf keine Frage der Unternehmensgröße sein“, betont …
… Projekte3.000 €Enterprise PlusÜber 300 ProjekteAuf AnfrageAlle kostenpflichtigen Tarife enthalten unbegrenzte Kalkulationen innerhalb der jeweiligen Projektgrenzen. Die reguläre Mindestlaufzeit beträgt drei Monate. Alle genannten Preise verstehen sich zuzüglich gesetzlicher Umsatzsteuer.Optionale Beratungs-, Datenvorbereitungs- und Reporting-Leistungen werden separat und einmalig nach gebuchtem Leistungspaket berechnet.„Wir wollen nicht, dass professionelle Entscheidungsoptimierung eine Frage der Unternehmensgröße bleibt. Ein mittelständischer Betrieb mit 30 …
… Interesse nach § 573 BGB.Miethöhe, Wertsicherung, Nebenkosten und Instandhaltung regelt deshalb allein der Vertrag. RatgeberBaufi empfiehlt, vor einem Kaufangebot jeden Mietvertrag mit allen Nachträgen auf Form, Laufzeit, Optionen und Kündigungsrechte zu prüfen.Welche weiteren Punkte vor dem Kauf auf die Liste gehören und wie Umsatzsteuer und Abschreibung wirken, beschreibt der Beitrag vermietete Büros und Läden als Geldanlage prüfen. Weitere Beiträge zu Gewerbeobjekten finden Sie auf der Themenseite Finanzierung gewerblich genutzter Immobilien.
Neuwied, 10.10.2026. Wer ein Büro, einen Laden oder eine Halle kauft, zahlt in der Regel keine Umsatzsteuer auf den Kaufpreis, denn Grundstückskäufe sind nach § 4 Nr. 9 Buchstabe a UStG befreit. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass sich das mit einem einzigen Satz im Notarvertrag ändern kann. Verzichtet der Verkäufer dort auf die Befreiung, wird der Käufer selbst zum Steuerschuldner.Wann darf der Verkäufer auf die Steuerfreiheit verzichten?Der Verzicht nach § 9 UStG setzt voraus, dass ein Unternehmer an einen …
… CO₂-Grenzausgleichsmechanismus CBAM in seiner Regelphase. Auch die EU-Entwaldungsverordnung EUDR und die Anforderungen an Sanktions- und Embargoprüfungen bleiben wichtige Themen im internationalen Warenverkehr.Für Unternehmen kommt es zunehmend darauf an, zollrechtliche, umsatzsteuerliche und organisatorische Anforderungen gemeinsam zu betrachten. Fehlerhafte Daten, unvollständige Nachweise oder unklare Zuständigkeiten können zu Verzögerungen, zusätzlichem Prüfungsaufwand und finanziellen Risiken führen.Zoll- und Umsatzsteuer 2026: Aktuelle Entwicklungen für …
… Rechnungsberichtigungen sowiedie ordnungsgemäße und nachvollziehbare Archivierung.PDF und E-Rechnung sind steuerlich nicht dasselbeEine wichtige Abgrenzung betrifft weiterhin das Rechnungsformat. Seit dem 1. Januar 2025 gilt eine Rechnung nur dann als E-Rechnung im Sinne des Umsatzsteuerrechts, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht.Ein einfaches PDF erfüllt diese Voraussetzungen nicht. Es gilt seit 2025 als sogenannte sonstige Rechnung.Solange die …
… Stammdaten, unklare Zuständigkeiten oder nicht dokumentierte Freigaben können dadurch stärker ins Gewicht fallen.Was Unternehmen jetzt prüfen solltenFür die betriebliche Praxis sind insbesondere folgende Punkte relevant:Verantwortlichkeiten für Zolltarifierung, Zollwert, Einfuhrumsatzsteuer und Nachweise sollten eindeutig festgelegt und dokumentiert sein.Zolldaten müssen zwischen Einkauf, Logistik, Steuerabteilung und weiteren beteiligten Funktionen konsistent weitergegeben werden.Interne Kontrollen und Freigaben sollten so dokumentiert sein, dass …
… fachlich begleiten.Praxiswissen für die AnlagenbuchhaltungReferent ist Edel Konrad Rosenberger, Diplom-Wirtschaftsinformatiker und selbstständiger SAP-Berater. Sein fachlicher Schwerpunkt liegt auf SAP-Lösungen und deren Einsatz im Finanz- und Rechnungswesen.Das Online-Seminar „SAP®-Anlagenbuchhaltung effizient nutzen“ findet am 3. und 4. November 2026 statt. Die Teilnahmegebühr beträgt 1.180 Euro zuzüglich gesetzlicher Umsatzsteuer. Weitere Informationen zum Seminar:https://www.akademie-heidelberg.de/seminar/sapr-anlagenbuchhaltung-effizient-nutzen
… Bereits die korrekte Einreihung einer Ware entscheidet darüber, ob sie vom CO2-Grenzausgleich erfasst wird. Gleichzeitig müssen Unternehmen belastbare Datenketten zu Importen und eingebetteten Emissionen aufbauen und Nachweise prüfungssicher organisieren.Das Online-Seminar „Zoll- und Umsatzsteuer 2026“ der Akademie Heidelberg ordnet die CBAM-Regelphase deshalb gemeinsam mit weiteren aktuellen Anforderungen an die Zollpraxis ein. Behandelt werden unter anderem die Zulassung als CBAM-Anmelder, das Zusammenspiel von CO2-Grenzausgleich, Zollwert und …
… nach dem GNotKG aus, eine für die Beurkundung beim Notar und eine für die Eintragung beim Grundbuchamt. Maßgeblich ist die Höhe der Grundschuld, nicht der Kaufpreis. Bei einer Grundschuld von 250.000 Euro beträgt eine volle Gebühr 535 Euro, mit Umsatzsteuer und Auslagen liegen Käufer in der Größenordnung von rund 1.200 Euro.Wie finden Käufer den passenden Kaufpreis?Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche tätig und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen. …
… Herstellungskosten entstehen bei einer Erweiterung oder einer wesentlichen Verbesserung über den ursprünglichen Zustand hinaus, etwa durch einen Anbau. Sie wirken nur über die Abschreibung.Nach einem Kauf gilt eine feste Grenze. Übersteigen die Aufwendungen für Instandsetzung und Modernisierung ohne Umsatzsteuer innerhalb von drei Jahren 15 Prozent der Anschaffungskosten des Gebäudes, werden sie nach § 6 Abs. 1 Nr. 1a EStG insgesamt zu Herstellungskosten. Bei einem Gebäudeanteil von 300.000 Euro liegt die Grenze bei 45.000 Euro. Größere Erhaltungsaufwendungen …
… Sackgasse. Meldet die Prüfung etwa „BR-CO-26 — Lieferant nicht eindeutig identifizierbar“, führt ein Klick zur passenden Erklärung. Dort wird erläutert, dass zur eindeutigen Identifikation des Verkäufers mindestens eine von drei Kennungen vorhanden sein muss: die Umsatzsteuer-Identifikationsnummer (BT-31), die Kennung einer offiziellen Registrierstelle (BT-30) oder eine interne Kennung (BT-29). Das Lexikon nennt die infrage kommenden Felder, ordnet sie der Verkäufergruppe (BG-4) zu und beschreibt die Schritte zur Behebung.Visuelles Arbeiten statt lineares …
… Kamera oder alternativ über die Chatfunktion eingebracht werden.Das Webinar findet am Donnerstag, 5. November 2026, von 9:00 bis 13:00 Uhr statt; der Online-Zugang ist bereits ab 8:45 Uhr möglich. Die Teilnahmegebühr beträgt 540 Euro zzgl. gesetzlicher Umsatzsteuer und umfasst neben der Teilnahme auch die Präsentation als PDF-Datei. Im Anschluss erhalten die Teilnehmenden ein Zertifikat als Nachweis der absolvierten Fortbildung.Mit dem Seminar erhalten Fach- und Führungskräfte einen kompakten Überblick darüber, wie gruppenweite Anforderungen der …
… Controllerinnen und Controller, Buchhalterinnen und Buchhalter sowie Fach- und Führungskräfte aus dem Finanz- und Rechnungswesen. Referent Edel Konrad Rosenberger ist Diplom-Wirtschaftsinformatiker und selbstständiger SAP-Berater.Das Online-Seminar „SAP Analytics Cloud in der Praxis“ findet am 10. November 2026 von 9:00 bis 16:30 Uhr statt. Die Teilnahmegebühr beträgt 590 Euro zuzüglich gesetzlicher Umsatzsteuer. Weitere Informationen bietet die Akademie Heidelberg unter: https://www.akademie-heidelberg.de/seminar/sap-analytics-cloud-der-praxis
… Einführung der elektronischen Rechnung im Geschäftsverkehr mit öffentlichen Auftraggebern (B2G).Seit dem 01.01.2025 gilt nun die neue Definition der E-Rechnung im B2B-Bereich. Eine einfache PDF-Datei ist seitdem grundsätzlich keine E-Rechnung im Sinne des Umsatzsteuergesetzes mehr. Eine E-Rechnung muss in einem strukturierten elektronischen Format vorliegen und eine elektronische Verarbeitung ermöglichen. Gleichzeitig gelten Übergangsregelungen.Der aktuelle Stand: 15.09.2026Bis zum 31.12.2026 können Unternehmen grundsätzlich noch eine sonstige Rechnung – …
… verkaufenBei Produktsuchen dominierten Shopping- und Suchanzeigen die Google-Ergebnisseite, so Stein. Ein je Zielland sauber gepflegtes Merchant Center sei deshalb die Voraussetzung für Reichweite im Ausland. Ebenso wichtig seien die rechtlichen Rahmenbedingungen: Stein erläuterte das One-Stop-Shop-Verfahren für die Umsatzsteuer bei EU-Verkäufen sowie die Verpackungs- und EPR-Pflichten, die je Land separat zu prüfen sind. Sein Fazit für den Auftritt im Ausland: Ein Länder-Shop müsse für Kunden vor Ort wie ein lokaler Anbieter wirken, mit eigener Domain, …
… elektronisch übermittelten sonstigen Rechnung unterscheiden. Bei einer E-Rechnung ist insbesondere der strukturierte Datenteil relevant und in seiner ursprünglichen Form aufzubewahren.Acht Jahre Aufbewahrung – aber nicht für jede Unterlage gleichFür Rechnungen gilt umsatzsteuerrechtlich grundsätzlich eine Aufbewahrungsfrist von acht Jahren. Auch § 147 Abgabenordnung sieht für Buchungsbelege eine achtjährige Frist vor. Bücher, Inventare, Jahresabschlüsse, Lageberichte und weitere dort genannte Unterlagen unterliegen dagegen weiterhin einer zehnjährigen …
… Welche Aufwendungen einzubeziehen sindNach § 6 Abs. 1 Nr. 1a EStG liegen grundsätzlich anschaffungsnahe Herstellungskosten vor, wenn innerhalb von drei Jahren nach Anschaffung eines Gebäudes Aufwendungen für Instandsetzungs- und Modernisierungsmaßnahmen ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes übersteigen.Das BMF konkretisiert die Anwendung dieser Regel. In die Berechnung können insbesondere auch Schönheitsreparaturen einfließen. Nicht einzubeziehen sind unter anderem Erweiterungsaufwendungen und jährlich üblicherweise anfallende …
… Aufmerksamkeit erfordern anschaffungsnahe Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG. Werden innerhalb von drei Jahren nach der Anschaffung eines Gebäudes Instandsetzungs- und Modernisierungsmaßnahmen durchgeführt und übersteigen die relevanten Aufwendungen ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes, gehören sie unter den gesetzlichen Voraussetzungen zu den Herstellungskosten.In der Praxis sind dabei insbesondere folgende Punkte zu überwachen:Beginn des Dreijahreszeitraums mit dem Übergang des wirtschaftlichen Eigentumstaggenaue …
Die umsatzsteuerliche Organschaft steht vor einem grundlegenden Systemwechsel. Im Zuge des Jahressteuergesetzes 2026 soll die bisherige Regelung des § 2 Abs. 2 Nr. 2 UStG durch einen neuen § 2c UStG ersetzt werden. Nach dem vorliegenden Gesetzentwurf sollen die Rechtsfolgen einer Organschaft künftig nicht mehr allein aufgrund der tatsächlichen Eingliederungsverhältnisse eintreten. Zusätzlich soll eine ausdrückliche Erklärung des Organträgers gegenüber der zuständigen Finanzbehörde erforderlich sein.Für Unternehmensgruppen, Konzerne und Holdingstrukturen …
… Zollabteilungen mehrere regulatorische Anforderungen zusammen. Produktklassifizierung, Ursprung und Herkunft, Lieferantendaten, Sanktionsprüfung, CBAM und EUDR müssen organisatorisch voneinander unterschieden, zugleich aber in konsistenten Kontroll- und Dokumentationsprozessen abgebildet werden.Zoll- und Umsatzsteuer 2026: typische PraxisfragenDas Online-Seminar „Zoll- und Umsatzsteuer 2026“ der Akademie Heidelberg ordnet diese Entwicklungen in die betriebliche Praxis ein. Im Mittelpunkt stehen die Schnittstellen zwischen Zollabwicklung, steuerlichen …
… ein Arbeitsprogramm für 2026 vorgelegt. Damit beginnt für Unternehmen eine mehrjährige Umstellung des europäischen Mehrwertsteuersystems, die schrittweise bis 2035 reicht.Betroffen sind insbesondere Unternehmen mit grenzüberschreitenden B2B-Umsätzen, EU-weiten Lieferbeziehungen oder umsatzsteuerlichen Registrierungen in mehreren Mitgliedstaaten. Gleichzeitig müssen deutsche Unternehmen die ViDA-Reform von der bereits geltenden nationalen E-Rechnungssystematik unterscheiden: Seit dem 1. Januar 2025 gelten in Deutschland neue Vorgaben für E-Rechnungen …
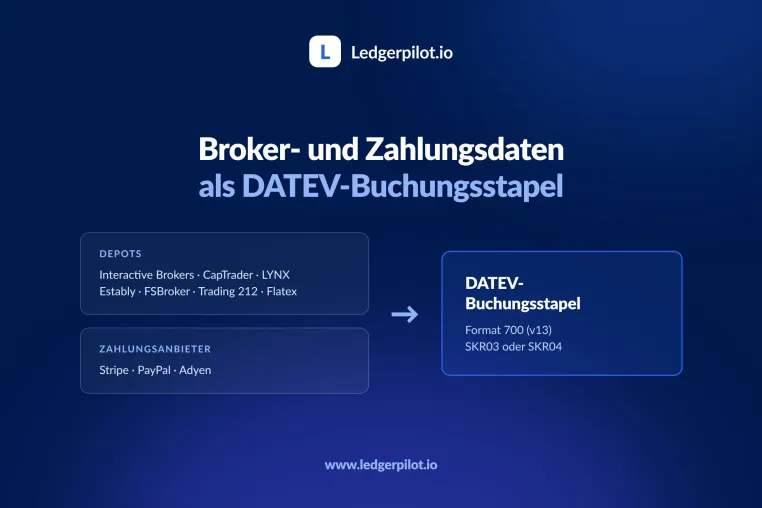
… Datei-Upload, über eine Schnittstelle oder per automatischem Abruf und sehen das vollständige Ergebnis vor dem Kauf. Ein Beratungsgespräch ist nicht erforderlich, ein Abonnement nicht vorgesehen. Abgerechnet wird je Konvertierung: Das Paket für Depotquellen kostet 69,90 Euro inklusive Umsatzsteuer. Die Ausfüllhilfe für Anlage KAP und KAP-INV für Privatanleger kostet 49,90 Euro inklusive Umsatzsteuer je Steuerjahr. Konvertierungen für Stripe, PayPal und Adyen beginnen bei 2,90 Euro inklusive Umsatzsteuer und werden mit 0,037 Euro je abrechenbarem Buchungssatz …
… im inländischen B2B-Bereich verändern sich nicht nur Rechnungsformate, sondern auch die Anforderungen an betriebliche Prüfprozesse. Das BMF-Schreiben vom 15. Oktober 2025 unterscheidet dabei ausdrücklich zwischen Formatfehlern, Geschäftsregelfehlern und umsatzsteuerlich relevanten Inhaltsfehlern. Für Unternehmen ist diese Abgrenzung entscheidend: Eine technisch unauffällige E-Rechnung ist nicht automatisch inhaltlich richtig.Fehlerhafte Steuersätze, unzutreffende Leistungsbeschreibungen oder fehlende umsatzsteuerliche Pflichtangaben können bei der …
… ergeben.Steueränderungen betreffen mehrere UnternehmensbereicheDie Herausforderung liegt nicht allein in einzelnen neuen Vorschriften. Gesetzliche Änderungen treffen auf aktuelle Rechtsprechung, Verwaltungsanweisungen und europäische Vorgaben. Dadurch können sich gleichzeitig Anforderungen an Bilanzierung, Umsatzsteuer, Lohnsteuer und steuerliche Verfahren verändern.Für Unternehmen bedeutet das, Entwicklungen nicht isoliert zu betrachten. Eine steuerliche Änderung kann Auswirkungen auf Prozesse im Rechnungswesen haben, während neue bilanzielle Anforderungen wiederum …
… Headhunter und Personalberater prüfen genau diese fortgeschrittenen Anwenderkenntnisse im Vorfeld ab, um teure Fehlbesetzungen zu vermeiden.3. Steuerexpertise und operatives Tagesgeschäft im GleichgewichtDie Kombination aus steuerlichem Spezialwissen (Umsatzsteuer, allgemeines Steuerrecht, Steuererklärungen) und operativem Handwerk (Lohnabrechnung, Debitoren- und Kreditorenbuchhaltung) verdeutlicht: Unternehmen benötigen die sprichwörtliche "eierlegende Wollmilchsau". Sie suchen Allrounder, die das Tagesgeschäft fehlerfrei abwickeln und strategisch …
… Übergangsfrist bis Ende 2027. Spätestens ab dem 1. Januar 2028 ist die E-Rechnung im inländischen Geschäftsverkehr zwischen Unternehmen grundsätzlich verbindlich.Übergangsfristen verändern den RechnungsausgangSeit Anfang 2025 gilt eine Rechnung nur dann als E-Rechnung im umsatzsteuerlichen Sinne, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Ein per E-Mail versandtes PDF erfüllt diese Definition nicht.Zu den gebräuchlichen Formaten gehören die XRechnung …
Die Digitalisierung des Umsatzsteuerrechts erreicht 2027 eine weitere wichtige Stufe. Bereits seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen für entsprechende inländische B2B-Umsätze zu empfangen. Für die Ausstellung gelten bislang Übergangsregelungen. Ab dem 1. Januar 2027 können Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro die allgemeine Übergangsregelung nicht mehr nutzen. Unternehmen bis zu dieser Umsatzgrenze dürfen unter den gesetzlichen Voraussetzungen noch bis Ende 2027 …
Seit dem 1. Januar 2025 gelten in Deutschland neue umsatzsteuerliche Vorgaben für elektronische Rechnungen zwischen inländischen Unternehmen. Unternehmen müssen seitdem grundsätzlich in der Lage sein, E-Rechnungen zu empfangen; für die Ausstellung bestehen gesetzliche Übergangsregelungen. Mit dem BMF-Schreiben vom 15. Oktober 2025 hat die Finanzverwaltung ihre Vorgaben weiter konkretisiert. Dabei gewinnt insbesondere die Rechnungseingangsprüfung von E-Rechnungen an Bedeutung.Für Unternehmen geht es nicht allein darum, strukturierte Rechnungsdaten …
… Abschreibungsmöglichkeiten sachgerecht genutzt sowie Auswirkungen auf Jahresabschluss, Bewertung, Rückstellungen und latente Steuern berücksichtigt werden. Auch neue Anforderungen an Offenlegung und Berichterstattung erhöhen die Komplexität der Bilanzierung.Parallel entwickeln sich Lohn- und Umsatzsteuer kontinuierlich weiter. Änderungen bei der Besteuerung von Firmenwagen – insbesondere Elektro- und Hybridfahrzeugen –, bei Sachbezügen oder der betrieblichen Altersversorgung erfordern eine regelmäßige Anpassung der Personal- und Steuerprozesse. Gleichzeitig …
Mit dem Jahressteuergesetz 2026 steht die umsatzsteuerliche Organschaft vor einer grundlegenden Neuausrichtung. Die geplante Reform verändert den bisherigen Automatismus der Organschaft und führt erstmals ein Erklärungsverfahren ein, mit dem Unternehmen die Anwendung der umsatzsteuerlichen Organschaft aktiv gestalten können. Damit entstehen neue Wahlrechte, gleichzeitig aber auch zusätzliche Anforderungen an die steuerliche Organisation, Dokumentation und Risikobewertung. Für Unternehmen, Unternehmensgruppen und steuerliche Berater gewinnt das Thema …
… Gehaltsabrechnung und sorgt so für eine verlässliche steuerliche und betriebswirtschaftliche Grundlage.
Steuerliche Beratung bei komplexen Fragestellungen
Ein weiterer Schwerpunkt der Kanzlei liegt in der Beratung zu anspruchsvollen steuerlichen Einzelfragen. Insbesondere im Bereich der Umsatzsteuer und der Abgabenordnung unterstützt die Steuerberaterin ihre Mandanten mit fundierten Stellungnahmen und praxisnahen Lösungen. Auch die steuerliche Bewertung und Begleitung von Verträgen spielt eine wichtige Rolle, wobei häufig die Schnittstelle zwischen …
… ausreichend Gewinn bleibt. Genau hier setzt der neue Margenrechner auf FinanzNewsOnline.de an.Unter https://www.finanznewsonline.de/marge-berechnen-rechner/ bietet das Wirtschaftsportal einen Online-Rechner, mit dem Nutzer verschiedene Szenarien rund um Marge, Verkaufspreis, Einkaufskosten, Umsatzsteuer, Aufschlag und Gewinnbetrag durchspielen können. Der Rechner richtet sich besonders an Gründer, Selbständige, kleine Händler, Dienstleister, Online-Shops und Gastronomiebetriebe, die ihre Preise besser nachvollziehen oder neu kalkulieren möchten.Gerade …
… E-RechnungMit der Einführung der E-Rechnungspflicht gewinnen strukturierte elektronische Rechnungsformate zunehmend an Bedeutung. Unternehmen müssen die Anforderungen der europäischen Norm EN 16931 ebenso berücksichtigen wie nationale Vorgaben und aktuelle Entwicklungen im Umsatzsteuerrecht.Besondere Aufmerksamkeit erfordern Formate wie XRechnung und ZUGFeRD. Fehler bei Pflichtangaben, Datenfeldern oder der technischen Struktur können dazu führen, dass Rechnungen nicht ordnungsgemäß verarbeitet werden. Für Unternehmen entsteht dadurch zusätzlicher …
… Betriebsprüfungen.Auch Gutscheine stellen viele Salons vor Herausforderungen. Wertgutscheine, Einzweck- und Mehrzweck-Gutscheine unterscheiden sich steuerlich voneinander und sollten im Kassensystem entsprechend getrennt erfasst werden. Eine saubere Abbildung verhindert Fehler bei Umsatzsteuer und dem Tagesabschluss.Darüber hinaus spielt der Datenschutz eine wichtige Rolle. Digitale Kundenkarteien mit Farbrezepturen, Terminverläufen oder Vorlieben bieten einen hohen Mehrwert, müssen jedoch DSGVO-konform geführt werden. Transparente Informationen …
… nutzen
Nach einer Haltedauer von einem Jahr und einem Tag sind Gewinne aus Edelmetallen steuerfrei, sofern sie dem Privatvermögen zugerechnet werden. Dieser Vorteil sollte nicht unterschätzt werden. Die Kombination mit der Lagerung im Zollfreilager, die auch die Umsatzsteuer bei Silber, Platin und Palladium eliminiert, optimiert die steuerliche Situation zusätzlich.
Der geplante Börsengang der Deutschen Metallkasse: Zusätzliche Perspektive
Mit dem geplanten Börsengang der Deutschen Metallkasse AG entsteht eine weitere Option für Anleger. Wichtig ist …
Unternehmen stehen im Jahr 2027 vor zahlreichen steuerlichen und bilanziellen Neuerungen. Geplante Reformen der Unternehmensbesteuerung, neue Anforderungen bei der Umsatzsteuer, Entwicklungen im Bereich der digitalen Verfahren sowie aktuelle Rechtsprechung wirken sich unmittelbar auf Rechnungswesen, Steuerabteilungen und Unternehmenspraxis aus. Die Jahresabschluss-Konferenz „Bilanzierung und Steuern 2027“ der Akademie Heidelberg greift diese Entwicklungen auf und ordnet die relevanten Änderungen für die betriebliche Praxis ein.Reformen und gesetzliche …
… einbringen, Fragen stellen und sich mit anderen Fachkräften austauschen. Alternativ steht auch eine Chatfunktion zur Verfügung.Neben den Seminarunterlagen als PDF erhalten alle Teilnehmenden ein Teilnahmezertifikat. Termin und AnmeldungBasis-Seminar für Geldwäsche-BeauftragteOnline-Veranstaltung7. Juli 2026Seminarzeit: 9:30 bis 17:00 UhrDie Teilnahmegebühr beträgt 940 Euro zzgl. gesetzlicher Umsatzsteuer. Interessierte können sich direkt online anmelden.Weitere Informationen zum Seminarprogramm und zur Anmeldung finden sich unter:www.akademie-heidelberg.de
… verarbeitet werden können. Gleichzeitig steigen die Anforderungen an interne Kontrollsysteme und digitale Prüfpfade.Der Lehrgang richtet sich insbesondere an Fach- und Führungskräfte aus Finanz- und Rechnungswesen, Debitoren- und Kreditorenbuchhaltung, Steuern, Umsatzsteuer, Compliance, Revision sowie IT und Digitalisierung. Auch Verantwortliche für Verfahrensdokumentation und digitale Geschäftsprozesse zählen zur Zielgruppe.ReferentReferent des Lehrgangs ist Dipl.-FW (FH) Elmar Mohl, Fachprüfer Umsatzsteuer in der Finanzverwaltung Nordrhein-Westfalen. …
… 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro im inländischen B2B-Bereich E-Rechnungen ausstellen. Ab dem 1. Januar 2028 gilt diese Pflicht grundsätzlich für alle betroffenen Unternehmen. Grundlage sind die Regelungen zur E-Rechnung im Umsatzsteuergesetz sowie die Verwaltungsauffassung des Bundesfinanzministeriums. Damit verschiebt sich der Schwerpunkt in der Praxis. Es geht nicht mehr nur um die Frage, ob eine E-Rechnung empfangen werden kann. Entscheidend wird vor allem, dass Empfang, Prüfung, Verarbeitung, Archivierung …
Unternehmen stehen aktuell vor der Herausforderung, zahlreiche umsatzsteuerliche Entwicklungen gleichzeitig bewerten und in bestehende Prozesse integrieren zu müssen. Neue Verwaltungsanweisungen, gesetzliche Änderungen, aktuelle Rechtsprechung sowie europäische Reformvorhaben wie „VAT in the Digital Age“ (ViDA) erhöhen den Druck auf Finanz- und Steuerabteilungen, Anforderungen frühzeitig richtig einzuordnen. Gleichzeitig bestehen in vielen Unternehmen weiterhin Unsicherheiten bei der praktischen Umsetzung der E-Rechnung und bei der Bewertung neuer …
Die Anforderungen im Bereich Zoll- und Umsatzsteuer unterliegen derzeit erheblichen Veränderungen. Neue regulatorische Vorgaben auf EU-Ebene, darunter E-Rechnung, CBAM (Carbon Border Adjustment Mechanism) und die Entwaldungsverordnung (EUDR), erhöhen die Komplexität für Unternehmen im grenzüberschreitenden Warenverkehr deutlich. Gleichzeitig rücken Betriebsprüfungen stärker in den Fokus, wodurch fehlerhafte Prozesse und unzureichende Nachweise schneller zu finanziellen Risiken führen können. Das Seminar „Zoll- und Umsatzsteuer 2026“ greift diese …
… Großhandelseinkauf. Wer sich privat bei einem Edelmetallhändler informiert, stellt schnell fest: Ein Gramm Gold kostet dort deutlich mehr als beim GoldWert-Sparplan. Diese Ersparnis durch die Kilobarren wird wahrgenommen und geschätzt.
Ein weiterer Aspekt: die Umsatzsteuerfreiheit bei Silber, Platin und Palladium durch die Zollfreilager-Lagerung. Während Gold in Deutschland ohnehin steuerfrei ist, würden bei den anderen Edelmetallen normalerweise 19 Prozent Umsatzsteuer anfallen. Im Zollfreilager entfällt diese Steuer komplett.
Sicherheit durch …
… für verschiedene ZielgruppenDas Thema E-Rechnung betrifft eine Vielzahl betrieblicher Funktionen. Insbesondere angesprochen sind:Fach- und Führungskräfte aus Finanz- und RechnungswesenMitarbeitende in Debitoren- und KreditorenbuchhaltungVerantwortliche für Steuern und UmsatzsteuerFachkräfte aus Controlling und RevisionIT-Verantwortliche für buchhalterische SystemeProjektverantwortliche für Digitalisierung und ComplianceAuch Steuerkanzleien sowie kleine und mittlere Unternehmen stehen vor der Aufgabe, die neuen Anforderungen strukturiert umzusetzen.ReferentDipl.-Finanzwirt …