… Investitionen in Maschinen, technische Anlagen oder andere bewegliche Wirtschaftsgüter planen, sollten den Zeitpunkt der Anschaffung auch unter steuerlichen Gesichtspunkten prüfen. Mit dem steuerlichen Investitionsbooster steht für bewegliche Wirtschaftsgüter des Anlagevermögens wieder eine degressive Abschreibung von bis zu 30 Prozent zur Verfügung. Begünstigt sind Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden.Damit wird die Investitionsplanung stärker zu einer Schnittstellenaufgabe. …
… Informationen deshalb frühzeitig zusammengeführt werden.Gebäudekosten richtig abgrenzen und dokumentierenOb Aufwendungen sofort ergebniswirksam berücksichtigt werden können oder als Anschaffungs- beziehungsweise Herstellungskosten aktiviert werden müssen, kann erhebliche Auswirkungen auf Ergebnis und Abschreibung haben. Die richtige Einordnung setzt häufig detaillierte Kenntnisse über Zustand, Nutzung und technische Veränderung eines Gebäudes voraus.Das BMF-Schreiben 2026 konkretisiert unter anderem die Beurteilung des betriebsbereiten Zustands eines …
… Dabei stellen sich unter anderem folgende Fragen:Welche Aufwendungen gehören zu den Anschaffungs- oder Herstellungskosten?Wie werden Anlagen im Bau korrekt geführt und rechtzeitig aktiviert?Wann liegen Anhaltspunkte für eine außerplanmäßige Abschreibung vor?Wie lassen sich Investitionsentscheidungen, Projektänderungen und Bewertungsannahmen prüfungssicher dokumentieren?Werden diese Fragen erst zum Jahresabschluss geklärt, drohen fehlerhafte Aktivierungen, verspätete Abschreibungsbeginne und aufwendige Nacharbeiten. Eine frühzeitige Einbindung der …
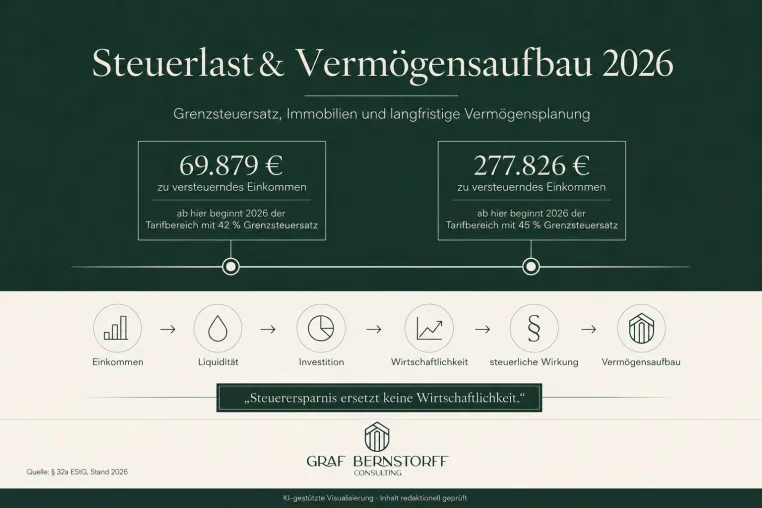
… September 2026 – Ein hohes Einkommen schafft gute Voraussetzungen für den langfristigen Vermögensaufbau. Gleichzeitig steigt mit dem zu versteuernden Einkommen die steuerliche Belastung. Für Gutverdiener stellt sich deshalb häufig die Frage, welche Rolle Immobilien, Abschreibungen und andere Investitionen innerhalb einer langfristigen Vermögensstrategie spielen können.Graf Bernstorff Consulting hat hierzu einen neuen Ratgeber veröffentlicht. Im Mittelpunkt steht bewusst nicht die Frage, wie sich möglichst viel Steuer vermeiden lässt. Stattdessen wird …
… R/tZn -35.477- -36.399- -32.411-
1. Der Konzern weist das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) auf der Grundlage der in den Kreditverträgen enthaltenen Formel aus, um die Anforderungen der Kreditauflagen zu erfüllen. Der Konzern weist außerdem die Gesamtbetriebskosten (AISC) aus, um einen Vergleich mit ähnlichen Kennzahlen der Bergbauindustrie zu ermöglichen. Weitere Informationen zu diesen von Sibanye-Stillwater dargestellten Kennzahlen finden Sie unter Nicht-IFRS-Kennzahlen. Das …
… steuerlichen Wertgrenzen für geringwertige Wirtschaftsgüter (GWG) bleiben auch im Jahr 2026 unverändert bestehen. Die im Regierungsentwurf des Wachstumschancengesetzes vorgesehene Anhebung der GWG-Grenzen wurde im Gesetzgebungsverfahren nicht umgesetzt. Während die Regelungen zur Sofortabschreibung und zum Sammelposten damit seit 2018 unverändert gelten, verändern sich die Anforderungen an die Anlagenbuchhaltung an anderer Stelle deutlich: Unternehmen investieren zunehmend in Software, ERP-Systeme und weitere digitale Wirtschaftsgüter, deren bilanzielle …
… einem Verlust je Aktie von 127 südafrikanischen Cent (6,9 US-Cent) im 1. Halbjahr 2025 entspricht.
Die erhebliche Ergebnisverbesserung spiegelt eine stabile operative Leistung, stärkere Rohstoffpreise und verbesserte Margen wider. Der Umsatz abzüglich der Umsatzkosten vor Abschreibungen für das erste Halbjahr 2026 wird sich im Vergleich zum ersten Halbjahr 2025 voraussichtlich mehr als verdoppeln, was die erhebliche Ertragshebelwirkung im gesamten Portfolio verdeutlicht.
Der Vorjahresvergleich wird durch historische Gutschriften gemäß Abschnitt 45X …
… Kaufpreis sind insbesondere Anschaffungsnebenkosten sowie Anschaffungspreisminderungen korrekt zu berücksichtigen. Bereits geringe Abweichungen können dazu führen, dass ein Wirtschaftsgut eine andere steuerliche Behandlung erfordert.Darüber hinaus ist die Entscheidung zwischen Sofortabschreibung und Sammelposten sorgfältig abzuwägen. Wird der Sammelposten gewählt, ist dieses Wahlrecht für alle im jeweiligen Wirtschaftsjahr angeschafften Wirtschaftsgüter innerhalb der gesetzlichen Wertgrenzen einheitlich anzuwenden. Die Abschreibung erfolgt anschließend …
Die Gebäudeabschreibung gehört zu den komplexesten Bereichen der Anlagenbuchhaltung. Insbesondere die steuerliche Abgrenzung zwischen Gebäuden, Betriebsvorrichtungen und Außenanlagen entscheidet darüber, über welchen Zeitraum Investitionen abgeschrieben werden können und welche Auswirkungen sich auf das steuerliche Ergebnis ergeben. Zusätzliche Bedeutung erhält das Thema durch die geänderte Verwaltungspraxis zur kürzeren Restnutzungsdauer von Gebäuden: Seit der Aufhebung der bisherigen Vorgaben des Bundesministeriums der Finanzen zum 1. Dezember …
… Rechnungswesen, Controlling und Steuerabteilung. Fehlerhafte Abgrenzungen bei digitalen Wirtschaftsgütern bleiben im Tagesgeschäft häufig unbemerkt und zeigen sich erst bei Jahresabschluss- oder Betriebsprüfungen. Fehlentscheidungen können sich unmittelbar auf Bilanz, Steuerbilanz und Abschreibungen auswirken. Umso wichtiger sind klare Kriterien für die Aktivierung, Abschreibung und Dokumentation digitaler Investitionen.Inhalte des SeminarsDas Intensiv-Seminar „Digitale Wirtschaftsgüter richtig abschreiben – Hardware, ERP und Software in der Praxis" …
… stellt sich dabei nicht nur die Frage, ob Erhaltungsaufwand oder Herstellungskosten vorliegen. Zu klären sind beispielsweise auch der ursprüngliche Gebäudezustand, mögliche Erweiterungen, Veränderungen einzelner Ausstattungsbereiche sowie die Auswirkungen auf Abschreibung und steuerliche Bemessungsgrundlagen.Die zunehmende energetische Modernisierung von Bestandsgebäuden verstärkt diese Anforderungen. Klimapolitische und regulatorische Vorgaben im Gebäudesektor sowie die Transformation der Wärmeversorgung führen dazu, dass Unternehmen verstärkt in …
… unter dem Vorjahresniveau von 69.809 T.
Positiv wirkten die eingeleiteten Restrukturierungsmaßnahmen sowie die konsequente Fokussierung auf profitable Geschäftsfelder. Dies führte zu einem verbesserten Produktmix, aber auch zu einer Verbesserung der Materialaufwandsquoten in den einzelnen Business Units.
Das Konzern-Betriebsergebnis vor Abschreibungen (EBITDA) verbesserte sich von 3.554 T auf 4.471 T, das EBIT war mit 432 T wieder positiv (Vj. -554 T). Das Konzernergebnis verbesserte sich auf -1.070 T nach -1.320 T im Vorjahr, was einem Ergebnis je …
… getragen. Mit den weiter steigenden Produktionsraten in der Luft- und Raumfahrtindustrie erwartet die Gesellschaft eine weitere Margenverbesserung durch eine höhere Auslastung der Produktionsstandorte sowie der Fixkostenbasis. Das berichtete EBITDA entsprach im ersten Halbjahr 2026 dem bereinigten EBITDA.
Die Abschreibungen beliefen sich im ersten Halbjahr 2026 auf EUR 47,0 Mio. nach EUR 44,8 Mio. im Vorjahreszeitraum. Es wurden keine Wertminderungen erfasst. Im Einklang mit der EBITDA-Entwicklung erhöhte sich das EBIT auf EUR 40,1 Mio. nach EUR …
… Leistungsmaßstab angegeben, haben jedoch keine standardisierte Bedeutung und werden zusätzlich zu den IFRS-Kennzahlen offengelegt. Die Cash-Kosten umfassen Produktionskosten, Raffinerie- und Transportkosten sowie außerordentliche Bergbauabgaben. Nicht enthalten sind nicht zahlungswirksame Abschreibungen und Wertminderungen sowie aktienbasierte Vergütungen an den Betriebsstandorten. Die Produktionskosten umfassen den Abbau, die Zerkleinerung, die Aufbereitung sowie die direkten Gemeinkosten an den Betriebsstandorten.
AISC. AISC definieren die Gesamtkosten …
… um 12,3 % bzw. 15,1 Mio. $ auf 138,3 Mio. $.
Der Nettogewinn für das Quartal belief sich auf 16,7 Mio. $ und entsprach damit dem Wert des Vorjahresquartals. Der Nettogewinn für das Quartal wurde durch höhere Zinsaufwendungen und höhere nicht zahlungswirksame Abschreibungen auf erworbene immaterielle Vermögenswerte beeinflusst.
Das bereinigte EBITDA für das Quartal betrug 69,4 Mio. $, was einem Anstieg von 47,4 % bzw. 22,3 Mio. $ im Vergleich zum Vorjahresquartal entspricht. Die bereinigte EBITDA-Marge betrug 40,5 %, verglichen mit 38,3 % im zweiten …
… Digitalisierung verändert die Investitionsschwerpunkte vieler Unternehmen. ERP-Systeme, Cloud-Anwendungen, Künstliche Intelligenz, Server und moderne IT-Infrastrukturen gehören heute zum Anlagevermögen zahlreicher Betriebe. Gleichzeitig gelten für digitale Wirtschaftsgüter andere steuerliche Abschreibungsregelungen als für klassische Sachanlagen. Während für Computerhardware und bestimmte Betriebs- und Anwendersoftware nach der Verwaltungsauffassung des Bundesministeriums der Finanzen eine betriebsgewöhnliche Nutzungsdauer von einem Jahr zugrunde …
… Das Unternehmen erzielte ein Betriebsergebnis aus dem Bergbaubetrieb in Höhe von 223,6 Mio. $, was eine deutliche Verbesserung gegenüber den 49,4 Mio. $ im zweiten Quartal 2025 darstellt, wobei sich die Ergebnisse an allen Bergbaustandorten verbesserten.
· Ergebnis vor Ertragsteuern, Abschreibungen und Amortisationen (EBITDA) (Anstieg um 132,5 Mio. $ im Jahresvergleich): Das EBITDA belief sich im Quartal auf 252,3 Mio. $, was einem Anstieg von 110 % gegenüber den 119,9 Mio. $ im zweiten Quartal 2025 entspricht.
· Nettoergebnis1 (Steigerung von 56,9 …
… oder -Begriffen werden Definitionen angegeben. Sofern nicht anders angegeben, wurden alle Finanzdaten in diesem Dokument und im Konzernabschluss des Unternehmens gemäß IFRS erstellt.
Diese Pressemitteilung enthält Verweise auf das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (bereinigtes EBITDA) und das bereinigte EBITDA pro Aktie des Unternehmens, bei denen es sich um Nicht-GAAP-Kennzahlen handelt. Diese Kennzahlen sollten nicht isoliert oder als Alternative zu dem den Eigentümern des Unternehmens zurechenbaren Nettogewinn (Verlust) …
… Nettogewinn (Verlust) je Aktie, operativer Cashflow des Bergbaubetriebs vor Steuern, Betriebskapital, operativer Cashflow vor Anpassungen des Betriebskapitals, operativer Cashflow vor Veränderungen des Betriebskapitals je Aktie, Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisationen (EBITDA), bereinigtes EBITDA je Aktie, Erhaltungs- und Wachstumskapital sowie bereinigter Nettogewinn (Verlust).
Erläuterungen und Erörterungen zu diesen Nicht-IFRS-Kennzahlen und anderen nichtfinanziellen Kennzahlen und Kennziffern finden Sie im Lagebericht …
Mit dem steuerlichen Investitionssofortprogramm hat der Gesetzgeber die degressive Abschreibung für bewegliche Wirtschaftsgüter des Anlagevermögens erneut eingeführt. Für Anschaffungen und Herstellungen zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 können Unternehmen eine degressive Abschreibung von bis zu 30 Prozent des jeweiligen Restbuchwerts anwenden. Ziel der Regelung ist es, Investitionen zu beschleunigen und Unternehmen durch frühere steuerliche Entlastungen mehr Liquidität zu verschaffen. Gleichzeitig entstehen für Finanz- und Rechnungswesen …
… Grundstücken und Gebäuden, sondern wirkt sich auch auf die Kostenplanung und das Rechnungswesen aus. Insbesondere bei Bauvorhaben gewinnt eine präzise buchhalterische Begleitung an Bedeutung, da Investitionskosten, Anschaffungs- und Herstellungskosten sowie spätere Abschreibungen eng miteinander verknüpft sind. Unternehmen stehen damit vor der Herausforderung, steuerliche und bilanzielle Anforderungen frühzeitig aufeinander abzustimmen, um Bewertungsrisiken und aufwendige Korrekturen im Jahresabschluss zu vermeiden.Bewertung von Grundstücken und Gebäuden …
… und 2017 und ist in allen offenen Fällen anzuwenden. Für Unternehmen mit Immobilienbestand steigen damit die Anforderungen an die Anlagenbuchhaltung, da die zutreffende Einordnung von Sanierungsmaßnahmen unmittelbare Auswirkungen auf Bilanzierung, Abschreibung und Steuerbelastung hat.Gerade bei umfangreichen Investitionen in Bestandsgebäude gewinnt eine rechtssichere Bewertung einzelner Maßnahmen an Bedeutung. Fehler bei der Abgrenzung zwischen sofort abzugsfähigem Erhaltungsaufwand und aktivierungspflichtigen Anschaffungs- oder Herstellungskosten …
… Maschinen- und Anlagenbau belastet auch die Geschäftsentwicklung der Hoenle Gruppe. Der Vorstand passt daher die Prognose für das Gesamtjahr 2025/26 an.
Der Vorstand hatte für die Hoenle Gruppe für das Geschäftsjahr 2025/26 einen Umsatz von 95 Mio. bis 105 Mio. und ein Betriebsergebnis vor Abschreibungen (EBITDA) von 6 Mio. bis 9 Mio. erwartet. Nach derzeitigem Kenntnisstand geht der Vorstand davon aus, dass die Hoenle Gruppe im Geschäftsjahr 2025/26 einen Umsatz von 92 Mio. bis 95 Mio. (Vj. 93,7 Mio. ) und ein Betriebsergebnis vor Abschreibungen …
Mit dem steuerlichen Reformpaket der Bundesregierung stehen Unternehmen vor weitreichenden Veränderungen im Bilanz- und Steuerrecht. Das steuerliche Investitionssofortprogramm, neue Abschreibungsregelungen und weitere Reformen der Unternehmensbesteuerung beeinflussen bereits heute Investitionsentscheidungen, Jahresabschlüsse und die strategische Steuerplanung. Gleichzeitig verändern die Einführung der E-Rechnung, die schrittweise Umsetzung der europäischen Initiative „VAT in the Digital Age“ (ViDA) sowie die fortschreitende Digitalisierung der Steuerverwaltung …
Neue gesetzliche Vorgaben, aktualisierte BMF-Schreiben sowie die zunehmende Digitalisierung der Rechnungslegung verändern die Anforderungen an die Anlagenbuchhaltung kontinuierlich. Unternehmen müssen Anlagevermögen nicht nur korrekt erfassen und bewerten, sondern auch Abschreibungen, Aktivierungen und Inventuren rechtssicher dokumentieren. Fehler in der Bilanzierung können sich auf Jahresabschluss, Steuerbilanz und Betriebsprüfungen auswirken und erfordern daher fundierte Fachkenntnisse sowie eine sichere Anwendung der aktuellen Regelungen. Das …
Unternehmen stehen bei der Anlagenbuchhaltung vor der Herausforderung, Anlagegüter nach handels- und steuerrechtlichen Vorgaben korrekt zu bewerten, Abschreibungen ordnungsgemäß durchzuführen und Investitionen bilanziell richtig einzuordnen. Fehler bei der Abgrenzung von Anschaffungs-, Herstellungs- und Erhaltungsaufwand oder bei der Anwendung der Abschreibungsregelungen bleiben häufig lange unentdeckt und treten erst im Jahresabschluss oder im Rahmen einer Betriebsprüfung zutage. Gleichzeitig erhöhen neue gesetzliche Anforderungen und komplexere …
Neue Abschreibungsregelungen verändern InvestitionsentscheidungenMit dem Investitionsbooster wurden die steuerlichen Abschreibungsmöglichkeiten für Unternehmen erweitert. Insbesondere die Wiedereinführung der degressiven Abschreibung, neue steuerliche Wahlrechte sowie die Einführung einer 75-Prozent-Abschreibung für bestimmte Elektrofahrzeuge verändern die Rahmenbedingungen für Investitionsentscheidungen. Unternehmen stehen dadurch vor der Aufgabe, die neuen AfA-Regeln rechtssicher anzuwenden und ihre Auswirkungen auf Bilanzierung, Steuerplanung …
… und Bewertung des Anlagevermögens. Bereits kleine Fehler bei der Aktivierung, Bewertung oder Dokumentation können sich auf Jahresabschluss, Steuerbilanz und Betriebsprüfungen auswirken. Gleichzeitig führen gesetzliche Vorgaben sowie steuerliche Änderungen bei Abschreibungen dazu, dass Fachkräfte im Rechnungswesen ihre Kenntnisse regelmäßig aktualisieren müssen.Die Anlagenbuchhaltung übernimmt dabei eine zentrale Funktion. Sie sorgt dafür, dass Investitionen nachvollziehbar dokumentiert, Vermögensgegenstände korrekt bewertet und Abschreibungen entsprechend …
Die korrekte Abschreibung von Gebäuden gehört zu den anspruchsvollsten Aufgaben im Finanz- und Rechnungswesen. Gesetzliche Änderungen, aktuelle Verwaltungsanweisungen sowie unterschiedliche steuerliche und handelsrechtliche Vorgaben erfordern eine präzise Abgrenzung von Herstellungskosten, Erhaltungsaufwand und Betriebsvorrichtungen. Fehler bei der Bewertung oder Abschreibung können sich unmittelbar auf Jahresabschlüsse, Steuererklärungen und Betriebsprüfungen auswirken.Vor diesem Hintergrund veranstaltet die Akademie Heidelberg am 20. Oktober 2026 …
Steigende regulatorische Anforderungen, neue Abschreibungsregelungen und die zunehmende Digitalisierung verändern die Anforderungen an die Anlagenbuchhaltung. Unternehmen stehen 2026 vor der Aufgabe, Bewertungs- und Bilanzierungsfragen noch sorgfältiger zu dokumentieren und aktuelle steuerliche sowie handelsrechtliche Vorgaben sicher anzuwenden. Insbesondere die Abgrenzung von Erhaltungsaufwand und Herstellungskosten, die Bilanzierung digitaler Wirtschaftsgüter sowie verschärfte Anforderungen im Rahmen von Jahresabschluss und Betriebsprüfung erhöhen …
Fehler in der Anlagenbuchhaltung bleiben in vielen Unternehmen zunächst unbemerkt und werden häufig erst im Jahresabschluss, bei Betriebsprüfungen oder im Rahmen steuerlicher Bewertungen sichtbar. Gleichzeitig stellen unterschiedliche Abschreibungsregelungen, die Behandlung geringwertiger Wirtschaftsgüter (GWG), Anlagen im Bau sowie umfangreiche Dokumentationspflichten Fachkräfte im Rechnungswesen vor steigende Anforderungen. Hinzu kommen aktuelle steuerliche Änderungen, etwa bei der degressiven Abschreibung beweglicher Wirtschaftsgüter, die eine …
Gebäudeabschreibungen gehören zu den fehleranfälligsten Bereichen im Rechnungswesen. Insbesondere bei Modernisierungsmaßnahmen, umfangreichen Bauprojekten und Investitionen stellt sich regelmäßig die Frage, ob Aufwendungen sofort als Erhaltungsaufwand abzugsfähig sind oder als Herstellungskosten aktiviert werden müssen. Fehler bei der steuerlichen Einordnung bleiben häufig zunächst unbemerkt und werden erst im Rahmen einer Betriebsprüfung festgestellt. Gleichzeitig verändern aktuelle Entwicklungen bei der Gebäude-AfA und die steuerliche Behandlung …
… digitale Wirtschaftsgüter – die bilanzielle Behandlung von IT-Investitionen verändert. Für Fachkräfte im Finanz- und Rechnungswesen entsteht dadurch die Herausforderung, unterschiedliche IT-Lösungen korrekt einzuordnen und die jeweiligen Bilanzierungs- und Abschreibungsregeln anzuwenden.Besonders bei ERP-Systemen, Softwareimplementierungen, Websites, Apps oder Cloud-Lösungen sind die Abgrenzung von Anschaffungs- und Herstellungskosten sowie die Bewertung von Nutzungsrechten häufig Gegenstand buchhalterischer Fragestellungen. Fehler bei der Einordnung …
… Investition, während gleichzeitig Vermögen in Form eines realen Sachwertes aufgebaut wird.Mehrere steuerliche Vorteile greifen ineinanderDer Investitionsabzugsbetrag stellt dabei nur einen Baustein dar.Zusätzlich können – abhängig von den gesetzlichen Voraussetzungen – weitere Abschreibungsmöglichkeiten genutzt werden. Dazu zählen insbesondere Sonderabschreibungen sowie die reguläre Abschreibung der Anlage über ihre Nutzungsdauer.Das Zusammenspiel dieser Instrumente kann dazu führen, dass ein erheblicher Teil der Investitionskosten bereits in den …
Die steuerlichen Rahmenbedingungen für gewerblich genutzte Elektrofahrzeuge haben sich deutlich verbessert. Unternehmen können bei der Anschaffung neuer Elektrofahrzeuge aktuell von einer attraktiven Sonderabschreibung profitieren und Investitionen schneller steuerlich geltend machen. Besonders interessant wird dieses Modell in Kombination mit einem Mietkauf.Für viele Unternehmen entsteht dadurch die Möglichkeit, moderne E-Fahrzeuge einzusetzen, Liquidität zu schonen und gleichzeitig steuerliche Vorteile effizient zu nutzen.Warum das Thema aktuell …
… Anlagenbuchhaltung bedeutet dies, bestehende Routinen zu überprüfen und neue Möglichkeiten der Datenauswertung gezielt zu nutzen.Gleichzeitig wächst die Bedeutung aussagekräftiger Reports. Unternehmen benötigen aktuelle Informationen über Anlagenbestände, Investitionen und Abschreibungen, um betriebswirtschaftliche Entscheidungen fundiert treffen zu können. Moderne Reporting-Werkzeuge bieten hierfür zusätzliche Auswertungsmöglichkeiten, werden in der Praxis jedoch häufig nicht vollständig ausgeschöpft.Automatisierung und parallele Rechnungslegung im FokusEin …
Unternehmen stehen 2026 vor deutlich höheren Anforderungen in der Anlagenbuchhaltung. Neue Abschreibungsregelungen, aktuelle Rechtsprechung sowie das BMF-Schreiben vom 26. Januar 2026 zur Abgrenzung von Erhaltungsaufwand und Herstellungskosten verändern zahlreiche Bilanzierungs- und Bewertungsfragen. Für Bilanzbuchhalter, Steuerberater und Verantwortliche im Finanz- und Rechnungswesen steigt damit das Risiko, dass Fehler erst im Jahresabschluss oder im Rahmen einer Betriebsprüfung sichtbar werden.Insbesondere die korrekte Bilanzierung von Investitionen, …
Neue steuerliche Regelungen, digitale Investitionen und steigende Dokumentationsanforderungen verändern die Anforderungen an den Jahresabschluss im Anlagevermögen. Insbesondere die Wiedereinführung der degressiven Abschreibung für bestimmte Anschaffungen, die Bilanzierung digitaler Wirtschaftsgüter sowie die korrekte Abgrenzung von Anschaffungs- und Herstellungskosten stellen Unternehmen vor zusätzliche Herausforderungen. Für Fachabteilungen im Finanz- und Rechnungswesen gewinnt daher die rechtssichere Anwendung aktueller Vorschriften zunehmend an …
… sofortiger Steueroptimierung und stabilen Sachwert-Erträgen bietet. Das Wichtigste in Kürze● Steuerhebel durch Sachwerte: Während liquide Geldanlagen kaum Optionen bieten, die laufende Steuerlast direkt zu senken, eröffnen reale Sachwert-Investitionen massive Abschreibungsmöglichkeiten.● Der Photovoltaik-Vorteil: Durch ein PV-Direktinvestment werden Anleger steuerlich wie aktive Gewerbetreibende behandelt und erhalten direkten Zugang zu den wirksamsten Privilegien des Unternehmenssteuerrechts.● Der vorgezogene Abzug: Über den Investitionsabzugsbetrag …
… Behandlung von Ersatzteilen, Instandhaltungsmaßnahmen und Sonderfällen gehört weiterhin zu den größten Herausforderungen in der Anlagenbuchhaltung. Besonders bei Produktionsanlagen, technischen Einrichtungen und Investitionsprojekten entstehen häufig Unsicherheiten bei Aktivierung, Bewertung und Abschreibung. Viele Unternehmen stehen vor der Frage, wann Ersatzteile aktiviert werden müssen, wie Instandhaltungsmaßnahmen korrekt abgegrenzt werden und welche Auswirkungen dies auf Jahresabschluss und Steuerbilanz hat. Fehlerhafte Bewertungen können dabei …
… von BauvorhabenUnternehmen stehen bei Investitions- und Bauprojekten regelmäßig vor der Herausforderung, Kostenarten korrekt zuzuordnen und bilanziell zutreffend abzubilden. Insbesondere die Abgrenzung zwischen Erhaltungsaufwand und Herstellungskosten kann erhebliche Auswirkungen auf Abschreibungen, Steuerlast und Unternehmensergebnis haben.Zusätzliche Anforderungen ergeben sich durch aktuelle steuerliche Regelungen und Verwaltungsvorgaben. Dazu gehört unter anderem die Anwendung des BMF-Schreibens vom 26. Januar 2026 zur Behandlung von Erhaltungsaufwand …
… Fässern abgefülltem U3O(8),die in diesem Zeitraum produziert wurden; (ii) die Cash-Kosten pro Pfund als die Zugänge zu den unfertigen Erzeugnissen und den Urankonzentraten aus der Gewinnung (jeweils eine Komponente der Vorräte in den konsolidierten Bilanzen), ohne Abschreibungen, Wertminderungen und Amortisationen, für den betreffenden Zeitraum, geteilt durch die Menge (in Pfund) an ausgefälltem Uran sowie getrocknetem und in Fässer abgefülltem U3Oin diesem Zeitraum; (iii) Nicht-Cash-Kosten pro Pfund als Differenz zwischen den Gesamtkosten pro Pfund …
… Investitionen.Denn gerade im Finanz- und Rechnungswesen entstehen regelmäßig Unsicherheiten. Wann müssen Softwarelösungen aktiviert werden? Welche Implementierungs- und Customizingkosten gehören zu den Anschaffungskosten? Wie sind Cloud-Lösungen bilanziell zu behandeln? Welche Abschreibungsmöglichkeiten bestehen für digitale Wirtschaftsgüter? Und welche Auswirkungen ergeben sich durch die wieder eingeführte degressive Abschreibung?Digitalisierung schafft neue Herausforderungen für die BilanzierungViele Unternehmen führen aktuell neue ERP-Systeme ein, migrieren …
… Geschäftsjahr 2025 auf 54,5 % im Geschäftsjahr 2026 spiegelt wider, dass der operative Hebel allmählich zugunsten des Unternehmens wirkt. Diese Dynamik beschleunigt sich erheblich, da die Volumina in Richtung der Kapazitätsgrenze steigen.
Finanzkosten in Höhe von 372.000 US$ und Abschreibungen in Höhe von 157.000 US$ reduzierten den Gewinn vor Steuern für den Berichtszeitraum auf 1.000 US$.
Kommentar des Managing Director
Ein positives EBITDA bei weniger als einem Viertel der Kapazität in unserem ersten vollen Geschäftsjahr zu erzielen, ist ein …
… deutlich von minus 3,5 Mio. Euro im Vorjahr auf minus 2,5 Mio. Euro im Geschäftsjahr 2025. Das Ergebnis nach Steuern lag bei minus 4,2 Mio. Euro (Vorjahr: minus 4,3 Mio. Euro) und war im Berichtsjahr im Wesentlichen durch eine außerordentliche Abschreibung latenter Steuern in Höhe von 1,0 Mio. Euro belastet.
Nachhaltige Stärkung der Finanzierung durch Anker-Aktionäre
Das finanzielle Fundament wurde im zweiten Quartal 2025 durch eine erfolgreiche Kapitalerhöhung gegen Bareinlagen über knapp 2,1 Mio. Euro gestärkt. Vor allem die Großaktionäre adesso SE …
… Herstellungskosten einzustufen sein.Darüber hinaus gewinnen typische Grenzfälle an Bedeutung, etwa bei Vollverschleiß, Sanierungsmaßnahmen oder kombinierten Baumaßnahmen. Unternehmen müssen dabei nicht nur steuerliche Vorgaben beachten, sondern auch die Auswirkungen auf Bilanzierung, Abschreibung und steuerliches Ergebnis berücksichtigen.Die neuen Vorgaben erhöhen zugleich die Anforderungen an Dokumentation und prüfungssichere Beurteilung von Maßnahmen im Rechnungswesen und in der Anlagenbuchhaltung.Inhalte des Seminars zur Abgrenzung von Erhaltungsaufwand …