openPR Recherche & Suche
openPR-Premium
- Anzeigen -
ThemenHandel, Wirtschaft, Finanzen, Banken & Versicherungen

Pressemitteilungen zu Darlehen

In der Finanzwelt nehmen Darlehen eine wichtige Rolle ein, da sie für viele Menschen und Unternehmen den Schlüssel zu unverzichtbaren Investitionen darstellen. In dieser Branche ist es entscheidend, aktuelle Informationen über verfügbare Darlehen transparent und ansprechend zu präsentieren. Hierbei spielen Pressemitteilungen und Pressearbeit eine wesentliche Rolle in der Kommunikation zwischen Darlehensanbietern und potenziellen Kreditnehmer.

Pressemitteilungen als Informationsquelle

Pressemitteilungen dienen als offizielle Mitteilungen von Organisationen oder Unternehmen und sind ein wichtiges Werkzeug in der strategischen Kommunikation. Sie dienen dazu, wichtige Neuigkeiten über Darlehen und Dienstleistungen zu kommunizieren und haben das Potenzial, die Wahrnehmung eines Unternehmens zu prägen oder zu beeinflussen.

Merkmale von wirkungsvollen Pressemitteilungen

Um ihre Rolle effektiv zu erfüllen, müssen Pressemitteilungen bestimmte Kriterien erfüllen. Diese umfassen:

  • Klarheit, mit einem deutlich definierten Fokus auf der Hauptbotschaft.
  • Wert, indem sie nützliche Information bieten, die für die gewünschte Zielgruppe relevant ist.
  • Punktlieferung, indem die wichtigsten Informationen zuerst bereitgestellt werden.
  • Qualität, indem die Mitteilung gut geschrieben und präsentiert wird.

Rolle der Pressearbeit im Darlehensbereich

Die Pressearbeit dient dazu, das Bewusstsein für verschiedene Darlehensprodukte und Dienstleistungen zu schaffen und die öffentliche Meinung positiv zu beeinflussen. Durch gezielte Kommunikation können Unternehmen in dieser Branche Vertrauen aufbauen und ihren Ruf stärken und so ihre Geschäftstätigkeit fördern.

Best Practices für effektive Pressearbeit

Um die Effektivität der Pressearbeit zu maximieren, sollten Unternehmen:

  1. Auf langfristige Beziehungen mit den Medien hinarbeiten, um eine vertrauensvolle Zusammenarbeit aufzubauen.
  2. Genau überlegen, welche Medien und Journalisten am besten für die Kommunikation ihrer Botschaften geeignet sind.
  3. Prägnante und interessante Pressemitteilungen erstellen, die die Aufmerksamkeit auf sich ziehen.
  4. Sich auf dem neuesten Stand der aktuellen Trends und Ereignisse halten und diese in ihre Kommunikationsstrategie einbeziehen.

openPR Pressemitteilungsgenerator

Der openPR Pressemitteilungsgenerator ist ein innovatives Tool, das die Erstellung von Pressemitteilungen durch den Einsatz von Künstlicher Intelligenz vereinfacht und automatisiert. Nutzer können damit ohne großen Aufwand wirkungsvolle Pressemitteilungen zu ihren Darlehensprodukten und Dienstleistungen erstellen.

Aufbau einer Pressemitteilung zum Thema Darlehen

Eine grundlegende Pressemitteilung sollte folgende Elemente enthalten:

  1. Titel: Ein prägnanter und interessanter Titel, der die Hauptbotschaft der Mitteilung kommuniziert.
  2. Einleitung: Eine Zusammenfassung der wichtigsten Informationen, die der Leser wissen muss.
  3. Haupttext: Der Hauptteil der Pressemitteilung, der die Details der Nachricht enthält.
  4. Schluss: Ein Abschnitt, der weitere Informationen, Zitate oder Kontaktdetails für weitere Anfragen enthält.

Ideen zu Pressemitteilungen zum Thema Darlehen

Mögliche Ideen für Pressemitteilungen zum Thema Darlehen könnten sein:

  • Einführung neuer Darlehensprodukte oder Dienstleistungen
  • Änderungen der Zinssätze
  • Partnerschaften mit anderen Finanzakteuren
  • Erreichen bedeutender Meilensteine.

Effektive Verbreitung und Veröffentlichung von Pressemitteilungen

Neben der Erstellung von Pressemitteilungen ist auch deren Verbreitung entscheidend für ihren Erfolg. Sie können über Presseportale und Presseverteiler veröffentlicht werden, um ein breites Publikum zu erreichen und maximale Sichtbarkeit zu erzielen.
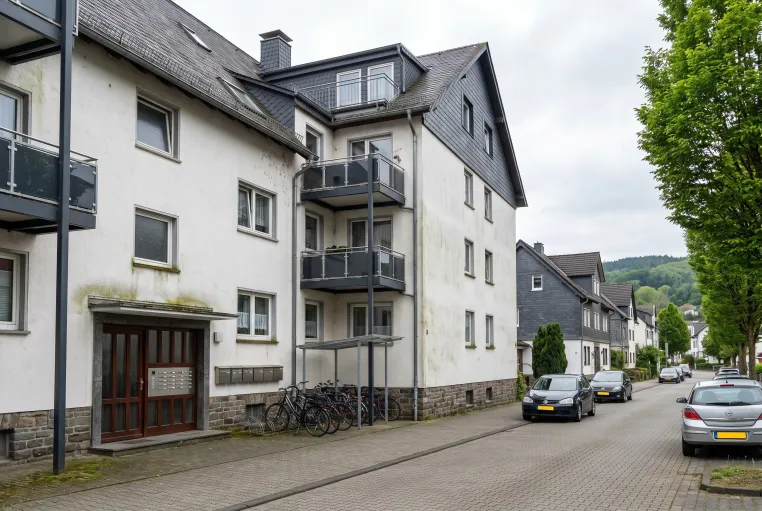
Bild: Immobilienkredit für Selbstständige: Warum der Hauswert den Einkommensbeleg nicht ersetzt
RatgeberBaufi

Immobilienkredit für Selbstständige: Warum der Hauswert den Einkommensbeleg nicht ersetzt

Neuwied, 18.11.2026. Wer selbstständig ist und eine Immobilie finanzieren will, kann eine fehlende Einkommensbescheinigung nicht durch eine wertvolle Immobilie ausgleichen. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass das Bürgerliche Gesetzbuch der Bank bei Immobiliar-Verbraucherdarlehen eine eingehende Prüfung von Einkommen und Ausgaben vorschreibt. Der Wert des Hauses darf dabei nur eine Nebenrolle spielen.Warum zählt der Hauswert bei der Kreditprüfung so wenig?Nach § 505b Abs. 2 BGB darf eine Bank ihre Kreditwürdigkeitsprüfung …
19.11.2026
Bild: Tilgungsträger beim Festdarlehen: Wie Banken die Rückzahlung am Laufzeitende prüfen
FinanzPlusImmo

Tilgungsträger beim Festdarlehen: Wie Banken die Rückzahlung am Laufzeitende prüfen

Neuwied, 19.11.2026. Wer ein Festdarlehen ohne laufende Tilgung abschließen will, muss der Bank vorher zeigen, woher die volle Darlehenssumme am Stichtag kommt. Diese Aufgabe übernimmt ein Tilgungsträger, also ein Sparvertrag oder eine Anlage, die neben dem Kredit bespart wird. FinanzPlusImmo aus Neuwied erläutert, welche Tilgungsträger in der Praxis vorkommen und wie Banken sie bei der Kreditprüfung einordnen.Warum verlangt die Bank beim Festdarlehen einen Tilgungsträger?Bei einem endfälligen Darlehen zahlen Kreditnehmer während der Laufzeit nur …
19.11.2026
Baufinanzierung für Beamte: Vorsicht beim Beamtendarlehen
Fintrio GmbH

Baufinanzierung für Beamte: Vorsicht beim Beamtendarlehen

Beamte haben beim Immobilienkauf oft gute Voraussetzungen. Doch das klassische Beamtendarlehen kann teuer werden, erklärt RetterFinanz. Gute Voraussetzungen, aber nicht automatisch Top-Konditionen Scharbeutz. Beim Immobilienkauf haben Beamte oft gute Voraussetzungen. Ein sicheres, praktisch unkündbares Einkommen kann sich bei der Kreditprüfung positiv auswirken und günstige Konditionen oder eine Finanzierung mit wenig Eigenkapital ermöglichen. Die tatsächlichen Konditionen hängen aber von Eigenkapital, Objektwert und Beleihung, Haushaltsrechnung, …
19.11.2026
Bild: Hauskauf geplatzt, Kredit unterschrieben: Wann die Bank eine Nichtabnahmeentschädigung verlangt
RatgeberBaufi

Hauskauf geplatzt, Kredit unterschrieben: Wann die Bank eine Nichtabnahmeentschädigung verlangt

Neuwied, 16.11.2026. Platzt ein Hauskauf, nachdem der Darlehensvertrag schon unterschrieben ist, bleibt der Kredit trotzdem bestehen. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass die Bank nach Ablauf der Widerrufsfrist Schadensersatz verlangen kann, auch wenn nie ein Euro ausgezahlt wurde. Wer den Zeitpunkt der Unterschrift kennt, weiß schnell, ob ein kostenloser Ausstieg noch möglich ist.Warum endet der Kreditvertrag nicht mit dem geplatzten Kauf?Ein Immobilienkredit ist ein eigener Vertrag, unabhängig vom Kaufvertrag …
16.11.2026
Bild: Baukredit nach zehn Jahren kündigen: wann die Umfinanzierung ohne Vorfälligkeitsentschädigung geht
FinanzPlusImmo

Baukredit nach zehn Jahren kündigen: wann die Umfinanzierung ohne Vorfälligkeitsentschädigung geht

Neuwied, 16.11.2026. Wer einen Baukredit mit 15 oder 20 Jahren Zinsbindung abgeschlossen hat, muss nicht bis zum Ende der Bindung warten, um umzufinanzieren. Nach § 489 Abs. 1 Nr. 2 BGB dürfen Darlehensnehmer zehn Jahre nach vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen, ohne Vorfälligkeitsentschädigung. FinanzPlusImmo aus Neuwied erklärt, wann dieses Recht greift und wo es eine Falle gibt.Wann beginnt die Zehnjahresfrist?Die Zehnjahresfrist beginnt mit dem vollständigen Empfang des Darlehens, also mit der letzten Auszahlung. …
16.11.2026
Bild: Bauplatz von der Gemeinde: warum das Wiederkaufsrecht die Finanzierung bremsen kannBild: Bauplatz von der Gemeinde: warum das Wiederkaufsrecht die Finanzierung bremsen kann
FinanzPlusImmo

Bauplatz von der Gemeinde: warum das Wiederkaufsrecht die Finanzierung bremsen kann

Neuwied, 11.11.2026. Wer einen Bauplatz von der Gemeinde kauft, sollte vor dem Notartermin den Kaufvertragsentwurf auf Bauverpflichtung und Wiederkaufsrecht lesen. Diese Klauseln entscheiden mit darüber, ob und wann eine Bank das Darlehen auszahlt. FinanzPlusImmo aus Neuwied erklärt, worauf Bauherren achten sollten, gerade wenn sie wenig oder kein Eigenkapital einbringen.Was verlangt die Gemeinde beim Verkauf eines Bauplatzes?Gemeinden verkaufen Bauplätze häufig mit der Pflicht, innerhalb einer festgelegten Frist zu bauen. Damit diese Pflicht nicht …
16.11.2026
Bild: Risikolebensversicherung an die Bank abtreten: was mit dem Bezugsrecht der Familie passiert
FinanzPlusImmo

Risikolebensversicherung an die Bank abtreten: was mit dem Bezugsrecht der Familie passiert

Neuwied, 09.11.2026. Wer für eine Baufinanzierung eine Risikolebensversicherung an die Bank abtritt, verliert damit nicht den Schutz der Familie. Die Bank erhält im Todesfall nur so viel, wie vom Darlehen noch offen ist, den Rest bekommt der Bezugsberechtigte. FinanzPlusImmo erklärt, worauf es beim Bezugsrecht ankommt und warum die Versicherungssumme zur Darlehenshöhe passen sollte.Warum fordert die Bank eine Risikolebensversicherung?Eine Bank fordert eine Risikolebensversicherung meist dann, wenn ein einzelnes Einkommen den Großteil der Rate trägt. …
16.11.2026
Uhr beleihen oder verkaufen: Was ein Pfandkredit kostet und was die Pfandleiherverordnung regelt
Zeigerhaus

Uhr beleihen oder verkaufen: Was ein Pfandkredit kostet und was die Pfandleiherverordnung regelt

Im Pfandhaus bleibt eine Uhr zunächst Eigentum ihres Besitzers, der sie als Sicherheit für ein Darlehen hinterlegt. Beim Verkauf geht sie endgültig an den Käufer. Die Ankaufsplattform Zeigerhaus aus Baden-Baden hat beide Wege in einem neuen Beitrag verglichen und erklärt die Regeln der Pfandleiherverordnung.Ein Pfandleiher darf höchstens 1 Prozent Zins pro Monat auf den Darlehensbetrag nehmen. Dazu kommt eine monatliche Vergütung für seine Kosten. Bis 300 Euro Darlehen begrenzt eine Tabelle diese Vergütung, darüber wird sie frei vereinbart. Ein angefangener …
16.11.2026
300 Milliarden US-Dollar gefährdet: Europa setzt auf Kanada, um die Graphitversorgung zu sichern
Dr. Reuter Investor Relations

300 Milliarden US-Dollar gefährdet: Europa setzt auf Kanada, um die Graphitversorgung zu sichern

… Kanadische Rohstoffe könnten die europäische Produktion ergänzen - vorausgesetzt, neue Projekte bewältigen Genehmigungsverfahren, Finanzierung und die Qualifizierung durch Kunden. Der EU-Kanada-Gipfel rückte insbesondere die Finanzierung in den Mittelpunkt. Der EIB-Rahmen sieht mögliche Darlehen, Garantien, eigenkapitalähnliche Instrumente und technische Unterstützung vor, jeweils vorbehaltlich der üblichen Projektprüfung. Die Bank hat mitgeteilt, dass sie Gespräche über potenzielle Investitionen in kanadische Projekte für kritische Rohstoffe führt und …
16.11.2026
Elektrifizierung: Was weniger fossile Kraftstoffe für Nickel bedeuten
JS Research GmbH

Elektrifizierung: Was weniger fossile Kraftstoffe für Nickel bedeuten

… Entscheidung der bundesrechtlichen Umweltprüfung bekannt. Sie enthält verbindliche Auflagen. Weitere Genehmigungen sind erforderlich. Für die Lade- und Transportflotte hat das Unternehmen Komatsu und SMS Equipment ausgewählt. Am 9. November meldete Canada Nickel für das Auramet-Darlehen von rund 27,8 Millionen US-Dollar eine Verlängerung bis zum 9. Februar 2027. Das Management strebt eine Bauentscheidung im Jahr 2027 an. Fazit: Zwei Nickelprojekte in unterschiedlichen Phasen Der Umstieg auf Elektromobilität eröffnet Absatzmöglichkeiten für Nickel, …
11.11.2026
Bild: Immobilienfinanzierung 2027 und neue Anforderungen an die Bankfinanzierung
Alternate Immobilien GmbH

Immobilienfinanzierung 2027 und neue Anforderungen an die Bankfinanzierung

… Energieausweise, Angaben zur technischen Ausstattung und eine nachvollziehbare Übersicht geplanter Investitionen. Bei standortbezogenen Risiken können weitere Informationen erforderlich sein.Für das Bankgespräch hilft es, geplante Maßnahmen wirtschaftlich einzuordnen. Welche Arbeiten stehen während der Darlehenslaufzeit an? Welche Kosten sind bereits belastbar kalkuliert? Aus welchen Mitteln werden diese finanziert? Welche Auswirkungen sind auf die Vermietbarkeit und den laufenden Überschuss zu erwarten? Eine schlüssige Darstellung macht sichtbar, ob …
11.11.2026
Bild: Büro im eigenen Haus absetzen: Was Selbstständige vor dem Kauf zur Abschreibung klären sollten
RatgeberBaufi

Büro im eigenen Haus absetzen: Was Selbstständige vor dem Kauf zur Abschreibung klären sollten

… 7 Abs. 4 Satz 1 Nr. 1 EStG jährlich mit 3 Prozent abgeschrieben, sofern der Bauantrag nach dem 31. März 1985 gestellt wurde.Abgeschrieben wird nur der Gebäudeanteil am Kaufpreis, der Grund und Boden nie.Schuldzinsen zählen als Betriebsausgabe, soweit das Darlehen auf den betrieblichen Teil entfällt.Ein reines Arbeitszimmer folgt eigenen Regeln: voller Abzug nur, wenn es den Mittelpunkt der gesamten Tätigkeit bildet.Was gilt für ein kleines Büro?Für kleine Flächen enthält § 8 EStDV eine Erleichterung. Ein eigenbetrieblich genutzter Grundstücksteil …
10.11.2026
Bild: Unterschied zwischen DTI und LTI: welche Schuldenquote die Bank bei der Baufinanzierung meintBild: Unterschied zwischen DTI und LTI: welche Schuldenquote die Bank bei der Baufinanzierung meint
FinanzPlusImmo

Unterschied zwischen DTI und LTI: welche Schuldenquote die Bank bei der Baufinanzierung meint

Neuwied, 10.11.2026. DTI und LTI klingen ähnlich, messen bei einer Baufinanzierung aber verschiedene Dinge: Die LTI setzt nur das Immobiliendarlehen ins Verhältnis zum Jahreseinkommen, die DTI dagegen sämtliche Schulden. Wer neben dem Hauskauf noch einen Auto- oder Ratenkredit abbezahlt, kommt deshalb bei der DTI auf einen höheren Wert. FinanzPlusImmo erläutert, wo die beiden Kennzahlen definiert sind und warum sich die Nachfrage lohnt, welche gemeint ist.Woher stammen die Begriffe DTI und LTI?Beide Kennzahlen stehen im deutschen Aufsichtsrecht, …
10.11.2026
Bild: Restschuldversicherung bei Umschuldung: welche Schutzregeln beim Aufstocken gelten
FinanzPlusImmo

Restschuldversicherung bei Umschuldung: welche Schutzregeln beim Aufstocken gelten

… eine neue Restschuldversicherung angeboten, obwohl die alte noch läuft. Seit einigen Jahren schützen zwei Vorschriften Verbraucher genau an dieser Stelle: eine Wartefrist von einer Woche und die Unwirksamkeit eines zweiten Versicherungsvertrags für dasselbe Darlehen. FinanzPlusImmo erklärt, worauf Kreditnehmer bei der Umschuldung achten sollten und warum wiederholte Aufstockungen später bei der Baufinanzierung auffallen.Was ändert sich an der Restschuldversicherung, wenn der Kredit abgelöst wird?Eine Restschuldversicherung sichert Raten gegen Arbeitslosigkeit, …
10.11.2026
Bild: Bausparvertrag zur Ablösung der Baufinanzierung: worauf die Bausparkasse im Grundbuch achtet
RatgeberBaufi

Bausparvertrag zur Ablösung der Baufinanzierung: worauf die Bausparkasse im Grundbuch achtet

Neuwied, 05.11.2026. Wer eine laufende Baufinanzierung mit einem Bausparvertrag ablösen will, braucht drei Dinge zur selben Zeit: einen zugeteilten Vertrag, ein kündbares altes Darlehen und eine Sicherheit für die Bausparkasse im Grundbuch. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass die Reihenfolge dieser Schritte oft wichtiger ist als die Höhe der Bausparsumme.Ist die Ablösung eines Baukredits ein erlaubter Zweck für Bausparmittel?Das Gesetz über Bausparkassen lässt die Ablösung ausdrücklich zu. § 1 Abs. 3 BauSparkG …
06.11.2026
Bild: Forward-Darlehen bei der Hausbank: ab wann das Kündigungsrecht nach zehn Jahren zählt
RatgeberBaufi

Forward-Darlehen bei der Hausbank: ab wann das Kündigungsrecht nach zehn Jahren zählt

… das Verzeichnis für Baufinanzierer, weist darauf hin, dass das Gesetz für diesen Fall den Tag der Vereinbarung nennt und nicht den Tag der Auszahlung.Welches Recht gibt das Gesetz Kreditnehmern nach zehn Jahren?§ 489 Abs. 1 Nr. 2 BGB erlaubt es, ein Darlehen mit festem Sollzins nach Ablauf von zehn Jahren mit sechs Monaten Frist zu kündigen. Eine Vorfälligkeitsentschädigung steht der Bank dann nach Darstellung der Verbraucherzentrale Baden-Württemberg nicht zu. Ausschließen oder erschweren lässt sich dieses Recht im Vertrag nicht, das regelt Absatz …
06.11.2026
Bild: Haus kaufen vor dem Verkauf: warum die Bank mit beiden Raten rechnet
FinanzPlusImmo

Haus kaufen vor dem Verkauf: warum die Bank mit beiden Raten rechnet

… ihre Entscheidung hauptsächlich auf den Wert einer Immobilie zu stützen. FinanzPlusImmo erklärt, was Käufer in dieser Lage vorbereiten sollten.Warum genügt der Wert des alten Hauses der Bank nicht?Ein Überbrückungskredit, der mit einer Grundschuld gesichert ist, gilt als Immobiliar-Verbraucherdarlehen nach § 491 Abs. 3 BGB. Für solche Darlehen schreibt § 505b BGB eine eingehende Prüfung von Einkommen und Ausgaben vor. Der Wert der Wohnimmobilie darf dabei nicht die Hauptstütze der Entscheidung sein. Die Verordnung zur Kreditwürdigkeitsprüfung lässt …
06.11.2026
Bild: Maklerprovision beim Mehrfamilienhaus: warum die gesetzliche Teilung dort nicht giltBild: Maklerprovision beim Mehrfamilienhaus: warum die gesetzliche Teilung dort nicht gilt
FinanzPlusImmo

Maklerprovision beim Mehrfamilienhaus: warum die gesetzliche Teilung dort nicht gilt

… über einen Makler vermieten, trägt die Kosten in aller Regel der Vermieter.Wie rechnet die Bank mit der Provision?Banken zählen die Maklerprovision zu den Kaufnebenkosten. Der Beleihungswert des Hauses steigt durch die Provision nicht. Wird sie mitfinanziert, wächst das Darlehen, ohne dass die Sicherheit wächst, und der Beleihungsauslauf verschlechtert sich. Die meisten Banken erwarten deshalb, dass Käufer die Nebenkosten aus Eigenkapital bezahlen. Bei einem Mehrfamilienhaus, bei dem die volle Provision beim Käufer liegen kann, sollte dieser Betrag …
06.11.2026
Focus Graphite sichert sich kanadisches Patent für siliziumverstärkte Graphit-Batterieanodentechnologie
Focus Graphite Inc.

Focus Graphite sichert sich kanadisches Patent für siliziumverstärkte Graphit-Batterieanodentechnologie

Patent stärkt die Plattform des Unternehmens für fortschrittliche Batteriematerialien; Focus beseitigt außerdem C$835.000 an Aktionärsdarlehen durch Umwandlung in Eigenkapital zu C$0,50 je Aktie Wichtige Highlights · Kanadisches Patent erteilt: Focus sichert sich das kanadische Patent Nr. 3.209.696, das seine proprietäre siliziumverstärkte Graphit-Batterieanodentechnologie und den Herstellungsprozess schützt. · Internationaler Patentschutz: Entsprechende Patentanmeldungen wurden in den Vereinigten Staaten, Europa und Südkorea eingereicht und erweitern …
05.11.2026
Bild: Anschlussfinanzierung unter 50.000 Euro: warum der Nennbetrag der Grundschuld die Kosten bestimmt
RatgeberBaufi

Anschlussfinanzierung unter 50.000 Euro: warum der Nennbetrag der Grundschuld die Kosten bestimmt

… ebenfalls den Satz 0,5.Hinzu kommen beim Notar Auslagen und Umsatzsteuer. RatgeberBaufi empfiehlt, sich vorab eine Kostenschätzung für den eigenen Nennbetrag geben zu lassen.Welche Alternativen zum Bankwechsel gibt es?Neben dem Wechsel stehen drei Wege offen. Die Hausbank kann das Darlehen verlängern, die Grundschuld bleibt dann bei ihr. Ein Ratenkredit ohne Grundbucheintrag spart die Kosten für Notar und Grundbuchamt, dafür stützt die Bank ihre Entscheidung vor allem auf Einkommen und Haushaltsrechnung. Wer genügend Rücklagen hat, kann die Summe …
04.11.2026
Bild: Auskunft aus dem Baulastenverzeichnis: warum Käufer sie vor dem Kauf einholen solltenBild: Auskunft aus dem Baulastenverzeichnis: warum Käufer sie vor dem Kauf einholen sollten
FinanzPlusImmo

Auskunft aus dem Baulastenverzeichnis: warum Käufer sie vor dem Kauf einholen sollten

… selbst“, sagt Enis Recica. „Ich bitte Käufer deshalb früh, die Auskunft bei der Bauaufsicht zu beantragen, am besten gleich mit dem Grundbuchauszug.“ Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen; FinanzPlusImmo ist persönlich in Neuwied, Koblenz und Andernach tätig.Lässt sich eine eingetragene Baulast wieder entfernen?Eine Baulast endet nur, wenn die Bauaufsichtsbehörde schriftlich auf sie verzichtet. Eine …
04.11.2026
Bild: Gewinn gesunken: Was Selbstständige vor dem Bankwechsel bei der Anschlussfinanzierung wissen sollten
RatgeberBaufi

Gewinn gesunken: Was Selbstständige vor dem Bankwechsel bei der Anschlussfinanzierung wissen sollten

Neuwied, 30.10.2026. Ist der Gewinn eines Selbstständigen seit dem Immobilienkauf gesunken, entscheidet bei der Anschlussfinanzierung vor allem eine Frage: bleibt das Darlehen bei derselben Bank oder wechselt es? RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass das Gesetz nur im zweiten Fall eine vollständige neue Einkommensprüfung vorschreibt. Wer die Weiche kennt, plant das Ende der Zinsbindung mit weniger Risiko.Wann muss die bisherige Bank nicht neu prüfen?Verlängert dieselbe Bank ein Immobiliar-Verbraucherdarlehen für …
02.11.2026
Bild: KfW-Kredit auf andere Bank übertragen: warum das Ende der Zinsbindung zählt
RatgeberBaufi

KfW-Kredit auf andere Bank übertragen: warum das Ende der Zinsbindung zählt

… KfW-Kreditvertrag steht. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass nach den KfW-Merkblättern 124 und 261 eine Rückzahlung zu diesem Stichtag ohne Kosten möglich ist. Eine neue Bank kann die Restschuld dann übernehmen, etwa über ein vorher vereinbartes Forward-Darlehen.Warum ist der Stichtag beim Wechsel so wichtig?Ein KfW-Kredit lässt sich während der laufenden Zinsbindung nicht ohne Weiteres zu einer anderen Bank mitnehmen. Die Merkblätter 261 und 300 erlauben in dieser Phase nur die Rückzahlung des gesamten Betrags, und zwar …
02.11.2026
Bild: Prolongation ohne neue Bonitätsprüfung: wann die Hausbank darauf verzichten darf
FinanzPlusImmo

Prolongation ohne neue Bonitätsprüfung: wann die Hausbank darauf verzichten darf

… der eigenen Bank verlängert, muss in der Regel keine neue Bonitätsprüfung durchlaufen. Darauf weist FinanzPlusImmo aus Neuwied hin. Nach § 505a Absatz 3 BGB ist eine neue Kreditwürdigkeitsprüfung bei einer solchen Anschlussvereinbarung nur nötig, wenn der Darlehensbetrag deutlich steigt.Wann verlangt die Hausbank bei der Prolongation keine neue Prüfung?Die Hausbank verzichtet bei der Prolongation auf eine neue Kreditwürdigkeitsprüfung, solange der Darlehensbetrag nicht deutlich erhöht wird. Das regelt § 505a Absatz 3 BGB für Immobiliar-Verbraucherdarlehen, …
02.11.2026
Bild: Negativer Leverage-Effekt bei vermieteten Immobilien: wann Fremdkapital Rendite kostet
FinanzPlusImmo

Negativer Leverage-Effekt bei vermieteten Immobilien: wann Fremdkapital Rendite kostet

Neuwied, 29.10.2026. Der Leverage-Effekt bei einer vermieteten Immobilie wird negativ, sobald die Immobilie nach laufenden Kosten weniger abwirft, als das Darlehen kostet. Dann senkt jeder finanzierte Euro die Rendite auf das eingesetzte Eigenkapital, statt sie zu erhöhen. FinanzPlusImmo aus Neuwied erklärt, wann dieser Fall eintritt und warum ihn Kapitalanleger vor dem Kauf durchrechnen sollten.Wie entsteht ein negativer Leverage-Effekt?Ein negativer Leverage-Effekt entsteht aus dem Abstand zwischen zwei Größen: der Gesamtkapitalrendite der Immobilie …
02.11.2026
Bild: Anschlussfinanzierung ohne Bonitätsprüfung: wann die Hausbank nicht neu prüfen muss
FinanzPlusImmo

Anschlussfinanzierung ohne Bonitätsprüfung: wann die Hausbank nicht neu prüfen muss

Neuwied, 28.10.2026. Eine Anschlussfinanzierung ohne erneute Bonitätsprüfung ist in Deutschland möglich, allerdings nur bei der Bank, die das Darlehen schon heute führt. Das Bürgerliche Gesetzbuch verzichtet in § 505a Absatz 3 auf eine neue Kreditwürdigkeitsprüfung, wenn der Anschlussvertrag zwischen denselben Parteien denselben Zweck weiterverfolgt. FinanzPlusImmo aus Neuwied erklärt, wo diese Erleichterung endet und warum sie Eigentümern nach einer Absage oft mehr Spielraum lässt, als sie vermuten.Wann verzichtet das Gesetz auf eine neue Bonitätsprüfung?Die …
28.10.2026
Bild: KfW-Kredit beim Hausverkauf ablösen: was Verkäufer vor der Kaufpreiszusage prüfen sollten
FinanzPlusImmo

KfW-Kredit beim Hausverkauf ablösen: was Verkäufer vor der Kaufpreiszusage prüfen sollten

… Haus mit laufendem KfW-Kredit verkauft, muss diesen Förderkredit in aller Regel vollständig ablösen. Fällt der Verkauf in die Zinsbindung, berechnet die Bank, über die der KfW-Kredit läuft, eine Vorfälligkeitsentschädigung. FinanzPlusImmo aus Neuwied rät Verkäufern deshalb, beide Darlehen zu prüfen, bevor sie einem Kaufpreis zustimmen.Warum muss der KfW-Kredit beim Verkauf mit abgelöst werden?Käufer bestehen auf einem lastenfreien Grundbuch. Die Grundschuld, mit der die Hausbank ihr Darlehen absichert, sichert meist auch den KfW-Kredit. Gelöscht …
27.10.2026
Bild: Bürgschaft der Eltern bei der Baufinanzierung: wie weit die Haftung jeweils reicht
RatgeberBaufi

Bürgschaft der Eltern bei der Baufinanzierung: wie weit die Haftung jeweils reicht

… rechtlich sehr verschiedene Wege: die Bürgschaft und die Grundschuld auf dem eigenen Haus. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass sich beide vor allem darin unterscheiden, wie weit die Haftung der Eltern reicht. Kein Weg macht aus Eltern Darlehensnehmer, und keiner ersetzt Eigenkapital.Womit haften Eltern bei einer Bürgschaft?Eine Bürgschaft nach § 765 BGB ist eine persönliche Zusage. Wer bürgt, steht mit seinem gesamten Vermögen für die Schuld des Kindes ein, also mit Konto, Depot und gegebenenfalls Immobilien. Die …
26.10.2026
Bild: Zinsvorteil vom Arbeitgeber beim Hauskauf: was steuerfrei bleibt und was nicht
FinanzPlusImmo

Zinsvorteil vom Arbeitgeber beim Hauskauf: was steuerfrei bleibt und was nicht

Neuwied, 25.10.2026. Ein günstiges Darlehen vom Arbeitgeber für den Hauskauf bringt einen Zinsvorteil, den das Finanzamt als Arbeitslohn ansieht. Steuerfrei bleibt dieser Vorteil nur innerhalb enger Grenzen, die bei den Summen einer Immobilienfinanzierung kaum je greifen. FinanzPlusImmo erläutert, welche Regeln gelten und warum Beschäftigte den Vertrag vor der Unterschrift genauer lesen sollten als ein Bankangebot.Warum gilt der Zinsvorteil als Arbeitslohn?Der Zinsvorteil gilt als Arbeitslohn, weil der Arbeitgeber ihn nur wegen des Arbeitsverhältnisses …
26.10.2026
Bild: Werbezins und eigenes Angebot: warum der Bauzins für Sie höher ausfallen kann
FinanzPlusImmo

Werbezins und eigenes Angebot: warum der Bauzins für Sie höher ausfallen kann

… Der beworbene Wert ist ein Beispiel, das nicht für jeden Kunden gelten muss. FinanzPlusImmo erläutert, woher die Abweichung kommt und wie Käufer erkennen, ob ein Angebot fair bepreist ist.Was verlangt die Preisangabenverordnung vom Werbebeispiel?Wer mit Zinsen für Verbraucherdarlehen wirbt, muss nach § 17 Abs. 4 der Preisangabenverordnung ein Beispiel wählen, bei dem er erwarten darf, dass mindestens zwei Drittel der daraus entstehenden Verträge zu diesem oder einem niedrigeren effektiven Jahreszins abgeschlossen werden. Umgekehrt heißt das: Bis …
26.10.2026
Bild: Gutachterausschuss: Warum Käufer dort kein Gutachten beantragen können und was stattdessen hilftBild: Gutachterausschuss: Warum Käufer dort kein Gutachten beantragen können und was stattdessen hilft
FinanzPlusImmo

Gutachterausschuss: Warum Käufer dort kein Gutachten beantragen können und was stattdessen hilft

… ein schriftliches Angebot mit Umfang, Stichtag und Zweck geben lassen.Ersetzt ein eigenes Gutachten die Bewertung der Bank?Nein. Die Bank ermittelt den Beleihungswert der Immobilie selbst und ist für diesen Wert verantwortlich. Bei Wohnimmobilien mit Darlehen bis 600.000 Euro einschließlich Vorlasten genügt Pfandbriefbanken nach § 24 Beleihungswertermittlungsverordnung eine vereinfachte Wertermittlung. Ein eigenes Gutachten wirkt deshalb vor allem vor der Unterschrift, als Grundlage für die Preisverhandlung.„Sinnvoll ist es vorher: als Verhandlungsgrundlage, …
26.10.2026
Bild: Gewerbliche Immobilienfinanzierung: Alternate Immobilien begleitet Investoren bei der Bankfinanzierung
Alternate Immobilien GmbH

Gewerbliche Immobilienfinanzierung: Alternate Immobilien begleitet Investoren bei der Bankfinanzierung

… Betriebsimmobilie. Deshalb beginnt die Strukturierung mit dem konkreten Verwendungszweck und dem zeitlichen Verlauf des Kapitalbedarfs.Alternate Immobilien betrachtet diese Ausgangslagen im Zusammenhang mit der geplanten Haltedauer und der späteren Rückführung des Darlehens. Welche Objektarten und Finanzierungsanlässe das Unternehmen begleitet, erläutert die Leistungsübersicht von Alternate Immobilien.Welche Faktoren Banken bei Immobilienfinanzierungen prüfenBei der Kreditprüfung zählt die Fähigkeit, Zinsen und Tilgung aus nachvollziehbaren Einnahmen …
23.10.2026
Bild: Handwerkerkosten über mehrere Jahre absetzen: Warum das Zahlungsjahr entscheidet
RatgeberBaufi

Handwerkerkosten über mehrere Jahre absetzen: Warum das Zahlungsjahr entscheidet

… Arbeitskosten zählen neben dem Lohn auch berechnete Maschinen- und Fahrtkosten. Das Material bleibt außen vor.Was ändert sich, wenn die Modernisierung mit Kredit bezahlt wird?Für die Steuer spielt keine Rolle, ob das Geld aus Ersparnissen oder aus einem Darlehen stammt. Wichtig ist der Auszahlungsplan: Werden Handwerker nach Baufortschritt bezahlt, sollte jede Teilrechnung den Arbeitsanteil getrennt zeigen. Anders liegt der Fall bei einem zinsverbilligten Förderkredit. Für die damit geförderte Einzelmaßnahme entfällt die Ermäßigung vollständig, auch für …
22.10.2026
Bild: Vom Jugendzimmer zum Millionenumsatz: magnet-shop.net wächst ohne einen einzigen Kredit
Unternehmensnews

Vom Jugendzimmer zum Millionenumsatz: magnet-shop.net wächst ohne einen einzigen Kredit

… einen Jahresumsatz von 5,5 Millionen Euro und beliefert mittlerweile rund 580.000 Kunden in 35 Ländern. Bemerkenswert ist vor allem der Weg dorthin. Gründer Uwe Welzenbach hat sein Unternehmen über mehr als zwei Jahrzehnte vollständig aus eigener Kraft finanziert, ohne einen einzigen Kredit oder ein Darlehen. Der Umsatz entwickelt sich stetig nach oben. 2024 lag er bei 5,3 Millionen Euro, 2025 kletterte er auf 5,5 Millionen Euro, ein Plus von knapp vier Prozent. Auch dieses Jahr läuft es rund. Für 2026 ist ein realistisches Umsatzplus von gut 7 % …
21.10.2026
Bild: Eigenleistung bei der Sanierung finanzieren: wann Banken ohne Rechnung auszahlen
FinanzPlusImmo

Eigenleistung bei der Sanierung finanzieren: wann Banken ohne Rechnung auszahlen

Neuwied, 20.10.2026. Wer bei der Sanierung viel selbst macht, braucht einen Kredit, der ohne Rechnungen ausgezahlt wird, denn die eigene Arbeitszeit erzeugt keinen Beleg. FinanzPlusImmo weist darauf hin, dass solche Darlehen am Markt existieren und dass die Frage danach vor dem Antrag geklärt sein sollte, nicht erst bei der ersten Auszahlung.Warum passt Eigenleistung schlecht zur Auszahlung gegen Rechnung?Eine Bank, die nur gegen Belege auszahlt, finanziert im Kern die Arbeit von Fachbetrieben. Wer Böden verlegt, fliest oder streicht, braucht das …
21.10.2026
Bild: Grundschuldzinsen in der Grundschuldbestellung: warum sie mit dem Darlehenszins nichts zu tun habenBild: Grundschuldzinsen in der Grundschuldbestellung: warum sie mit dem Darlehenszins nichts zu tun haben
FinanzPlusImmo

Grundschuldzinsen in der Grundschuldbestellung: warum sie mit dem Darlehenszins nichts zu tun haben

Neuwied, 19.10.2026. Die Grundschuldzinsen in einer Grundschuldbestellung sind dingliche Zinsen und haben mit dem Sollzins des Darlehens nichts zu tun. Darauf weist FinanzPlusImmo aus Neuwied hin, weil Käufer beim Lesen des Notarentwurfs regelmäßig erschrecken. Im normalen Verlauf werden diese Zinsen nie gezahlt, die Monatsrate richtet sich allein nach dem Darlehensvertrag.Wofür stehen die Grundschuldzinsen in der Urkunde?Grundschuldzinsen vergrößern den Betrag, den eine Bank in einer Zwangsversteigerung aus dem Grundstück verlangen darf. Gerät ein …
21.10.2026
Bild: Finanzierungszusage unter Auflage: welche Unterlagen bis zur Auszahlung nachgereicht werden könnenBild: Finanzierungszusage unter Auflage: welche Unterlagen bis zur Auszahlung nachgereicht werden können
FinanzPlusImmo

Finanzierungszusage unter Auflage: welche Unterlagen bis zur Auszahlung nachgereicht werden können

… lassen.Wo liegt das Risiko einer Zusage unter Auflage?Das Risiko einer Zusage unter Auflage liegt im Zeitplan. Sobald der Notar die Fälligkeit des Kaufpreises mitteilt, läuft die Zahlungsfrist aus dem Kaufvertrag. Fällt erst dann auf, dass ein Nachweis fehlt, kann das Darlehen zu spät ausgezahlt werden, und gegenüber dem Verkäufer schuldet der Käufer den Kaufpreis trotzdem fristgerecht.Wie erledigen Käufer die Auflagen am besten?Käufer erledigen die Auflagen am besten mit einer einfachen Liste, die sie direkt nach Erhalt der Zusage anlegen. Zu jeder …
21.10.2026
RE Royalties erweitert sein internationales Portfolio durch den Erwerb einer Royalty im Wert von 1,5 Millionen US$ auf den Philippinen; OCEP-Darlehen vollständig zurückgezahlt und Royalty-Umsätze flie
RE Royalties Ltd.

RE Royalties erweitert sein internationales Portfolio durch den Erwerb einer Royalty im Wert von 1,5 Millionen US$ auf den Philippinen; OCEP-Darlehen vollständig zurückgezahlt und Royalty-Umsätze flie

… Projekten in fortgeschrittener Phase sowie die identifizierte Pipeline des Entwicklers mit über 700 MW an Projekten RE Royalties eine bedeutende Gelegenheit, weitere Royalty-Investitionen zu tätigen, sobald diese Projekte in den Bau und schließlich in den Betrieb übergehen. OCEP-Darlehen zurückgezahlt und Royalty-Zahlungen beginnen RE Royalties freut sich zudem bekannt zu geben, dass Outagamie Clean Energy Partners (OCEP) das besicherte Darlehen des Unternehmens in Höhe von 4,6 Millionen US$ im Zusammenhang mit einem Projekt für erneuerbares Erdgas …
20.10.2026
Bild: KfW-Kredit ohne Hausbank beantragen: Welche Finanzierungspartner infrage kommen
RatgeberBaufi

KfW-Kredit ohne Hausbank beantragen: Welche Finanzierungspartner infrage kommen

… laufen kann:Banken und SparkassenBausparkassenVersicherungenFinanzvermittlerAuf ihrer Produktseite führt die KfW zusätzlich Genossenschaftsbanken auf. Vertragspartner wird das Institut, das den Kreditvertrag schließt. Die KfW stellt ihm einen Refinanzierungskredit bereit, das Institut reicht das Geld als eigenes Darlehen weiter.Was zählt beim Zeitpunkt des Antrags?Maßgeblich ist laut Merkblatt der Tag, an dem der Antrag bei der KfW eingeht. Der Eingang beim Finanzierungspartner reicht nicht. Bei Programm 308 gilt der notarielle Kaufvertrag als Beginn …
17.10.2026
Bild: Vorsteuer beim Verkauf einer Gewerbeimmobilie: Wann das Finanzamt einen Teil zurückfordert
RatgeberBaufi

Vorsteuer beim Verkauf einer Gewerbeimmobilie: Wann das Finanzamt einen Teil zurückfordert

… klären. Danach lässt sich die Option nicht mehr nachholen.Was hat das mit der Finanzierung zu tun?Eine Rückforderung der Vorsteuer schmälert den Betrag, der nach dem Verkauf tatsächlich übrig bleibt. Das ist wichtig, weil aus dem Kaufpreis meist zuerst das laufende Darlehen abgelöst wird, damit die Grundschuld gelöscht werden kann. Bei einem Festzinsdarlehen kommt dafür das Kündigungsrecht nach § 490 Abs. 2 BGB in Betracht, das den Verkauf des beliehenen Objekts als berechtigtes Interesse nennt. Die Bank verlangt im Gegenzug eine Vorfälligkeitsentschädigung.Wie …
17.10.2026
Bild: Fehlerhafte Kreditwürdigkeitsprüfung: welche Rechte Kreditnehmer bei der Baufinanzierung haben
FinanzPlusImmo

Fehlerhafte Kreditwürdigkeitsprüfung: welche Rechte Kreditnehmer bei der Baufinanzierung haben

… sinkt dann auf einen gesetzlich festgelegten Marktzins, und der Vertrag lässt sich fristlos kündigen, ohne Vorfälligkeitsentschädigung. FinanzPlusImmo aus Neuwied erklärt, wann diese Rechte gelten und wann sie wegfallen.Welche Pflicht verletzt eine Bank, die fehlerhaft prüft?Vor jedem Immobiliar-Verbraucherdarlehen schreiben § 505a BGB und § 18a KWG der Bank eine Kreditwürdigkeitsprüfung vor. Den Vertrag darf sie nur schließen, wenn die Prüfung ergibt, dass der Kunde Zins und Tilgung wahrscheinlich über die gesamte Laufzeit leisten kann. Maßstab …
17.10.2026
Bild: Handwerkervertrag vor der Förderzusage: welche Reihenfolge Eigentümer einhalten sollten
FinanzPlusImmo

Handwerkervertrag vor der Förderzusage: welche Reihenfolge Eigentümer einhalten sollten

… Schlussrechnung des Betriebs fließt. Das BAFA zahlt nach eigener Auskunft erst, wenn der Verwendungsnachweis geprüft ist. Dieser Nachweis ist bis spätestens sechs Monate nach Ende des Bewilligungszeitraums einzureichen. Bis dahin müssen die Rechnungen aus eigenen Mitteln oder aus einem Darlehen bezahlt sein.„Wenn Eigentümer mit einem Sanierungsvorhaben kommen, rechne ich die Finanzierung zuerst so, als käme kein Euro Zuschuss“, sagt Enis Recica. „Trägt die Rate dann, ist jede Förderung ein Bonus, der als Sondertilgung in das Darlehen zurückfließt. Trägt …
16.10.2026
Bild: Elternhaus behalten, Geschwister auszahlen: was die Bank von Erben verlangtBild: Elternhaus behalten, Geschwister auszahlen: was die Bank von Erben verlangt
FinanzPlusImmo

Elternhaus behalten, Geschwister auszahlen: was die Bank von Erben verlangt

Neuwied, 16.10.2026. Wer das Elternhaus behalten und die Geschwister auszahlen möchte, kann den Ausgleich über ein Darlehen mit Grundschuld auf das geerbte Haus finanzieren. Die Bank verlangt dafür eine geklärte Eigentumslage und ein Einkommen, das die Raten trägt. FinanzPlusImmo erklärt, welche Schritte Erben in welcher Reihenfolge gehen sollten, während das Bundesverfassungsgericht noch über die Erbschaftsteuer berät.Was gilt bis zur Entscheidung aus Karlsruhe?Das Bundesverfassungsgericht hat am 12. Oktober 2026 im Verfahren 1 BvF 1/23 über Freibeträge, …
16.10.2026
Bild: Restschuldversicherung beim Modernisierungskredit: warum sie oft nicht im Effektivzins steht
FinanzPlusImmo

Restschuldversicherung beim Modernisierungskredit: warum sie oft nicht im Effektivzins steht

Neuwied, 16.10.2026. Eine Restschuldversicherung zum Modernisierungskredit taucht im effektiven Jahreszins nur auf, wenn die Bank sie zur Bedingung für das Darlehen macht. Ist sie freiwillig, steht ihr Preis außerhalb der Zinsangabe, obwohl er die monatliche Belastung erhöht. FinanzPlusImmo erläutert, wie Eigentümer Angebote mit und ohne Versicherung sauber gegenüberstellen.Was schreibt die Preisangabenverordnung zum Effektivzins vor?Der effektive Jahreszins drückt nach § 16 PAngV die Gesamtkosten eines Verbraucherdarlehens als jährlichen Prozentsatz …
16.10.2026
Graphit-Lieferketten ohne China: Gewinnt Australien das Wettrennen mit Quebec?
Miningscout

Graphit-Lieferketten ohne China: Gewinnt Australien das Wettrennen mit Quebec?

… etwa 27 Kilometer südlich von Fermont. Eine Machbarkeitsstudie sieht die Produktion von knapp 48.000 Tonnen verkaufsfähigem Konzentrat pro Jahr - bestimmt hauptsächlich für die nordamerikanische und europäische Batterieanodenmaterialindustrie. International Graphite konnte sich im Dezember Darlehen der National Australia Bank in Höhe von 1,5 Mio. AUD für die Baukosten sichern. Die Kreditlinien ergänzen andere Finanzierungsbausteine, darunter Fördermittel, Eigenkapitalzusagen und Mittel des Collie Investment and Transition Fund. Die Erwartungen an …
15.10.2026
Bild: Eigentümer kann Sonderumlage nicht zahlen: welchen Rang die Forderung der Gemeinschaft hat
RatgeberBaufi

Eigentümer kann Sonderumlage nicht zahlen: welchen Rang die Forderung der Gemeinschaft hat

… ab. Wer absehbar nicht zahlen kann, spricht am besten vor der Fälligkeit mit der Verwaltung.Welche Wege zur Finanzierung bleiben dem Eigentümer?Ein Eigentümer kann seinen Anteil auf mehreren Wegen aufbringen:einen Ratenkredit ohne Eintrag ins Grundbuch, der ohne Notartermin auskommt,ein Darlehen gegen Grundschuld auf die eigene Wohnung, wenn im Grundbuch noch Raum ist,einen Kredit der Gemeinschaft selbst, die nach § 9a WEG rechtsfähig ist und Verbindlichkeiten eingehen kann.Beim Kredit der Gemeinschaft zahlen alle Eigentümer Zins und Tilgung über …
15.10.2026
Bild: Zinsbindung läuft aus: Was ein Prozentpunkt mehr Zins Eigentümer kostet
Oliver Seemann

Zinsbindung läuft aus: Was ein Prozentpunkt mehr Zins Eigentümer kostet

… Haushalt dauerhaft, wenn sie steigen?“, sagt Oliver Seemann. „Wer diese Grenze kennt, kann entscheiden, ob er sich absichern möchte oder bewusst abwartet.“Absichern oder abwartenWer sich die heutigen Konditionen für eine spätere Anschlussfinanzierung sichern will, kann ein Forward-Darlehen abschließen. Banken berechnen dafür einen Aufschlag, der mit jedem Monat Vorlaufzeit steigt. Der Vertrag ist verbindlich, auch wenn die Zinsen bis zur Auszahlung sinken. „Ein Forward-Darlehen ist eine Versicherung, keine Wette“, so Seemann. „Ob man sie braucht, …
15.10.2026
Bild: Unkündbar im öffentlichen Dienst: was der Status bei der Baufinanzierung bringt
FinanzPlusImmo

Unkündbar im öffentlichen Dienst: was der Status bei der Baufinanzierung bringt

… die Dauer der Beschäftigung. Die Probezeit umfasst nach Tarifvertrag die ersten sechs Monate. Ein unbefristeter Vertrag nach der Probezeit reicht den meisten Banken. Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen; FinanzPlusImmo ist persönlich in Neuwied, Koblenz und Andernach tätig. Er sagt: „Bei Tarifbeschäftigten hängt eine Anfrage selten am Gehalt, sondern an einer Frage zum Vertrag.“Wie rechnet die Bank …
14.10.2026
Bild: Mieteinnahmen beim Mehrfamilienhaus: welchen Teil die Bank anrechnet und wann sich das Haus trägt
FinanzPlusImmo

Mieteinnahmen beim Mehrfamilienhaus: welchen Teil die Bank anrechnet und wann sich das Haus trägt

… den Kapitaldienst. Bei 1,0 gehen die Mieten nach Kosten genau auf, bei 1,2 bleibt ein Puffer von 20 Prozent. Den Mindestwert legt jede Bank selbst fest. Reicht der Reinertrag nicht, zieht die Bank Ihr übriges Einkommen und alle laufenden Darlehen in die Haushaltsrechnung ein.Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen; FinanzPlusImmo ist persönlich in Neuwied, Koblenz und Andernach tätig. „Oft zeigt schon …
13.10.2026

Sie lesen gerade: Pressemitteilungen zum Thema Darlehen