… renditeorientierten in neu aufgelegte weniger offensive Dachfonds umgeschichtet. Der Ablaufstabilisator wird dadurch der veränderten Risikoaffinität des Kunden mit nahendem Abruftermin gerecht. Dies ist ein besonderer Vorteil bei den üblicherweise lang laufenden Rentenversicherungen.
Verfügungsphase ermöglicht flexibles Rentenkonto
Die Erfahrung zeigt, dass sich die persönlichen Lebensumstände oft anders entwickeln als das bei Antragstellung geplant ist. Entsprechend ändert sich meist auch der Zeitpunkt des gewünschten Rentenbeginns während der …
… Bundesfinanzhof in einem kurz vor Ostern veröffentlichten Urteil entschieden.
Das Alterseinkünftegesetz mit der Besteuerung der Altersrenten mit dem Ertragsanteil von z.B. 80% im Jahr 2020 oder gar 90% im Jahr 2030 ist verfassungsgemäß.
Ein Rentnerehepaar hatte gehofft, durch Nachzahlungen in die gesetzliche Rentenversicherung die sog. Öffnungsklausel (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb Satz 2 EStG) nutzen zu können und so den zu versteuernden Ertragsanteil von 50% (im Jahr 2005) seiner Rente von monatlich knapp 2000,- Euro senken zu können.
Der …
… zuallererst die regelmäßigen Eingänge auf das neue Konto umgeleitet werden. Abhängig von Beruf und Alter variieren die Geldeingänge, zu den üblichen Verdächtigen, die informiert werden müssen, gehören dabei in der Regel der Arbeitgeber, das Arbeitsamt, die Deutsche Rentenversicherung und – für Selbstständige und Freiberufler – Geschäftspartner.
3. Von Daueraufträgen und Einzugsermächtigungen
Bevor der nächste Schritt folgt, sollte sichergestellt sein, dass sowohl auf dem alten, wie auch auf dem neuen Konto genügend Guthaben vorhanden ist, um anfallende …
Die betriebliche Altersversorgung ist eine besonders attraktive Form der Vorsorge für den Ruhestand. Jeder Arbeitnehmer hat Anspruch auf eine Entgeltumwandlung und kann bis zu vier Prozent der Beitragsbemessungsgrenze der deutschen Rentenversicherung von seinem Gehalt - das sind 2009 2.592 Euro jährlich - in den Aufbau einer Betriebsrente investieren. Dieser Teil des Bruttolohns ist von der Steuer und von der Sozialversicherung befreit. Auch die Tarifparteien haben ein Interesse die betriebliche Altersversorgung zu fördern. In jüngster Zeit wird …
… ist die Rürup-Rente mehr als eine Zusatzversorgung. Bei ihrer Ausgestaltung bzw. ihrer Förderung, wurde insbesondere an die Personengruppen der Selbständigen und Freiberufler gedacht, die keine Riester-Förderung erhalten und oft auch nicht in die gesetzliche Rentenversicherung einzahlen. Für sie ist die Basisrente meist die einzige Möglichkeit, steuerlich geförderte Altersvorsorge aufzubauen. Im 3-Schichten Modell der Altersvorsorge steht die Rürup-Rente denn auch auf einer Stufe mit der gesetzlichen Rentenversicherung.
-Hohe steuerliche Förderung …
… sogenannten Honorartarifen. Diese enthalten keine Provisionen und Courtagen. Den Aufwand für die Honorarberatung kann unter anderem auf diese Weise fast immer bereits im ersten Jahr gedeckt werden.
Beispiel: Ersparnispotenziale bei provisionsfreien Tarifen am Beispiel der Rentenversicherung der Alten Leipziger Versicherung.
35-jähiger Mann spart 32 Jahre mtl. 100,- Euro für seine private Altersvorsorge. Die Kapitalzahlung nach 32 Jahren beim Provisionstarif RV10 beträgt: 113.586,73 Euro. Der provisionsfreien Tarif WRV10 generiert dagegen nach 32 …
Die Riester-Förderung kann über verschiedene Produkte in Anspruch genommen werden. Rentenversicherung, Banksparplan, Fondssparplan oder Bausparvertrag. Je nachdem welches Riester-Produkt man wählt, kann die Höhe der Rente sehr unterschiedlich ausfallen. Beeinflusst wird dies durch unterschiedliche Anlagekonzepte der Produkte. Aber nicht jedes Anlagekonzept ist für jeden Anlegertyp geeignet. So entscheidet maßgeblich das persönliche Risikoprofil und die beabsichtigte Verwendung darüber, welches Produkt am besten passt.
Eines haben die Riester-Sparformen …
… die Vermittlerprovision vom Versicherungsnehmer aufgrund einer gesonderten Vergütungsvereinbarung vom Versicherungsnehmer gezahlt werden soll. Zu nennen ist hier z.B. die SR InvestmentRente der Atlanticlux Lebensversicherung S.A. Diese bietet eine fondsgebundene Lebens- und Rentenversicherung an. Die Vermittlung erfolgte jedenfalls auch durch die Superior Vertriebsmanagement GmbH. In dieser Konstellation wurde durch die Vermittlerin, die Superior Vertriebsmanagement GmbH für die Vermittlung eine gesonderte Vergütungsvereinbarung angeboten. Die Vergütungsvereinbarung …
… die beiden großen Themen ‚Mehr Rente. Mehr Geld. Mehr Schutz.’, sowie ‚Mehr Lebensqualität für Sie“ und informiert darin zu allem Wissenswerten, was es für die Sicherung der Rente bedarf. Außerdem: Welche Grundversorgung Sie aus der gesetzlichen Rentenversicherung erwarten können, welche Riester-Produkte Sie unbedingt meiden müssen, richtige und wichtige Streuung der Anlagen für einen erfolgreichen Vermögensaufbau, was Sie als Rentner hinzuverdienen dürfen, wie ein Eigenheim zur Kapitalanlage wird, welche Versicherungen unbedingt notwendig sind, …
… Clerical Medical mit Note 1,7
Heidelberg (11.03.2010) – Das Institut für Vorsorge und Finanzplanung hat die fondsgebundene Performancemaster Privatrente von Clerical Medical bewertet und sie mit der Note 1,7 ausgezeichnet. Damit platziert sich die Rentenversicherung des britischen Lebensversicherers gemeinsam mit denen dreier weiterer Anbieter auf dem fünften Rang der untersuchten fondsgebundenen Privatrenten ohne Beitragserhalt.
Die Gesamtbeurteilung ergibt sich aus den Teilbereichen Sicherheit (Ergebnis 1,7), Rendite (1,5), Transparenz (1,8) …
… Beiträge und Zulagen vorhanden sein. Darüber hinaus lassen sich die Sparformen gut in zwei Kategorien unterteilen: „Zinsprodukte“ und „Fondsprodukte“.
>Zinsprodukte: Stabiler Wertzuwachs – sicherheitsorientierte Riester-Rente
Zu den Zinsprodukten zählen die klassische Riester-Rentenversicherung und der Riester-Banksparplan. Beide Produkte zeichnen sich durch eine sicherheitsorientierte Anlagestrategie und kalkulierbare Erträge aus. Die klassische Riester Rentenversicherung ist mit einer garantierten Verzinsung von 2,25 % ausgestattet und bereits …
… Stunden täglich arbeiten kann. Eine halbe Erwerbsminderungsrente erhält, wer zwischen 3 und 6 Stunden täglich erwerbstätig sein kann. Versicherte, die noch mindestens 6 Stunden täglich arbeiten können, erhalten überhaupt keine Erwerbsminderungsrente aus der gesetzlichen Rentenversicherung.
Monatliche Rente für den Fall der Fälle
Jeder, der nicht von seinem Vermögen zehren kann, sondern auf ein regelmäßiges Einkommen angewiesen ist, braucht daher eine Berufsunfähigkeitsversicherung. Sie bietet im Fall der Fälle eine monatliche Rente. Idealerweise …
… Vorzüge der Rürup Rente liegen unter anderem in der steuerlichen Förderung. Große Vorteile haben dabei vor allem Versicherte, die eine hohe Steuerbelastung haben. Insgesamt ist die Altersvorsorge mit einem Riester-Vertrag zwar bekannter, für Selbstständige bleibt das Rürup-Modell allerdings die einzige Möglichkeit, staatlich gefördert vorzusorgen.
Beide privaten Rentenversicherungen sind staatlich gefördert und vor Insolvenzen und anderen möglichen Pfändungen geschützt. Im Falle von Hartz-IV bleibt das angesparte Kapital so zum Beispiel erhalten.
… in 3 Schichten eingeteilt. Das Schichten-System unterteilt die Altersvorsorge hinsichtlich ihrer steuerlichen Behandlung und hilft bei der Einordnung der eigenen Prioritäten für die Planung.
1. Schicht: Basisversorgung
Dazu gehören die gesetzliche Rentenversicherung, die landwirtschaftlichen Alterskassen, die berufsständischen Versorgungseinrichtungen und die Basisrente bzw. „Rürup"-Rente. Diese Schicht ist gekennzeichnet durch hohe Steuerfreibeträge in der Einzahlungsphase und volle Besteuerung in der Rentenphase (stufenweise Anhebung)..
2. Schicht: …
… sich neue Vertriebschancen in der Zielgruppe der Klinikärzte. Denn diese können durch einen rückwirkend zum 1. Mai 2009 vereinbarten Tarifvertrag eine Entgeltumwandlung in Anspruch nehmen. Davon waren Ärzte auf Grund der Rentenversicherung über ihre berufsständischen Versorgungswerke bislang ausgeschlossen. Ärzte können neuerdings laut Tarifvertrag, eine Entgeltumwandlung über die Durchführungswege Direktversicherung, Pensionskasse, Pensionsfonds und Unterstützungskasse machen.
Mehr Möglichkeiten
Ärzte, die in der Regel höhere Einkommen erzielen, …
… sowie Kauffrauen und -Männer im Gesundheitswesen suchen. Auch Media Markt, Klier Frisör und Bäcker Wiedemann aus Berlins größtem Shopping Center sind vertreten. Dazu kommen zahlreiche externe Aussteller, darunter der mit 70 offenen Ausbildungsplätzen größte Anbieter „Deutscher Rentenversicherung Bund“, sowie Hotels, Dienstleister und Bildungsinstitute, Bundeswehr und Polizei, aber auch das Bezirksamt Neukölln und die INFOPARK AG, die Gärtner bzw. angehende IT-Experten suchen. Wer es besonders spektakulär liebt, kann sich auch zum Feuerwehrmann und …
… weiterverkauft, erzielt teilweise nur noch 30-80 % seines Anlagebetrages, und bleibt auf der Differenz als Schaden „sitzen“.
Nicht besser sieht es auf Verkäuferseite aus. Verstärkt sind am Markt Unternehmen tätig, die Verbrauchern anbieten, ihre Lebens- oder private Rentenversicherung „abzukaufen“. Geworben wird damit, einen Kaufpreis zu zahlen, der über dem Rückkaufswert der Versicherungsgesellschaft liegt. Auch hier ist Vorsicht geboten. Teilweise wird der Kaufpreis von den Unternehmen einbehalten und soll, je nach Vertragsklauseln, zu einem …
… in Neuss, Friedrichstraße 40. Er startet mit „Der Markt, das Unternehmen, seine Kunden und Mitbewerber“. Experten zeigen Wege auf, wie man Kosten eingrenzen und doch an aussagefähige Informationen aus der Marktforschung und -analyse kommen kann. Um Fördermittel geht es ab 13 Uhr, anschließend um die Rentenversicherung, Krankenversicherung und sonstige Absicherungsmöglichkeiten. Um auch Zeit für individuelle Fragen zu bieten, ist die Veranstaltung auf 25 Teilnehmer begrenzt. Kosten: 25 Euro, Info und Anmeldung: Claudia Backes, Tel. 02161 241-134.
Die gemanagten Strategiedepots der fondsgebundenen Rentenprodukte der uniVersa erwirtschafteten im vergangenen Jahr bis zu einem Drittel mehr als der Marktdurchschnitt.
Wer bei der uniVersa Lebensversicherung a.G. eine fondsgebundene Rentenversicherung abgeschlossen und sich für ein gemanagtes Strategiedepot von der Feri Finance Group entschieden hat, konnte sich über einen überdurchschnittlichen Wertzuwachs im vergangenen Jahr freuen. Bei der sicheren Variante „Stabilität“ betrug die Wertentwicklung 10,4 Prozent, das Depot „Wachstum“ wuchs um 22,8 …
… wie bei der Riester-Rente, sind nicht erlaubt. Die Rürup-Rente darf nicht vererbt oder auf eine andere Person übertragen werden. Sie darf auch nicht beliehen oder veräußert werden.
In ihren Merkmalen ist die Rürup-Rente oder auch “Basisrente“ an die gesetzliche Rentenversicherung angelehnt, denn sie ist insbesondere für Selbständige und Freiberufler geschaffen worden, die geringe oder keine Leistungen aus der gesetzlichen Rente erhalten. Für sie stellt die Rürup-Rente praktisch das Pendant zur gesetzlichen Rente dar. Jährlich werden vom Finanzamt …
… aktuelle Finanz- und Wirtschaftskrise hat nicht nur zu einem Vertrauenseinbruch bei den Kunden geführt, sondern stellt auch gleichzeitig die Lebensversicherungssparte vor neue Herausforderungen. Zentral sind die Fragen, inwieweit aktien- und fondsbasierte Lebens- und Rentenversicherungen noch eine Zukunft haben und ob Altersvorsorge in Zukunft stärker auf sicheren Anlageformen beruhen muss.
Zur Beantwortung dieser Fragen in der YouGovPsychognomics-Studie Zukunft der Lebensversicherung 2009 wurde auf einen Großteil der Altersvorsorge-Highlights aus …
… bAV-Tarife sowohl als klassische Provisions-Tarife als auch in Form echter Netto-Tarife ohne sämtliche Abschlusskosten bereit", so Dreibrodt weiter.
Die betriebliche Altersversorgung gewinnt immer mehr an Bedeutung. Im Hinblick auf Versorgungslücken, die in der gesetzlichen Rentenversicherung entstehen, kann die betriebliche Altersversorgung helfen, diese Lücke zu schließen. Gerade die Direktversicherung bietet sowohl für Arbeitnehmer als auch Arbeitgeber einige Vorteile. So kann seit Beginn 2010 mit der Anhebung der Beitragsbemessungsgrenze wesentlich …
Die betriebliche Altersversorgung ist eine besonders attraktive Form der Vorsorge für den Ruhestand. Jeder Arbeitnehmer hat Anspruch auf eine Entgeltumwandlung und kann bis zu vier Prozent der Beitragsbemessungsgrenze der deutschen Rentenversicherung von seinem Gehalt - das sind 2009 2.592 Euro jährlich - in den Aufbau einer Betriebsrente investieren. Dieser Teil des Bruttolohns ist von der Steuer und von der Sozialversicherung befreit. Auch die Tarifparteien haben ein Interesse die betriebliche Altersversorgung zu fördern. In jüngster Zeit wird …
… Vor dem Abschluss oder einem Beratungsgespräch sollte man sich dennoch mit den verschiedenen Anlageformen befassen. Hinsichtlich Rendite, Risiko, Flexibilität und Kosten weisen sie teilweise erhebliche Unterschiede auf. Der kostengünstige Banksparplan, die klassische Rentenversicherung, der renditeorientierte Fondssparplan oder besser "Wohnriester“. Je nachdem wie viel Flexibilität gewünscht ist (z.B. für die geplante Eigenheimanschaffung), welches Eintrittsalter zugrunde liegt und welcher Anlagementalität das Produkt am besten entsprechen soll, …
… Beratungsunternehmens BGopt derzeit eine gründliche Überprüfung der Beitragszahlungen an die BG an. Die aktuell 20 Einzelgenossenschaften werden in absehbarer Zeit auf nur noch neun reduziert. Darüber hinaus gehe die Beitragsüberprüfung in Kürze auf die Deutsche Rentenversicherung über. „Diese Veränderungen bieten einen guten Anlass, die eigenen Beitragszahlungen zur Berufsgenossenschaft zu überprüfen. Wir sehen bei vielen Unternehmen gute Chancen, die eigenen Belastungen zu reduzieren“, so die im Umgang mit den Berufsgenossenschaften erfahrene Kölner …
… Untersuchungs- und Behandlungsmethoden führt zu einer gestiegenen Lebenserwartung mit mehr älteren, chronisch Kranken, die stetig steigenden Aufwendungen aus dem Gesundheitswesen benötigen. Hinzu kommt der sinkende Anteil erwerbstätiger Beitragszahler. Doch wie die gesetzliche Rentenversicherung ist auch die gesetzliche Krankenversicherung als Umlagesystem aufgebaut. Dies bedeutet, dass junge, gesunde Arbeitnehmer einzahlen müssen, um die steigenden Krankheits- und Pflegerisiken im Alter zu finanzieren. Der eigentlich erfreuliche medizinische Fortschritt …
… Unternehmen stehen wir in Bezug auf unsere Finanzkraft hervorragend da", sagt Michael Dreibrodt.
Werden die in die Rentenpolicen einkalkulierten Kosten für Abschluss- und Verwaltungsaufwand genauer betrachtet, so wird deutlich: Bei Fortis Leben rangieren die Kosten der Rentenversicherung auf Marktniveau. Die Kundenbeiträge werden also keineswegs über Gebühr belastet, sondern profitieren im Gegenteil von einer im Marktvergleich sehr hohen Überschussdeklaration.
Bei der Ausweisung von Kosten liegen in der Branche verschiedene Parameter zu Grunde. Wird …
… minus 100 für stark abnehmend bis plus 100 für stark wachsend). Das Nachfrageniveau von 2007 (+20) wurde allerdings klar verfehlt. Gewinner im letzten Quartal waren vor allem die Sparten Sach (saisonbedingt Kfz-Versicherungen) und Rechtsschutz.
Auch Rentenversicherungen befinden sich erstmals wieder im Aufwind. In der Kranken-Sparte sticht auf der Produktebene die private Krankenvollversicherung positiv hervor. Weiterhin deutlich in der Krise steckt hingegen der Absatz von Finanzprodukten.
Im Firmenkundengeschäft wurde der zurückliegende Nachfrageeinbruch …
… (Analysebeitrag zur Altersvorsorgesituation in Deutschland) sowie Fidelity (Altersvorsorge-Informationsportal) dargestellt.
Zusätzlich werden auch veröffentlichte Studienergebnisse und Analysen zum Thema Altersvorsorge u.a. von folgenden bedeutenden Institutionen einbezogen: Deutsche Rentenversicherung, Bundesversicherungsanstalt für Angestellte (BfA), Deutsches Institut für Wirtschaftsforschung (DIW), Bundesministeriums für Arbeit und Soziales (BMAS),Statistisches Bundesamt, BVI, GDV, Deutsches Institut für Altersvorsorge, Institut für Wirtschaft …
… berücksichtigt sind. Neben diesen Ersparnissen profitieren Arbeitnehmer mit dem Konjunkturpaket II von einer Erhöhung des Grundfreibetrages auf 8.004 Euro sowie von einer um zwei Prozent gestiegenen steuerlichen Anerkennung der Beiträge zur gesetzlichen Rentenversicherung. Dies führt dazu, dass Arbeitnehmer weniger Einkommensteuer, weniger Solidaritätszuschlag und gegebenenfalls weniger Kirchensteuer zahlen müssen, informiert die HMI.
Konkret liegt die monatliche Nettoentlastung eines ledigen Durchschnittsverdieners mit 2.500 Euro Monatsgehalt nach …
… persönlichen Versicherungsschutz zu optimieren.
Die Erwerbsunfähigkeit kann jeden Bürger betreffen – und fast immer hat sie gravierende Auswirkungen auf die wirtschaftliche Existenz. Wie vielfältig die Ursachen einer dauerhaften, gesundheitlich bedingten Erwerbsunfähigkeit tatsächlich sind, belegte die Deutsche Rentenversicherung jüngst mit einer Untersuchung. Folgt man der Studie, so waren 2008 psychische Erkrankungen mit weitem Abstand die häufigste Ursache für den Eintritt der Berufsunfähigkeit. Insgesamt 41 Prozent der Frauen und 30 Prozent der Männer …
… Deutschland (Analysebeitrag zur Altersvorsorgesituation in Deutschland) sowie Fidelity (Altersvorsorge-Informationsportal) dargestellt.
Zusätzlich werden auch veröffentlichte Studienergebnisse und Analysen zum Thema Altersvorsorge u.a. von folgenden bedeutenden Institutionen einbezogen: Deutsche Rentenversicherung, Bundesversicherungsanstalt für Angestellte (BfA), Deutsches Institut für Wirtschaftsforschung (DIW), Bundesministeriums für Arbeit und Soziales (BMAS), Statistisches Bundesamt, BVI, GDV, Deutsches Institut für Altersvorsorge, Institut …
… handverlesen und nach strengen Kriterien wie Qualität und Neuigkeitswert selektiert. Kernzielgruppe des Angebots sind private Anleger, die sich über die Anlage mit Lebensversicherungen, vor allem Kapital-Lebensversicherungen und Rentenversicherungen, informieren wollen.
Im Research berücksichtigt werden neben allgemeinen Marktentwicklungen und den Verbandsaktivitäten des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) insbesondere folgende Lebensversicherungs-Anbieter in Deutschland: Allianz, AachenMünchener, Zürich Deutscher Herold …
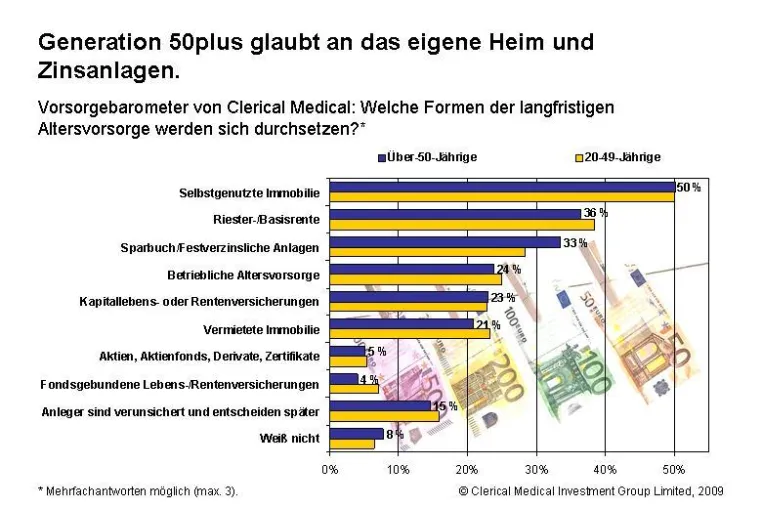
… Jüngere weiß, wie wichtig es ist, angespartes Vermögen auch zu erhalten“, meint Thomas Bahr, Vertriebschef von Clerical Medical. Umgekehrt sind nur vier Prozent der befragten Über-50-Jährigen überzeugt, dass sich fondsgebundene deutsche Lebens- oder Rentenversicherungen durchsetzen werden (20-49-Jährige: 7%). Auch Aktien, Aktienfonds, Zertifikate oder Derivate erreichen aus Sicht der Generation 50plus gerade fünf Prozent (20-49-Jährige: 5%).
Garantiefonds als Lösung
„Die Einschätzungen der Über-50-Jährigen sind realistisch. Doch wer Sicherheit will, …
… werden. Hier spielen etwa Aktienfonds ihre Stärken aus. Sie erwirtschaften gerade über längere Zeiträume zum Teil beachtliche Renditen von acht Prozent pro Jahr und mehr. Und schließlich sollten Jüngere auch an ihre Altersvorsorge denken: Mit einer guten Rentenversicherung baut sich über Jahre ein ansehnliches Vermögen auf.
Wohin mit dem Geld aus der Lebensversicherung?
Wer eine Lebensversicherung abgeschlossen hat, wollte damit im Regelfall die private Altersvorsorge sichern. Deshalb gilt auch bei der Auszahlung der Lebensversicherung weiterhin, mit …
… anderen Tätigkeit nachgehen. Nur wer aus gesundheitlichen Gründen generell keinen Beruf mehr ausüben kann, erhält eine gesetzliche Erwerbsminderungsrente.
Im Allgemeinen werden BUs in Kombination mit weiteren Versicherungen angeboten, wie der Risikoversicherung oder einer privaten Rentenversicherung. Wenn dann der Versicherungsfall eintritt, werden die Beiträge für die Police gezahlt und somit die Altersvorsorge gesichert. Eine selbstständige BU ist daher nur ratsam, wenn bereits eine ausreichende Alters- und Hinterbliebenenvorsorge besteht.
Weitere …
… Sind diese Grundvoraussetzungen nicht erfüllt, wird keine Leistung aus der Erwebsminderungsrente fällig.
Was leistet die staatliche Erwerbsminderungsrente?
Volle Erwerbsminderungsrente:
Diese Rente erhalten Personen, die weniger als drei Stunden pro Tag arbeiten können. Für den staatlichen Rentenversicherungsträger ist nur entscheidend, ob man noch - theoretisch - irgendeiner Tätigkeit nachkommen könnte, unabhängig davon, welchen Beruf man gelernt hat oder ob dieser Arbeitsplatz überhaupt zur Verfügung steht. Die Deutsche Rentenversicherung prüft …
FRANKFURT AM MAIN. In Sachen Rente und Altersvorsorge gewinnt das persönliche Beratungsgespräch immer mehr an Bedeutung. Deshalb bietet die Deutsche Rentenversicherung Hessen auch 2010 wieder einen umfangreichen Service vor Ort. Dieser beschränkt sich nicht nur auf eine individuelle Beratung. Die Rentenfachleute helfen auch bei der Klärung des Versicherungskontos und beim Ausfüllen von Anträgen. Außerdem informieren sie wegweisend über Möglichkeiten der staatlich geförderten zusätzlichen Altersvorsorge: und zwar kompetent, unabhängig und selbstverständlich …
… aktuell in drei Bereiche eingeteilt: die Basisversorgung, die Zusatzversorgung und die private Vorsorge. Je nach steuerlicher Behandlung und Förderung wird die Vorsorge einer Schicht zugeteilt.
Schicht 1 – die Basisversorgung
Die Basisversorgung beinhaltet die gesetzliche Rentenversicherung, andere staatliche Versorgungswerke sowie die Alterssicherung für Landwirte und die Rürup-Rente.
Die Rürup-Rente ist eine private kapitalgedeckte Leibrente, welche auch als „Basis-Rente“ bezeichnet wird. Um die Steuervorteile ausschöpfen zu können, unterliegt die …
FRANKFURT AM MAIN. Die Deutsche Rentenversicherung Hessen hat für ihre familienbewusste Personalpolitik das Grundzertifikat zum „audit berufundfamilie“ erhalten. Jetzt gilt es, die vereinbarten Ziele umzusetzen, um auch bei der Reauditierung in drei Jahren zu bestehen.
„Die Vereinbarkeit von Beruf und Familie ist ein wichtiger Bestandteil unserer Unternehmenskultur. Das Grundzertifikat zeigt uns, dass wir auf dem richtigen Weg sind und spornt uns zu weiteren Verbesserungen an“, erklärte Karlheinz Reichert, Geschäftsführer der Deutschen Rentenversicherung …
… Spitzenplatz in der Branche ein. Im Schnitt boten die deutschen Lebensversicherer 2009 eine laufende Verzinsung von 4,28 Prozent, so der Branchendienst map-Report.
Aufgrund der Kapitalmarktsituation hat LVM-Leben die laufende Verzinsung für Lebens- und Rentenversicherungen für das kommende Jahr auf 4,55 Prozent festgesetzt. Möglich wird diese weiterhin überdurchschnittliche Verzinsung durch die gute Finanzlage sowie die ausgewogene Anlagestrategie von LVM-Leben, die insgesamt zur nachhaltigen Risikotragfähigkeit des Unternehmens beitragen.
LVM-Leben …
… Alter spürbar ein.“
Im Mittelfeld auf den Plätzen vier und fünf finden sich die betriebliche Altersvorsorge (23,7 %; +4,6 %-Punkte) und die vermietete Immobilie (21,9 %; +2,8 %-Punkte) wieder. Erst danach folgt der „Klassiker“, die kapitalbildende Lebens- und Rentenversicherung (21,7 %; +4,3 %-Punkte).
Glaube an Aktien und Aktienfonds kehrt langsam zurück
Auch die Zustimmung zu renditeorientierter Kapitalanlage ist gestiegen. Die Zahl derer, die als Antwort Aktien, Aktienfonds, Zertifikate und Derivate angaben, nahm um +3,3 %-Punkte auf 5,2 Prozent …
Die klassische Rentenversicherung der uniVersa wurde von der Ratingagentur Franke & Bornberg mit der Bestnote „hervorragend“ ausgezeichnet. Besonders bei der Garantie der Rente, den Lösungsmöglichkeiten bei Zahlungsschwierigkeiten sowie den flexiblen Zuzahlungen konnte die Privatrente der uniVersa überzeugen. Vor kurzem wurden bereits die Riester- und Rüruprente mit „hervorragend“ bewertet. Damit zählt die uniVersa zu den wenigen Anbietern, die in allen drei Schichten der Altersvorsorge über von Franke & Bornberg ausgezeichnete Qualitätsprodukte …
… staatliche Zulagen. Dieser Irrglaube liegt häufig an einer unzureichenden Beratung, was die Privatversicherung angeht. Richtig ist, dass die Zeit der Kindererziehung bei der Riester-Rente angerechnet wird, in dieser Phase des Lebens ist man also weiterhin förderberechtigt. In der gesetzlichen Rentenversicherung wird die Elternzeit als Pflichtbeitragszeit bezeichnet, die pro Kind drei Jahre beträgt. Diese drei Jahre werden in vollen Maße gewährt, auch wenn das zweite Kind im Pflichtbeitragszeitraum geboren wird. So ist man bei zwei Kindern also insgesamt …
… werden. Die betrieblichen Rentenansprüche, die per Entgeltumwandlung aufgebaut werden, sind sofort unverfallbar – hängen also weder vom Lebensalter noch von der Dauer der Betriebsangehörigkeit ab.
Im kommenden Jahr (2010) steigt die Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung auf monatlich 5.500 Euro. Das bedeutet für alle Arbeitnehmer, dass sie monatlich 220 Euro ihres Bruttolohns für die bAV verwenden können, von denen weder Lohnsteuer noch Sozialversicherungsbeiträge abgeführt werden müssen. Dazu DGbAV-Chef Josef Bader: „Zusammen …
… Ehepartner. Dies ist nicht richtig und führt vielfach zu gekürzten staatlichen Zulangen!
Der Elternteil, dem die Kindererziehungszeit angerechnet wird, ist unmittelbar förderberechtigt - auch wenn er keiner Beschäftigung nachgeht. Die Kindererziehungszeit wird als Pflichtbeitragszeit in der gesetzlichen Rentenversicherung angerechnet - drei Jahre pro Kind. Bei der Geburt mehrerer Kinder - selbst bei einer eventuellen Überschneidungszeit - verlängert sich die Kindererziehungszeit nach den gewährten drei Jahren für das erste Kind um drei weitere volle …
… in diesem Beispiel im Angestelltenstatus mit stetig steigendem Einkommen. Im Laufe seiner beruflichen Karriere ist es sinnvoll, dass der Wirtschaftsberater die gesamte Palette der Kapitalanlagen anbieten kann. Neben der konservativen Vermögensbildung, Lebens- und Rentenversicherungen und Investmentfonds, paaren sich unter anderem fremdgenutzte Immobilien und Renditefonds dazu. Zusätzlich lassen verschiedene familiäre Ereignisse, wie eine Erbschaft, die Finanzplanungen so komplex werden, dass eine standardisierte Analyse zur Planung der Finanzen nicht …
Immer wieder werden von verschiedenen Seiten Forderungen laut, Selbständige in die gesetzliche Rentenversicherung zu zwingen. So hat kürzlich der Sozialbeirat der Bundesregierung die schwarz-gelbe Koalition aufgefordert, dem wachsenden Armutsrisiko von Selbständigen durch Einführung einer allgemeinen Versicherungspflicht zu begegnen. Kleinere Unternehmer hätten ein zu geringes Einkommen und würden dadurch nicht ausreichend für ihr Alter Vorsorge treffen – so die Argumentation.
Die Centralvereinigung Deutscher Wirtschaftsverbände für Handelsver-mittlung …
… sind es bei den 20-49-Jährigen 30 Prozent. „Entscheidend ist, dass jeder Anleger genau die Garantie für sein Kapital erhält, die zu seinem individuellen Sicherheitsbedürfnis und der aktuellen Börsensituation passt“, erklärt Bahr.
Clerical Medical bietet bei fondsgebundenen Lebens- und Rentenversicherungen Garantiefonds mit täglich gültigen Höchststandsgarantien wahlweise bei 70, 80 oder 90 Prozent an. Sie sind sowohl untereinander als auch mit anderen Fonds kombinierbar. „Für ältere Anleger, die Wert auf Sicherheit legen, ist unser GA90F am besten …