openPR Recherche & Suche
Pressearchiv

FinanzPlusImmo

FinanzPlusImmo

  • Dierdorfer Straße 411
    56566 Neuwied
    Deutschland

Über das Unternehmen

FinanzPlusImmo vermittelt Immobilienfinanzierungen für private Käufer, Kapitalanleger und Immobilienvertriebe. Sitz ist Neuwied. Schwerpunkt sind Neuwied, Koblenz und Umgebung, über Vertriebspartner ist FinanzPlusImmo deutschlandweit tätig.

Inhaber Enis Recica ist seit 2016 in der Finanzbranche und hat über 1.000 Finanzierungen begleitet. Er ist Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz.

FinanzPlusImmo vergleicht die Angebote von über 400 Banken und begleitet die Finanzierung von der Selbstauskunft bis zum Notartermin. Leistungen: Baufinanzierung, Anschlussfinanzierung, Forward-Darlehen, Umschuldung, Modernisierungsfinanzierung, Kapitalanlage-Finanzierung, Mehrfamilienhausfinanzierung und Aufteilergeschäft.

FinanzPlusImmo
Dierdorfer Straße 411
56566 Neuwied
Telefon 0162 2837784
e.recica@finanzplusimmo.de
https://finanzplusimmo.de

Aktuelle Pressemitteilungen von FinanzPlusImmo
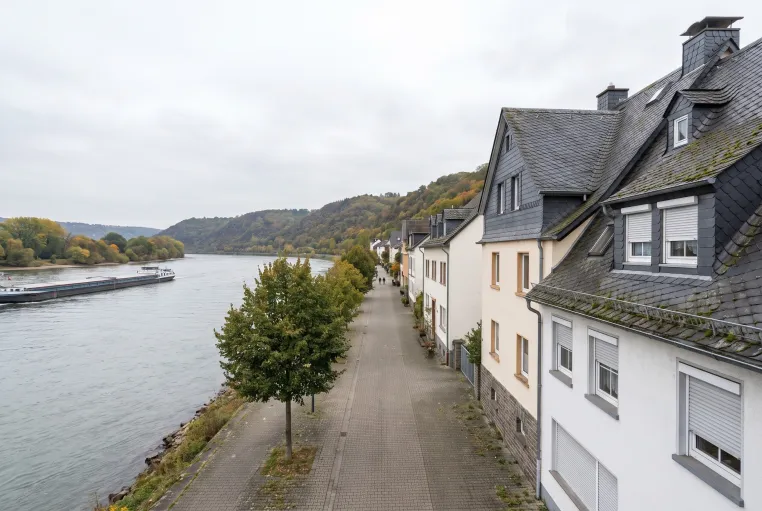
Bild: Denkmalgeschützte Wohnung in Koblenz-Ehrenbreitstein kaufen: was die Bank am Altbau prüft
FinanzPlusImmo

Denkmalgeschützte Wohnung in Koblenz-Ehrenbreitstein kaufen: was die Bank am Altbau prüft
Neuwied, 05.10.2026. Wer in Koblenz-Ehrenbreitstein eine denkmalgeschützte Wohnung kaufen will, sollte zuerst das Gebäude prüfen und erst danach die Wohnung. Ein Denkmalstatus macht Arbeiten an Dach, Fenstern und Fassade genehmigungspflichtig und meist teurer, und die Bank richtet ihren Wert nach dem Zustand des ganzen Hauses. FinanzPlusImmo nennt die Unterlagen, die beim Altbau unter der Festung vor der Unterschrift auf den Tisch gehören. Was ändert der Denkmalschutz für Wohnungskäufer in Ehrenbreitstein? Bei einem Baudenkmal braucht fast …
05.10.2026
Bild: Vermietererfahrung nachweisen: Welche Belege die Bank beim Mehrfamilienhaus sehen willBild: Vermietererfahrung nachweisen: Welche Belege die Bank beim Mehrfamilienhaus sehen will
FinanzPlusImmo

Vermietererfahrung nachweisen: Welche Belege die Bank beim Mehrfamilienhaus sehen will

Neuwied, 05.10.2026. Wer Vermietererfahrung gegenüber der Bank nachweisen will, braucht dafür keine Referenzschreiben, sondern Belege aus dem eigenen Bestand: Steuerbescheide mit Anlage V, laufende Mietverträge und Kontoauszüge mit Mieteingängen. FinanzPlusImmo aus Neuwied beobachtet, dass genau dieser Nachweis beim Kauf eines Mehrfamilienhauses oft darüber entscheidet, wie viel Eigenkapital eine Bank sehen möchte. Warum fragt die Bank beim Mehrfamilienhaus nach Vermietererfahrung? Bei einem Mehrfamilienhaus bedienen die Mieter die Rate, ni…
05.10.2026
Bild: Sanierte Altbauwohnung in Koblenz-Horchheim: wie stark der Zustand den Preis bestimmt
FinanzPlusImmo

Sanierte Altbauwohnung in Koblenz-Horchheim: wie stark der Zustand den Preis bestimmt
Neuwied, 05.10.2026. In Koblenz-Horchheim und auf der Horchheimer Höhe trennt der Sanierungsstand eine Wohnung von einer anderen desselben Baujahres um mehr als 1.100 Euro je Quadratmeter. Eine sanierte Altbauwohnung erreicht laut Sparkasse Koblenz bis zu 2.970 Euro je Quadratmeter und liegt damit über dem unteren Ende jeder jüngeren Baujahresgruppe. FinanzPlusImmo aus Neuwied erklärt, was Käufer daraus für Besichtigung und Finanzierung ableiten können. Wie weit liegen unsanierte und sanierte Wohnungen auseinander? Der Immobilienmarktberich…
05.10.2026
Bild: Altes Mietshaus in Koblenz: wie Baujahr und Sanierungsstand Miete und Kaufpreis bestimmenBild: Altes Mietshaus in Koblenz: wie Baujahr und Sanierungsstand Miete und Kaufpreis bestimmen
FinanzPlusImmo

Altes Mietshaus in Koblenz: wie Baujahr und Sanierungsstand Miete und Kaufpreis bestimmen

Neuwied, 05.10.2026. Beim Kauf eines älteren Mietshauses in Koblenz entscheiden Baujahr und Sanierungsstand oft stärker über Preis und Miete als der Stadtteil. Der Immobilienmarktbericht 2026 der Sparkasse Koblenz weist für Wohnungen mit Baujahr bis 1950 eine Kaltmiete zwischen 6,15 und 12,20 Euro je Quadratmeter aus, je nachdem, ob das Objekt unsaniert oder saniert ist. FinanzPlusImmo aus Neuwied ordnet ein, was diese Spanne für Käufer eines Mehrfamilienhauses bedeutet. Wie weit liegen unsanierte und sanierte Altbauten in Koblenz auseinande…
05.10.2026
Bild: Doppelhaushälfte kaufen in Arzheim oder Arenberg: was Familien auf den Koblenzer Höhen zahlen
FinanzPlusImmo

Doppelhaushälfte kaufen in Arzheim oder Arenberg: was Familien auf den Koblenzer Höhen zahlen

Neuwied, 05.10.2026. Eine Doppelhaushälfte in Arenberg, Arzheim und Immendorf kostet im Schnitt 365.400 Euro, ein Reihenhaus 321.100 Euro. Beide Haustypen sind auf den Koblenzer Höhen günstiger als im Mittel der Stadt Koblenz, wie der Immobilienmarktbericht 2026 der Sparkasse Koblenz mit Datenstichtag 01.03.2026 zeigt. FinanzPlusImmo aus Neuwied ordnet ein, warum beide Typen für Familien mit durchschnittlichem Einkommen erreichbar sind. Was kosten Doppelhaushälfte und Reihenhaus auf den Koblenzer Höhen? Der Bericht der Sparkasse Koblenz fas…
05.10.2026
Bild: Altes Haus in Hatzenport, Löf oder Lehmen: wie stark das Baujahr den Preis bestimmt
FinanzPlusImmo

Altes Haus in Hatzenport, Löf oder Lehmen: wie stark das Baujahr den Preis bestimmt

Neuwied, 05.10.2026. Ein altes Haus in Hatzenport, Löf oder Lehmen kostet laut Kreissparkasse Mayen zwischen 68.500 und 291.400 Euro, wenn Baujahr oder letzte Sanierung bis 1950 zurückliegen. Ein Haus mit Baujahr oder Sanierung bis 2020 liegt dagegen bei 313.700 bis 584.400 Euro. FinanzPlusImmo aus Neuwied erklärt, warum der Zustand an der Terrassenmosel den Preis stärker bestimmt als die Gemeinde und was das für die Finanzierung heißt. Wie stark hängt der Hauspreis an der Terrassenmosel vom Baujahr ab? Der Hauspreis an der Terrassenmosel s…
05.10.2026
Bild: Absage beim Mehrfamilienhaus trotz guter Zahlen: woran es bei der Bank oft liegt
FinanzPlusImmo

Absage beim Mehrfamilienhaus trotz guter Zahlen: woran es bei der Bank oft liegt

Neuwied, 05.10.2026. Wer für ein Mehrfamilienhaus eine Absage bekommt, obwohl Mieten, Objekt und Einkommen zusammenpassen, ist oft bei der falschen Abteilung gelandet. Banken trennen Privatkundengeschäft und gewerbliche Immobilienfinanzierung, und jedes Institut legt selbst fest, wo die Grenze verläuft. FinanzPlusImmo aus Neuwied erklärt, warum eine solche Absage wenig über das Haus aussagt. Warum sagt eine Bank ab, obwohl die Zahlen stimmen? Manche Banken betreiben ausschließlich standardisiertes Privatkundengeschäft. Eine Abteilung für ge…
05.10.2026
Bild: Forward-Darlehen Aufschlag: warum der Abstand zwischen kurzen und langen Zinsen ihn bestimmt
FinanzPlusImmo

Forward-Darlehen Aufschlag: warum der Abstand zwischen kurzen und langen Zinsen ihn bestimmt

Neuwied, 03.10.2026. Der Aufschlag für ein Forward-Darlehen hängt zu einem großen Teil davon ab, wie weit kurze und lange Zinsen am Kapitalmarkt auseinanderliegen. Ist der Abstand groß, kostet die frühe Absicherung der Anschlussfinanzierung spürbar mehr, ist er klein, schrumpft der Aufschlag. FinanzPlusImmo aus Neuwied erklärt, woher dieser Aufschlag kommt und wie Eigentümer die Marktlage selbst einordnen können. Warum verlangt die Bank beim Forward-Darlehen einen Aufschlag? Ein Forward-Darlehen schreibt heute den Zins für eine Zinsbindung …
04.10.2026
Bild: Förderantrag vor dem Handwerkervertrag: worauf Eigentümer bei der energetischen Sanierung achten
FinanzPlusImmo

Förderantrag vor dem Handwerkervertrag: worauf Eigentümer bei der energetischen Sanierung achten

Neuwied, 04.10.2026. Wer eine energetische Sanierung fördern lassen will, muss den Förderantrag stellen, bevor er den Handwerker beauftragt. Ein bereits unterschriebener Auftrag kann als Beginn des Vorhabens gelten und die Förderung vollständig kosten. FinanzPlusImmo aus Neuwied rät Eigentümern deshalb, Förderweg, Antrag und Finanzierung in eine feste Reihenfolge zu bringen, bevor der erste Vertrag unterschrieben wird. Warum zählt der Zeitpunkt des Handwerkerauftrags? Die Bundesförderung für effiziente Gebäude verlangt, dass der Antrag vor …
04.10.2026
Bild: Sanierungskosten und Beleihungswert: Warum die Bank nicht jeden investierten Euro als Wert ansetzt
FinanzPlusImmo

Sanierungskosten und Beleihungswert: Warum die Bank nicht jeden investierten Euro als Wert ansetzt
Neuwied, 02.10.2026. Sanierungskosten werden bei der Bank nicht eins zu eins zu Beleihungswert. Wer 80.000 Euro in sein Haus steckt, sollte damit rechnen, dass der Gutachter der Bank einen geringeren Wertzuwachs ansetzt. FinanzPlusImmo aus Neuwied erklärt, nach welchen Regeln das geschieht und welche Maßnahmen beim Wert am ehesten ankommen. Darf die Bank den Wert nach der Sanierung überhaupt berücksichtigen? Ja, sofern das Darlehen die Sanierung selbst finanziert. § 505b Abs. 2 BGB untersagt Banken grundsätzlich, die Kreditwürdigkeitsprüfun…
02.10.2026
Bild: Schuldendienstquote netto oder brutto: Warum Banken dieselbe Kreditlast verschieden bewerten
FinanzPlusImmo

Schuldendienstquote netto oder brutto: Warum Banken dieselbe Kreditlast verschieden bewerten

Neuwied, 01.10.2026. Ob eine Bank die Schuldendienstquote eines Haushalts mit dem Netto- oder mit dem Bruttoeinkommen rechnet, entscheidet jede Bank in ihren eigenen Richtlinien. Für Kaufinteressenten heißt das: Dieselben Kreditraten können bei der einen Bank deutlich leichter wiegen als bei der anderen. FinanzPlusImmo aus Neuwied rät deshalb, vor jeder Anfrage beide Werte zu kennen. Was misst die Schuldendienstquote? Die Schuldendienstquote, international Debt Service to Income oder kurz DSTI, ist der Anteil des Einkommens, der für Zins un…
01.10.2026
Bild: Prolongationsangebot der Bank prüfen: Warum Eigentümer vor dem Unterschreiben vergleichen sollten
FinanzPlusImmo

Prolongationsangebot der Bank prüfen: Warum Eigentümer vor dem Unterschreiben vergleichen sollten
Neuwied, 30.09.2026. Ein Prolongationsangebot der Bank kommt meist per Brief, kurz vor dem Ende der Zinsbindung und mit knapper Antwortfrist. FinanzPlusImmo rät Eigentümern, dieses Angebot nicht ungeprüft zu unterschreiben, sondern es mit gleichen Eckdaten gegen die Angebote anderer Banken zu halten. Das Recht auf diesen Vergleich besteht bei jeder Anschlussfinanzierung. Wann muss die Bank das Prolongationsangebot schicken? Die Bank muss Kreditnehmer nach § 493 Abs. 1 BGB spätestens drei Monate vor dem Ende der Sollzinsbindung darüber infor…
30.09.2026
Bild: Erste Immobilie als Sicherheit für die zweite Finanzierung: Wann sie Eigenkapital ersetzen kann
FinanzPlusImmo

Erste Immobilie als Sicherheit für die zweite Finanzierung: Wann sie Eigenkapital ersetzen kann

Neuwied, 29.09.2026. Wer eine zweite Immobilie kaufen will, kann die erste als Sicherheit einsetzen, wenn sie schon weit getilgt ist. Die Bank rechnet den Beleihungsauslauf dann über beide Objekte, und ein Teil des Eigenkapitals lässt sich so ersetzen. FinanzPlusImmo aus Neuwied weist darauf hin, dass dieser Weg beide Immobilien häufig an dieselbe Bank bindet. Wie wird die erste Immobilie zur Sicherheit für die zweite Finanzierung? Die erste Immobilie wird auf zwei Wegen zur Sicherheit. Entweder lässt die Bank eine Grundschuld eintragen, di…
29.09.2026
Bild: Eigenkapital für eine Wohnung in Koblenz-Metternich: was Käufer einplanen sollten
FinanzPlusImmo

Eigenkapital für eine Wohnung in Koblenz-Metternich: was Käufer einplanen sollten

Neuwied, 28.09.2026. Wer eine Eigentumswohnung in Koblenz-Metternich finanziert, sollte mindestens die Kaufnebenkosten aus Eigenkapital zahlen. Bei einer durchschnittlichen Wohnung für rund 169.600 Euro sind das nach Berechnung von FinanzPlusImmo etwa 11.000 bis 12.000 Euro ohne Maklerprovision. Jeder zusätzliche Euro senkt den Beleihungsauslauf der Immobilienfinanzierung. Welcher Kaufpreis ist in Metternich die Ausgangsbasis? Eigentumswohnungen zwischen 40 und 80 Quadratmetern kosten in Metternich im Schnitt 2.650 Euro je Quadratmeter. Bei…
28.09.2026
Bild: Wohnung in Koblenz-Güls finanzieren: Wie viel Eigenkapital der Kauf braucht
FinanzPlusImmo

Wohnung in Koblenz-Güls finanzieren: Wie viel Eigenkapital der Kauf braucht

Neuwied, 28.09.2026. Wer in Koblenz-Güls eine Eigentumswohnung zum Durchschnittspreis kauft, braucht für die Immobilienfinanzierung vor allem Eigenkapital für die Kaufnebenkosten. Bei rund 172.900 Euro Kaufpreis sind das mit Maklercourtage rund 18.300 Euro, die die meisten Banken nicht mitfinanzieren. FinanzPlusImmo zeigt, wie sich diese Summe zusammensetzt und warum die Bank in Güls genau auf die Lage der Wohnung schaut. Welche Nebenkosten fallen beim Wohnungskauf in Güls an? Grundlage ist der Immobilienmarktbericht 2026 der Sparkasse Kobl…
28.09.2026
Bild: Wohnung auf der Karthause finanzieren: worauf Banken bei Beständen der Siebziger achten
FinanzPlusImmo

Wohnung auf der Karthause finanzieren: worauf Banken bei Beständen der Siebziger achten
Neuwied, 28.09.2026. Wer eine Eigentumswohnung auf der Koblenzer Karthause finanzieren will, sollte neben dem Kaufpreis den Zustand des Gebäudes und die Rücklage der Eigentümergemeinschaft kennen. Viele Wohnungen dort stammen aus den Siebziger- und Achtzigerjahren, und genau diese Punkte fließen in den Wert ein, den die Bank ansetzt. Darauf weist FinanzPlusImmo hin. Welche Unterlagen fragt die Bank bei älteren Wohnungen ab? Bei Wohnungen aus den Siebziger- und Achtzigerjahren wollen Banken regelmäßig wissen, wann Stränge, Elektrik und Dach …
28.09.2026
Bild: Mehrfamilienhaus mit Baujahr vor 1976: warum der Beleihungswert stärker sinktBild: Mehrfamilienhaus mit Baujahr vor 1976: warum der Beleihungswert stärker sinkt
FinanzPlusImmo

Mehrfamilienhaus mit Baujahr vor 1976: warum der Beleihungswert stärker sinkt
Neuwied, 28.09.2026. Bei einem Mehrfamilienhaus mit Baujahr vor 1976 liegt die Restnutzungsdauer nach der Beleihungswertermittlungsverordnung unter 30 Jahren. Dann darf die Bank den Bodenwert nicht mehr ungekürzt zum Ertragswert hinzurechnen. FinanzPlusImmo rät Käufern älterer Mehrfamilienhäuser deshalb, diese Lücke vor dem Notartermin in die Immobilienfinanzierung einzuplanen. Warum ist das Baujahr 1976 die Grenze? Wohngebäude haben nach Anlage 2 der BelWertV eine maximale Nutzungsdauer von 80 Jahren. Bei Gebäuden, die vor 1976 errichtet w…
28.09.2026
Bild: Offenlegung nach § 18 KWG: ab welcher Kreditsumme die Bank Ihre Verhältnisse sehen willBild: Offenlegung nach § 18 KWG: ab welcher Kreditsumme die Bank Ihre Verhältnisse sehen will
FinanzPlusImmo

Offenlegung nach § 18 KWG: ab welcher Kreditsumme die Bank Ihre Verhältnisse sehen will

Neuwied, 28.09.2026. Ab einer Kreditsumme von 1.500.000 Euro oder ab 10 Prozent des Kernkapitals der Bank muss ein Kreditnehmer seine wirtschaftlichen Verhältnisse nach § 18 KWG offenlegen, je nachdem, welche Grenze zuerst erreicht ist. Die Schwelle ist deshalb nicht bundesweit gleich, sondern hängt von der einzelnen Bank ab. FinanzPlusImmo erläutert, was das für eine größere Immobilienfinanzierung bedeutet. Warum greift die Offenlegung bei kleinen Banken früher? Die zweite Grenze richtet sich nach dem Kernkapital des Instituts. Bei einer k…
28.09.2026
Bild: Staffelmiete und Indexmiete: Welche Stufen die Bank bei der Finanzierung ansetzt
FinanzPlusImmo

Staffelmiete und Indexmiete: Welche Stufen die Bank bei der Finanzierung ansetzt

Neuwied, 28.09.2026. Bei einer Staffel- oder Indexmiete rechnet die Bank in der Regel nur die Miete an, die heute gezahlt wird. Künftige Stufen zählen für die Immobilienfinanzierung meist erst, wenn sie tatsächlich fließen. FinanzPlusImmo erklärt, warum Banken hier vorsichtig rechnen und was das für die Haushaltsrechnung bei einer vermieteten Wohnung bedeutet. Warum zählt die nächste Stufe einer Staffelmiete noch nicht? Die Stufen einer Staffelmiete sind vertraglich vereinbart. Trotzdem setzt die Bank die aktuelle Miete an und berücksichtig…
28.09.2026
Bild: Baufinanzierung mit befristetem Arbeitsvertrag: wie Banken die Befristung bewerten
FinanzPlusImmo

Baufinanzierung mit befristetem Arbeitsvertrag: wie Banken die Befristung bewerten

Neuwied, 28.09.2026. Ein befristeter Arbeitsvertrag schließt eine Baufinanzierung nicht automatisch aus, er verengt aber das Feld der Banken, die in Frage kommen. Entscheidend sind die Gesamtkonstellation des Haushalts und eine nachvollziehbare Begründung im Antrag. FinanzPlusImmo erklärt, wo die Befristung in der Bonitätsprüfung landet und was sie ausgleichen kann. Wo taucht die Befristung in der Bonitätsprüfung auf? Banken prüfen bei jeder Immobilienfinanzierung vier Blöcke an der Person: Einkommen, Beschäftigung, bestehende Verpflichtung…
28.09.2026
Sie lesen gerade: FinanzPlusImmo Presse – Pressemitteilung