… Investitionssofortprogramm ist seit 2025 geltendes Recht. Für begünstigte bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, ist eine degressive Abschreibung von höchstens dem Dreifachen des linearen Abschreibungssatzes, maximal 30 Prozent, möglich.Auch die schrittweise Senkung des Körperschaftsteuersatzes ab 2028 ist gesetzlich beschlossen. Unternehmen müssen deshalb zwischen unmittelbar anwendbaren Abschreibungsregelungen und künftigen Steuersatzänderungen …
… nach einem Kauf: Liegen die Kosten für Instandsetzung und Modernisierung in den ersten drei Jahren ohne Umsatzsteuer über 15 Prozent der Anschaffungskosten des Gebäudes, werden sie nach § 6 Abs. 1 Nr. 1a EStG zu Herstellungskosten und nur über die Abschreibung wirksam. RatgeberBaufi empfiehlt, die Einordnung vorab mit einem Steuerberater zu klären.Was bedeutet das für die Finanzierung?Ob Steuerweg oder Förderung, beide verändern den Zeitplan und den Betrag, den die Bank vorfinanzieren muss. Welche Kreditwege es gibt und wann eine Grundschuld nötig …
Die degressive Abschreibung (AfA) eröffnet Unternehmen die Möglichkeit, Investitionskosten in den ersten Jahren steuerlich stärker zu berücksichtigen. Für begünstigte bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, beträgt der Abschreibungssatz höchstens das Dreifache des linearen Satzes und maximal 30 Prozent. Doch eine höhere Anfangsabschreibung führt nicht zwangsläufig zum größten wirtschaftlichen Vorteil.Für Unternehmen, die Investitionen planen, gewinnt …
… anderer börsennotierter Unternehmen vergleichbar sind. Das Unternehmen verwendet diese Kennzahlen zur Messung der finanziellen Leistung. Konkret bezieht sich das Unternehmen auf die folgenden Nicht-IFRS- und Nicht-ASPE-Kennzahlen:
(1) EBITDA ist definiert als Ergebnis vor Zinsen, Steuern und Abschreibungen.
Für weitere Informationen wenden Sie sich bitte an:
Elevate Service Group
Paul Bissett, CEO
Weder die TSX Venture Exchange (TSXV) noch ihr Regulation Services Provider (gemäß der Definition dieses Begriffs in den Richtlinien der TSXV) …
… Jahresabschluss zu begrenzen.Warum verlässliche Anlagendaten für den Jahresabschluss wichtig sindDie Qualität der Anlageninventur wirkt sich unmittelbar auf die Abschlussarbeiten aus.Die Anlagenbuchhaltung liefert wichtige Informationen über Anschaffungs- und Herstellungskosten, Abschreibungen, Buchwerte sowie Zugänge und Abgänge des Anlagevermögens.Diese Daten bilden unter anderem die Grundlage für die Darstellung des Anlagevermögens im Jahresabschluss und die Entwicklung des Anlagenspiegels.Unvollständige oder fehlerhafte Bestandsinformationen …
… bereinigte EBITDA, eine Finanzkennzahl, die weder nach den internationalen Rechnungslegungsvorschriften (IFRS) noch nach den US-GAAP anerkannt ist. Das Unternehmen definiert das EBITDA als Nettoergebnis vor Zinsaufwendungen, Ertragsteuern, Abschreibungen und Amortisationen. Das bereinigte EBITDA schließt darüber hinaus nicht zahlungswirksame aktienbasierte Vergütungen, akquisitionsbezogene Transaktionen und Kosten der Integration, Fair-Value-Anpassungen von Finanzinstrumenten, Restrukturierungskosten sowie sonstige einmalige oder außergewöhnliche …
Cloud-Lösungen, ERP-Systeme und Softwareprojekte stellen Unternehmen vor bilanzielle Herausforderungen. Welche Kosten müssen aktiviert werden, welche gelten als laufender Aufwand und welche steuerlichen Abschreibungsregeln sind zu beachten? Entscheidend sind die Vertragsgestaltung, die einzelnen Leistungen und eine frühzeitige Kostentrennung.Cloud-Anwendungen und digitale Geschäftsprozesse sind aus Unternehmen kaum noch wegzudenken. Doch während die IT zunehmend auf flexible Nutzungsmodelle setzt, entstehen im Rechnungswesen neue Abgrenzungsfragen. …
… 2026 sind vorläufig, ungeprüft und können sich wesentlich ändern. Die Cash-Marge ist eine nicht nach IFRS definierte Kennzahl ohne standardisierte Bedeutung; sie entspricht laut Unternehmen dem Umsatz abzüglich der Umsatzkosten ohne Abschreibungen. Goldäquivalentunzen beruhen auf der Umrechnung anderer Metalle zu durchschnittlichen Metallpreisen der jeweiligen Periode. Prognosen von Banken sind Einschätzungen Dritter und keine Zusagen.
Zukunftsgerichtete Aussagen betreffen unter anderem Goldpreisprognosen, mögliche Reservenerweiterungen, das laufende …
… nicht immer eindeutig. Während bestimmte Aufwendungen unter den jeweiligen Voraussetzungen als Anschaffungs- oder Herstellungskosten zu berücksichtigen sind, müssen andere unmittelbar als Aufwand erfasst werden.Hinzu kommen Fragen zur Nutzungsdauer, zum Beginn der Abschreibung und zur Behandlung späterer Erweiterungen.Fehlende Abstimmung verursacht zusätzliche ArbeitWenn Informationen zu Projektleistungen, Kosten und Zeitpunkten nicht von Beginn an strukturiert erfasst werden, fehlen dem Rechnungswesen später möglicherweise wichtige Grundlagen für …
Die degressive Abschreibung bietet Unternehmen neue steuerliche Gestaltungsmöglichkeiten. Gleichzeitig steigen die Anforderungen an die Anlagenbuchhaltung. Beim Jahresabschluss 2026 müssen insbesondere Anschaffungszeitpunkte, Abschreibungsmethoden und Unterschiede zwischen Handels- und Steuerbilanz berücksichtigt werden.Mit dem steuerlichen Investitionsbooster hat der Gesetzgeber die degressive Abschreibung für bestimmte Investitionen wieder eingeführt. Unternehmen können dadurch höhere Abschreibungsbeträge in den ersten Nutzungsjahren geltend machen. …
Die degressive Abschreibung ist zurück: Für begünstigte Investitionen in bewegliche Wirtschaftsgüter des Anlagevermögens können Unternehmen seit dem 1. Juli 2025 eine steuerliche AfA von bis zu 30 Prozent nutzen. Die Regelung eröffnet neue Gestaltungsspielräume, bringt für die Anlagenbuchhaltung aber auch zusätzliche Anforderungen bei Bewertung, Dokumentation und Jahresabschluss mit sich.Investitionsbooster schafft neue AbschreibungsmöglichkeitenMit dem steuerlichen Investitionsbooster hat der Gesetzgeber die Abschreibungsbedingungen für Unternehmen …
… Rechnungswesens in SAP S/4HANA. In der Tabelle ACDOCA werden relevante Einzelposteninformationen aus dem externen und internen Rechnungswesen zusammengeführt.Auch die Anlagenbuchhaltung (FI-AA) ist in diese Architektur eingebunden. Anlagenbewegungen und Abschreibungen werden in Verbindung mit dem Hauptbuch verarbeitet. Unterschiedliche Rechnungslegungsvorschriften lassen sich über entsprechende Bewertungs- und Ledgerstrukturen berücksichtigen.Für Anwender wird es damit wichtiger, die Zusammenhänge zwischen Anlagenstammdaten, Buchungen, Abschreibungen …
… stellen sich daneben?Neben den Mietern beschäftigen Verkäufer vor allem Steuer und Darlehen. Liegen zwischen Kauf und Verkauf nicht mehr als zehn Jahre, ist der Gewinn aus einem Haus im Privatvermögen nach § 23 EStG steuerpflichtig, und abgezogene Abschreibungen erhöhen ihn. Ein laufendes Festzinsdarlehen lässt sich wegen des Verkaufs vorzeitig beenden, die Bank kann dafür eine Vorfälligkeitsentschädigung verlangen. RatgeberBaufi erklärt beides ausführlich im Beitrag zu Gewinn, Frist und Ablösung beim Verkauf eines Zinshauses. Weitere Beiträge stehen …
… Verzeichnis für Baufinanzierer, weist darauf hin, dass auch reine Schönheitsreparaturen in die 15-Prozent-Prüfung nach § 6 Abs. 1 Nr. 1a EStG einfließen. Liegen alle Sanierungskosten der ersten drei Jahre über dieser Schwelle, wirken sie nur noch über die Abschreibung.Warum zählen Malerarbeiten überhaupt mit?Der Bundesfinanzhof hat am 14.06.2016 im Verfahren IX R 25/14 entschieden, dass Schönheitsreparaturen keine jährlich üblichen Erhaltungsarbeiten sind, denn Wände und Türen werden in der Regel nicht jedes Jahr neu gestrichen. Damit greift die …
Neuwied, 10.10.2026. Wer in einem Mehrfamilienhaus selbst wohnt und die übrigen Wohnungen vermietet, kann nur für den vermieteten Teil Abschreibung und Schuldzinsen geltend machen. Grundlage ist § 9 EStG: Werbungskosten mindern nur Einkünfte, die tatsächlich erzielt werden. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass die Aufteilung schon vor dem Kauf feststehen sollte.Wie viel Abschreibung bleibt übrig?Die Gebäudekosten werden auf den vermieteten und den selbst genutzten Teil verteilt, häufig nach Wohnflächen. Ein Rechenbeispiel …
… Interesse nach § 573 BGB.Miethöhe, Wertsicherung, Nebenkosten und Instandhaltung regelt deshalb allein der Vertrag. RatgeberBaufi empfiehlt, vor einem Kaufangebot jeden Mietvertrag mit allen Nachträgen auf Form, Laufzeit, Optionen und Kündigungsrechte zu prüfen.Welche weiteren Punkte vor dem Kauf auf die Liste gehören und wie Umsatzsteuer und Abschreibung wirken, beschreibt der Beitrag vermietete Büros und Läden als Geldanlage prüfen. Weitere Beiträge zu Gewerbeobjekten finden Sie auf der Themenseite Finanzierung gewerblich genutzter Immobilien.
… fertiggestellt: 2 Prozent,vor 1925 fertiggestellt: 2,5 Prozent.Ein privat vermietetes Büro aus den Neunzigerjahren fällt damit unter 2 Prozent. Läge dasselbe Haus im Betriebsvermögen einer GmbH, wären es 3 Prozent. Bei angenommenen 600.000 Euro Gebäudeanteil sind das 12.000 statt 18.000 Euro Abschreibung im Jahr.Hilft die degressive Abschreibung?Für Gewerbeflächen nicht. Die degressive AfA nach § 7 Abs. 5a EStG ist auf Gebäude beschränkt, die Wohnzwecken dienen. Bei einem Haus mit Läden und Wohnungen kann sie nur für den Wohnteil greifen. Eine kürzere …
… liegen. Maßgeblich sind die notariellen Verträge. Selbst bewohnte Immobilien bleiben auch früher steuerfrei, wenn sie seit dem Kauf ausschließlich oder im Verkaufsjahr und den beiden Vorjahren selbst genutzt wurden. Bei vermieteten Objekten erhöhen die abgezogenen Abschreibungen den Gewinn, weil sie die Anschaffungskosten mindern.Worauf sollten Verkäufer jetzt achten?RatgeberBaufi empfiehlt, den Verkaufstermin nicht nur am Ende der zehn Jahre auszurichten. Läuft die Zinsbindung noch, kann eine Ablösung eine Vorfälligkeitsentschädigung kosten. Wie die …
… nichts. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass eine Absage nur für die Richtlinien dieser einen Bank gilt.Warum schadet ein klein gerechneter Gewinn?Viele Selbstständige gestalten ihre Steuer so, dass wenig Gewinn übrig bleibt, etwa durch hohe Abschreibungen, einen Firmenwagen oder vorgezogene Investitionen. Die Bank sieht genau diesen Gewinn. Nach § 505b BGB muss sie sich auf belegbare Angaben stützen; was im Gespräch als Einkommen genannt wird, zählt nur, soweit es in Steuerbescheiden, Abschlüssen und Kontoauszügen …
… hinzu. Schwankt der Gewinn, rechnet die Bank meist mit dem Durchschnitt. Sinkt er über mehrere Jahre, setzt sie oft nur das letzte oder das schwächste Jahr an. Ein besonders gutes Jahr wird dagegen selten voll berücksichtigt.Wo unterscheiden sich die Banken?Abschreibungen mindern den Gewinn, ohne dass im selben Jahr Geld abfließt. Einige Banken rechnen sie ganz oder teilweise hinzu, andere nicht. Ähnlich verschieden behandeln Banken Rückstellungen, einmalige Investitionen oder den privaten Anteil am Firmenwagen. Für die mögliche Darlehenshöhe kann das …
… und Andernach tätig.Mit welcher Miete rechnet die Bank?Für die Finanzierung einer vermieteten Wohnung zählt nicht der Durchschnitt des Teilmarkts, sondern die Miete aus dem Mietvertrag. Käufer halten den Vertrag deshalb von Anfang an bereit. Wie sich Mieteinnahmen und Abschreibung steuerlich auswirken, klären Sie bitte mit Ihrem Steuerberater. Haus- und Wohnungspreise aller fünf Teilmärkte stellt der Ratgeber zu den Preisen in Kernstadt, Eich, Kell, Miesenheim und Namedy nebeneinander. Eine Einschätzung zum eigenen Vorhaben gibt es über die persönliche …
… abgefülltem UO,die in diesem Zeitraum produziert wurden; (ii) die Gesamt-Cash-Kosten pro Pfund als die Zunahme der unfertigen Erzeugnisse und der aus der Gewinnung stammenden Urankonzentrate (jeweils ein Bestandteil der Vorräte in den konsolidierten Bilanzen) - ohne Abschreibungen, Wertminderungen und Amortisationen - für den betreffenden Zeitraum, geteilt durch die Menge (in Pfund) an ausgefälltem Uran sowie getrocknetem und in Fässer abgefülltem UO,die in diesem Zeitraum produziert wurden; (iii) Gesamt-Nicht-Cash-Kosten pro Pfund als Differenz …
… nachvollziehbar und konsistent sein.Buchungskreis-, Ledger- und Parallelbewertungskonzepte sind mit dem vorgesehenen S/4HANA-Zielbild abzugleichen.Datenmigration und Saldenübernahme benötigen definierte Prüf- und Abstimmungsverfahren.Tests sollten neben technischen Funktionen auch typische Geschäftsvorfälle, Abschreibungen, Auswertungen und Abschlussprozesse berücksichtigen.Fehler oder ungeklärte Abhängigkeiten können die Conversion verzögern und zusätzlichen Abstimmungsbedarf verursachen. SAP weist zudem darauf hin, dass nach der Installation von SAP …
… 0,7 Mio. $, verglichen mit einem positiven Effekt aus aktienbasierter Vergütung von 0,5 Mio. $, der sich aus der Auflösung kumulierter aktienbasierter Vergütungen aufgrund verfallener Ansprüche ergab. Die Ergebnisse des vierten Quartals enthielten zudem eine einmalige, nicht zahlungswirksame Abschreibung auf Sachanlagen in Höhe von 0,5 Mio. $, die auf einer unabhängigen Bewertung der von Viking Well Service erworbenen Vermögenswerte beruhte.
Der Nettoverlust für das vierte Quartal des Geschäftsjahres 2026 belief sich auf 2,8 Mio. $ oder (0,03) $ …
… neue Fenster in bestehenden Öffnungen. Bei Vermietung ist er im Jahr der Zahlung voll abziehbar. Herstellungskosten entstehen bei einer Erweiterung oder einer wesentlichen Verbesserung über den ursprünglichen Zustand hinaus, etwa durch einen Anbau. Sie wirken nur über die Abschreibung.Nach einem Kauf gilt eine feste Grenze. Übersteigen die Aufwendungen für Instandsetzung und Modernisierung ohne Umsatzsteuer innerhalb von drei Jahren 15 Prozent der Anschaffungskosten des Gebäudes, werden sie nach § 6 Abs. 1 Nr. 1a EStG insgesamt zu Herstellungskosten. …
… die Einkünfte laut Steuerbescheid, nicht Umsätze und nicht private Entnahmen.Fallen die Gewinne, setzen viele Banken nur das schwächste Jahr an oder verlangen eine Erklärung für den Rückgang.Steigende Gewinne werden selten voll angerechnet.Einige Banken rechnen Einmaleffekte wie Abschreibungen oder außerordentliche Erträge heraus.Wie viele Jahre verlangt werden, legt jede Bank selbst fest.Warum entscheidet die Auswahl der Bank so viel?Die Richtlinien der Banken gehen bei Selbstständigen weit auseinander. „Zwei Betriebe mit derselben Zahl unter dem …
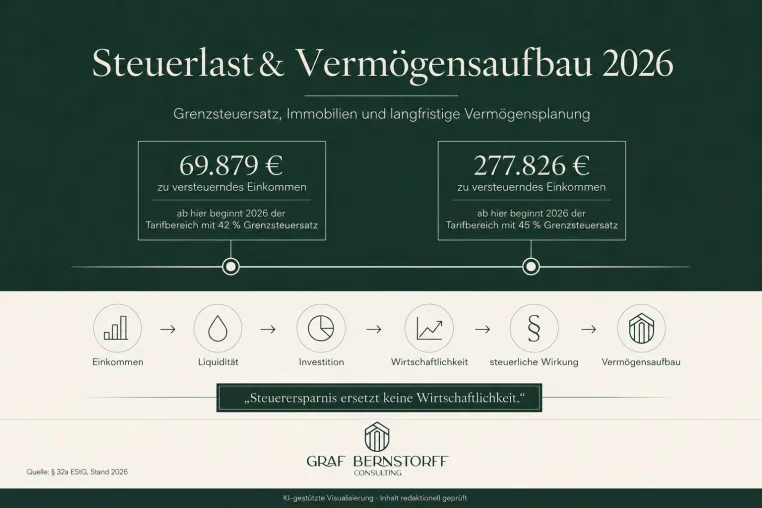
Frank Finanzplanung zeigt, wie Gutverdiener 2026 einen Teil ihrer Steuerlast über abschreibungsstarke Sachwerte wie Photovoltaik und Immobilien in Vermögen umwandeln können.
Wer den Spitzensteuersatz zahlt, gibt einen erheblichen Teil jedes zusätzlichen Euros an den Staat ab. 2026 greift der Satz von 42 Prozent bei Ledigen bereits ab einem zu versteuernden Einkommen von 69.879 Euro, ab 277.826 Euro sind es 45 Prozent. Frank Finanzplanung zeigt, wie sich ein Teil dieser Steuerlast zielgerichtet in Vermögen umlenken lässt.
Das Prinzip beruht auf …
… Direktvermarktung oder Abnahmeverträge lässt sich der Strom meist nicht mehr witschaftlich & zukunftsorientiert verkaufen.
Steuerlich kann ein gewerblicher Solarpark als bewegliches Wirtschaftsgut von mehreren Instrumenten profitieren: Investitionsabzugsbetrag von bis zu 50 Prozent, Sonderabschreibung von bis zu 40 Prozent und, befristet, die degressive Abschreibung. Diese Effekte verbessern die Liquidität, setzen aber eine echte Gewinnerzielungsabsicht voraus.
Geeignet ist das Modell vor allem für Unternehmer und Gutverdiener mit hoher Steuerlast, …
… rückt neben der technischen Migration zunehmend die Frage in den Mittelpunkt, wie sich SAP S/4HANA im täglichen Finanz- und Rechnungswesen auswirkt.Besonders die Anlagenbuchhaltung ist betroffen. Mitarbeitende müssen Anlagenstammdaten, Zugänge, Umbuchungen, Transfers, Abgänge und Abschreibungen weiterhin fachlich korrekt bearbeiten – zugleich ändern SAP Fiori, neue Anwendungen und das Universal Journal die Systemumgebung. Für Anwenderinnen und Anwender bedeutet die Transformation deshalb nicht nur einen Plattformwechsel, sondern auch die Anpassung …
… Investitionen in Maschinen, technische Anlagen oder andere bewegliche Wirtschaftsgüter planen, sollten den Zeitpunkt der Anschaffung auch unter steuerlichen Gesichtspunkten prüfen. Mit dem steuerlichen Investitionsbooster steht für bewegliche Wirtschaftsgüter des Anlagevermögens wieder eine degressive Abschreibung von bis zu 30 Prozent zur Verfügung. Begünstigt sind Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden.Damit wird die Investitionsplanung stärker zu einer Schnittstellenaufgabe. …
… Informationen deshalb frühzeitig zusammengeführt werden.Gebäudekosten richtig abgrenzen und dokumentierenOb Aufwendungen sofort ergebniswirksam berücksichtigt werden können oder als Anschaffungs- beziehungsweise Herstellungskosten aktiviert werden müssen, kann erhebliche Auswirkungen auf Ergebnis und Abschreibung haben. Die richtige Einordnung setzt häufig detaillierte Kenntnisse über Zustand, Nutzung und technische Veränderung eines Gebäudes voraus.Das BMF-Schreiben 2026 konkretisiert unter anderem die Beurteilung des betriebsbereiten Zustands eines …
… Dabei stellen sich unter anderem folgende Fragen:Welche Aufwendungen gehören zu den Anschaffungs- oder Herstellungskosten?Wie werden Anlagen im Bau korrekt geführt und rechtzeitig aktiviert?Wann liegen Anhaltspunkte für eine außerplanmäßige Abschreibung vor?Wie lassen sich Investitionsentscheidungen, Projektänderungen und Bewertungsannahmen prüfungssicher dokumentieren?Werden diese Fragen erst zum Jahresabschluss geklärt, drohen fehlerhafte Aktivierungen, verspätete Abschreibungsbeginne und aufwendige Nacharbeiten. Eine frühzeitige Einbindung der …
… September 2026 – Ein hohes Einkommen schafft gute Voraussetzungen für den langfristigen Vermögensaufbau. Gleichzeitig steigt mit dem zu versteuernden Einkommen die steuerliche Belastung. Für Gutverdiener stellt sich deshalb häufig die Frage, welche Rolle Immobilien, Abschreibungen und andere Investitionen innerhalb einer langfristigen Vermögensstrategie spielen können.Graf Bernstorff Consulting hat hierzu einen neuen Ratgeber veröffentlicht. Im Mittelpunkt steht bewusst nicht die Frage, wie sich möglichst viel Steuer vermeiden lässt. Stattdessen wird …
… R/tZn -35.477- -36.399- -32.411-
1. Der Konzern weist das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) auf der Grundlage der in den Kreditverträgen enthaltenen Formel aus, um die Anforderungen der Kreditauflagen zu erfüllen. Der Konzern weist außerdem die Gesamtbetriebskosten (AISC) aus, um einen Vergleich mit ähnlichen Kennzahlen der Bergbauindustrie zu ermöglichen. Weitere Informationen zu diesen von Sibanye-Stillwater dargestellten Kennzahlen finden Sie unter Nicht-IFRS-Kennzahlen. Das …
… steuerlichen Wertgrenzen für geringwertige Wirtschaftsgüter (GWG) bleiben auch im Jahr 2026 unverändert bestehen. Die im Regierungsentwurf des Wachstumschancengesetzes vorgesehene Anhebung der GWG-Grenzen wurde im Gesetzgebungsverfahren nicht umgesetzt. Während die Regelungen zur Sofortabschreibung und zum Sammelposten damit seit 2018 unverändert gelten, verändern sich die Anforderungen an die Anlagenbuchhaltung an anderer Stelle deutlich: Unternehmen investieren zunehmend in Software, ERP-Systeme und weitere digitale Wirtschaftsgüter, deren bilanzielle …
… einem Verlust je Aktie von 127 südafrikanischen Cent (6,9 US-Cent) im 1. Halbjahr 2025 entspricht.
Die erhebliche Ergebnisverbesserung spiegelt eine stabile operative Leistung, stärkere Rohstoffpreise und verbesserte Margen wider. Der Umsatz abzüglich der Umsatzkosten vor Abschreibungen für das erste Halbjahr 2026 wird sich im Vergleich zum ersten Halbjahr 2025 voraussichtlich mehr als verdoppeln, was die erhebliche Ertragshebelwirkung im gesamten Portfolio verdeutlicht.
Der Vorjahresvergleich wird durch historische Gutschriften gemäß Abschnitt 45X …
… Kaufpreis sind insbesondere Anschaffungsnebenkosten sowie Anschaffungspreisminderungen korrekt zu berücksichtigen. Bereits geringe Abweichungen können dazu führen, dass ein Wirtschaftsgut eine andere steuerliche Behandlung erfordert.Darüber hinaus ist die Entscheidung zwischen Sofortabschreibung und Sammelposten sorgfältig abzuwägen. Wird der Sammelposten gewählt, ist dieses Wahlrecht für alle im jeweiligen Wirtschaftsjahr angeschafften Wirtschaftsgüter innerhalb der gesetzlichen Wertgrenzen einheitlich anzuwenden. Die Abschreibung erfolgt anschließend …
Die Gebäudeabschreibung gehört zu den komplexesten Bereichen der Anlagenbuchhaltung. Insbesondere die steuerliche Abgrenzung zwischen Gebäuden, Betriebsvorrichtungen und Außenanlagen entscheidet darüber, über welchen Zeitraum Investitionen abgeschrieben werden können und welche Auswirkungen sich auf das steuerliche Ergebnis ergeben. Zusätzliche Bedeutung erhält das Thema durch die geänderte Verwaltungspraxis zur kürzeren Restnutzungsdauer von Gebäuden: Seit der Aufhebung der bisherigen Vorgaben des Bundesministeriums der Finanzen zum 1. Dezember …
… Rechnungswesen, Controlling und Steuerabteilung. Fehlerhafte Abgrenzungen bei digitalen Wirtschaftsgütern bleiben im Tagesgeschäft häufig unbemerkt und zeigen sich erst bei Jahresabschluss- oder Betriebsprüfungen. Fehlentscheidungen können sich unmittelbar auf Bilanz, Steuerbilanz und Abschreibungen auswirken. Umso wichtiger sind klare Kriterien für die Aktivierung, Abschreibung und Dokumentation digitaler Investitionen.Inhalte des SeminarsDas Intensiv-Seminar „Digitale Wirtschaftsgüter richtig abschreiben – Hardware, ERP und Software in der Praxis" …
… stellt sich dabei nicht nur die Frage, ob Erhaltungsaufwand oder Herstellungskosten vorliegen. Zu klären sind beispielsweise auch der ursprüngliche Gebäudezustand, mögliche Erweiterungen, Veränderungen einzelner Ausstattungsbereiche sowie die Auswirkungen auf Abschreibung und steuerliche Bemessungsgrundlagen.Die zunehmende energetische Modernisierung von Bestandsgebäuden verstärkt diese Anforderungen. Klimapolitische und regulatorische Vorgaben im Gebäudesektor sowie die Transformation der Wärmeversorgung führen dazu, dass Unternehmen verstärkt in …
… unter dem Vorjahresniveau von 69.809 T.
Positiv wirkten die eingeleiteten Restrukturierungsmaßnahmen sowie die konsequente Fokussierung auf profitable Geschäftsfelder. Dies führte zu einem verbesserten Produktmix, aber auch zu einer Verbesserung der Materialaufwandsquoten in den einzelnen Business Units.
Das Konzern-Betriebsergebnis vor Abschreibungen (EBITDA) verbesserte sich von 3.554 T auf 4.471 T, das EBIT war mit 432 T wieder positiv (Vj. -554 T). Das Konzernergebnis verbesserte sich auf -1.070 T nach -1.320 T im Vorjahr, was einem Ergebnis je …
… getragen. Mit den weiter steigenden Produktionsraten in der Luft- und Raumfahrtindustrie erwartet die Gesellschaft eine weitere Margenverbesserung durch eine höhere Auslastung der Produktionsstandorte sowie der Fixkostenbasis. Das berichtete EBITDA entsprach im ersten Halbjahr 2026 dem bereinigten EBITDA.
Die Abschreibungen beliefen sich im ersten Halbjahr 2026 auf EUR 47,0 Mio. nach EUR 44,8 Mio. im Vorjahreszeitraum. Es wurden keine Wertminderungen erfasst. Im Einklang mit der EBITDA-Entwicklung erhöhte sich das EBIT auf EUR 40,1 Mio. nach EUR …
… Leistungsmaßstab angegeben, haben jedoch keine standardisierte Bedeutung und werden zusätzlich zu den IFRS-Kennzahlen offengelegt. Die Cash-Kosten umfassen Produktionskosten, Raffinerie- und Transportkosten sowie außerordentliche Bergbauabgaben. Nicht enthalten sind nicht zahlungswirksame Abschreibungen und Wertminderungen sowie aktienbasierte Vergütungen an den Betriebsstandorten. Die Produktionskosten umfassen den Abbau, die Zerkleinerung, die Aufbereitung sowie die direkten Gemeinkosten an den Betriebsstandorten.
AISC. AISC definieren die Gesamtkosten …
… um 12,3 % bzw. 15,1 Mio. $ auf 138,3 Mio. $.
Der Nettogewinn für das Quartal belief sich auf 16,7 Mio. $ und entsprach damit dem Wert des Vorjahresquartals. Der Nettogewinn für das Quartal wurde durch höhere Zinsaufwendungen und höhere nicht zahlungswirksame Abschreibungen auf erworbene immaterielle Vermögenswerte beeinflusst.
Das bereinigte EBITDA für das Quartal betrug 69,4 Mio. $, was einem Anstieg von 47,4 % bzw. 22,3 Mio. $ im Vergleich zum Vorjahresquartal entspricht. Die bereinigte EBITDA-Marge betrug 40,5 %, verglichen mit 38,3 % im zweiten …
… Digitalisierung verändert die Investitionsschwerpunkte vieler Unternehmen. ERP-Systeme, Cloud-Anwendungen, Künstliche Intelligenz, Server und moderne IT-Infrastrukturen gehören heute zum Anlagevermögen zahlreicher Betriebe. Gleichzeitig gelten für digitale Wirtschaftsgüter andere steuerliche Abschreibungsregelungen als für klassische Sachanlagen. Während für Computerhardware und bestimmte Betriebs- und Anwendersoftware nach der Verwaltungsauffassung des Bundesministeriums der Finanzen eine betriebsgewöhnliche Nutzungsdauer von einem Jahr zugrunde …
… Das Unternehmen erzielte ein Betriebsergebnis aus dem Bergbaubetrieb in Höhe von 223,6 Mio. $, was eine deutliche Verbesserung gegenüber den 49,4 Mio. $ im zweiten Quartal 2025 darstellt, wobei sich die Ergebnisse an allen Bergbaustandorten verbesserten.
· Ergebnis vor Ertragsteuern, Abschreibungen und Amortisationen (EBITDA) (Anstieg um 132,5 Mio. $ im Jahresvergleich): Das EBITDA belief sich im Quartal auf 252,3 Mio. $, was einem Anstieg von 110 % gegenüber den 119,9 Mio. $ im zweiten Quartal 2025 entspricht.
· Nettoergebnis1 (Steigerung von 56,9 …