openPR bei Google bevorzugen.
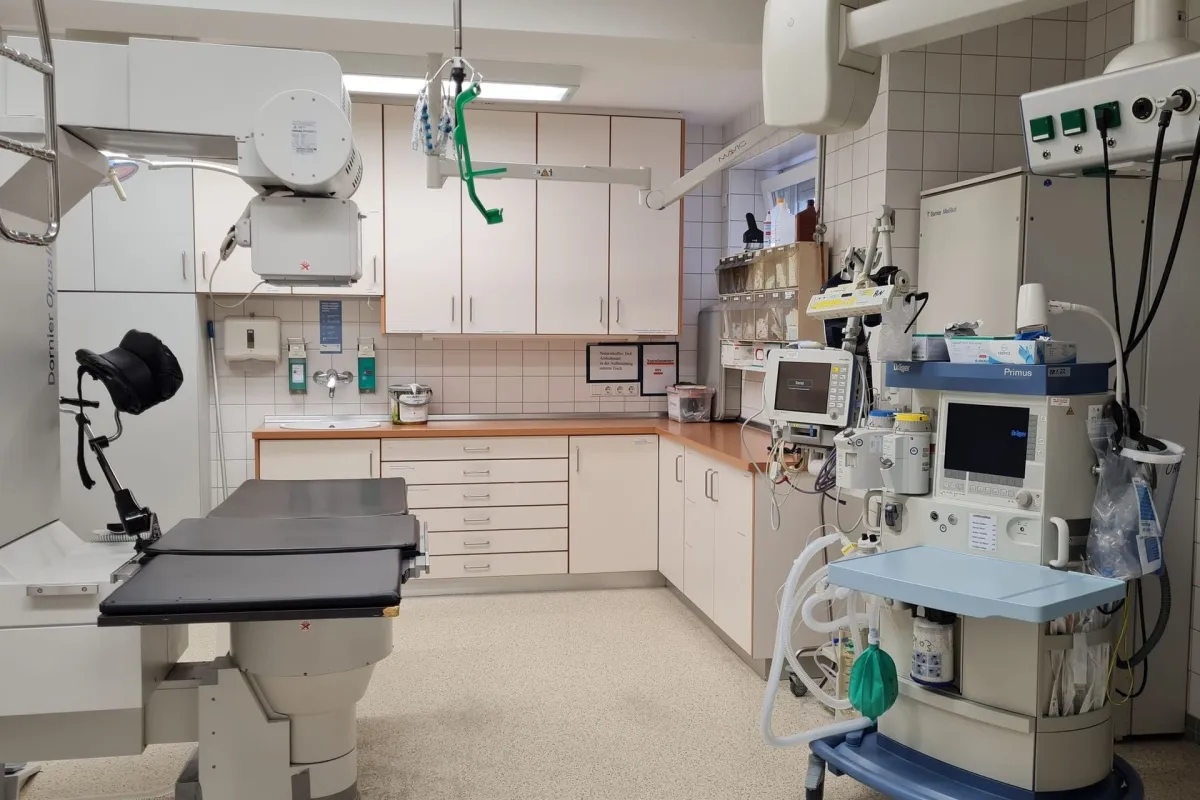
(openPR) Köln, 3. November 2026. Der EuGH hat mit Entscheidung vom 19. März 2026 – C-513/24 die Anforderungen an den anteiligen Vorsteuerabzug bei Krankenhäusern konkretisiert. Eine gesetzlich vorgeschriebene Mindestausstattung gilt nicht automatisch als allgemeiner Aufwand, wenn sie sowohl steuerbefreiten als auch steuerpflichtigen Leistungen dient.
Objektive Zuordnung entscheidet über den Abzug
Das Verfahren betraf ein Krankenhaus in der Tschechischen Republik, das überwiegend steuerbefreite Gesundheitsleistungen erbrachte. Daneben führte es Tätigkeiten aus, die grundsätzlich zum Vorsteuerabzug berechtigten. Dazu gehörten klinische Studien, Unterkünfte für Begleitpersonen, Praktika für Ärzte, die Sterilisation von Instrumenten für Dritte sowie verschiedene Untersuchungen und Kurse.
Für Dezember 2016 beanspruchte das Krankenhaus einen anteiligen Vorsteuerabzug von 4.176.327 tschechischen Kronen, was ungefähr 164.500 Euro entsprach. Das Finanzamt erkannte den Abzug nur teilweise an und hielt für 3.287.723 tschechische Kronen, etwa 129.500 Euro, den erforderlichen Nachweis nicht für erbracht. Nach erfolglosem Klageverfahren gelangte die Sache zum Obersten Verwaltungsgericht der Tschechischen Republik, das den EuGH mit der unionsrechtlichen Einordnung befasste.
Nach Art. 168 Buchst. a der Richtlinie 2006/112/EG kann Vorsteuer abgezogen werden, soweit bezogene Gegenstände oder Dienstleistungen für besteuerte Umsätze verwendet werden. Bei einer gemischten Nutzung erlaubt Art. 173 Abs. 1 der Richtlinie nur den Abzug des Anteils, der auf Umsätze mit Abzugsrecht entfällt. Maßgeblich ist zunächst, ob zwischen der Eingangsleistung und konkreten Ausgangsumsätzen ein direkter und unmittelbarer Zusammenhang besteht.
Beschaffungspflicht begründet keine Gemeinkosten
Der EuGH stellte klar, dass eine nationale Verpflichtung zur Anschaffung bestimmter Geräte, Räume oder sonstiger Ausstattung allein keine Zuordnung zur gesamten wirtschaftlichen Tätigkeit rechtfertigt. Die regulatorische Vorgabe kann zwar in die Gesamtbeurteilung einfließen, ersetzt aber nicht die Prüfung der tatsächlichen wirtschaftlichen Verbindung. Erst wenn eine Eingangsleistung keinem bestimmten Ausgangsumsatz zugeordnet werden kann, kommt ihre Behandlung als allgemeiner Aufwand in Betracht.
„Die Entscheidung zeigt, dass öffentlich-rechtliche Genehmigungsanforderungen und die umsatzsteuerliche Zuordnung getrennt geprüft werden müssen“, erklärt Rechtsanwalt Michael Rainer von MTR Legal Rechtsanwälte. „Für Unternehmen und andere Leistungserbringer mit gemischten Umsätzen gewinnt damit die nachvollziehbare Dokumentation der vorgesehenen und tatsächlichen Nutzung einzelner Wirtschaftsgüter weiter an Bedeutung.“ Die abschließende Bewertung der streitigen Ausstattung obliegt dem zuständigen nationalen Gericht.
Für die umsatzsteuerliche Behandlung ergeben sich insbesondere folgende Fallgruppen:
- Ausschließlich steuerbefreite Nutzung: Wird ein Gegenstand nur für steuerbefreite Gesundheitsleistungen eingesetzt, besteht insoweit kein Vorsteuerabzugsrecht.
- Gemischte Nutzung im Gesundheitsbereich: Dient die Ausstattung steuerpflichtigen und steuerbefreiten Leistungen, ist der abziehbare Anteil nach Art. 173 Abs. 1 sowie den Art. 174 und 175 der Richtlinie 2006/112/EG zu bestimmen.
- Nutzung für zusätzliche steuerpflichtige Leistungen: Besteht ein objektiver Zusammenhang mit solchen Tätigkeiten, kann ein anteiliger Abzug in Betracht kommen.
- Fehlende Einzelzuordnung: Nur in diesem Fall ist anschließend zu untersuchen, ob die Aufwendungen der wirtschaftlichen Gesamttätigkeit zuzurechnen sind.
Dokumentation der Nutzung wird wichtiger
Betroffene Einrichtungen sollten Anschaffung, betriebliche Zuordnung und Verwendung von Geräten, Räumen, IT-Systemen und weiteren Leistungen getrennt erfassen. Dabei ist zuerst die Verbindung zu konkreten steuerpflichtigen oder steuerbefreiten Umsätzen zu untersuchen. Erst in einem zweiten Schritt stellt sich die Frage, ob eine Eingangsleistung als Gemeinkosten der gesamten wirtschaftlichen Tätigkeit behandelt werden kann.
Auch die ursprüngliche Zuordnung kann Bedeutung haben, wenn eine beabsichtigte steuerpflichtige Tätigkeit später nicht ausgeführt wird oder eine Nutzung aus Gründen unterbleibt, die der Steuerpflichtige nicht beeinflussen kann. Die bloße Zugehörigkeit zur vorgeschriebenen Mindestausstattung genügt dagegen nicht als Begründung für einen anteiligen Abzug. MTR Legal Rechtsanwälte berät Unternehmen und Leistungserbringer bei Fragen zur umsatzsteuerlichen Einordnung gemischt verwendeter Eingangsleistungen.
Weitere Informationen: https://www.mtrlegal.com/eugh-zum-anteiligen-vorsteuerabzug-bei-krankenhaeusern/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.