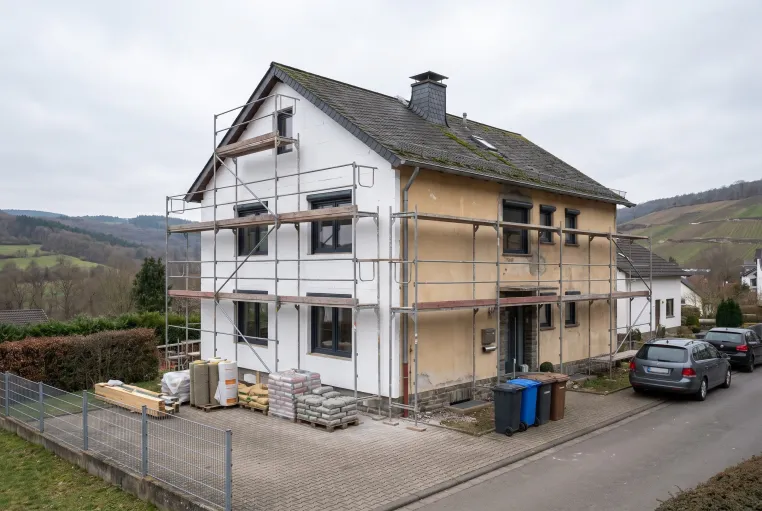
Neuwied, 08.10.2026. Eigentümer finanzieren einen Heizungstausch meist aus Rücklagen, mit einem Ratenkredit ohne Grundbucheintrag oder über ein Immobiliendarlehen, oft ergänzt durch Förderung oder die Steuerermäßigung nach § 35c EStG. RatgeberBaufi, das Verzeichnis für Baufinanzierer, rät, Förderung und Finanzierung zu klären, bevor der Auftrag an den Handwerker geht.Muss die alte Heizung jetzt raus?Seit dem 29. Juli 2026 heißt das Gebäudeenergiegesetz Gebäudemodernisierungsgesetz (GModG). Das Betriebsverbot für Heizkessel ab 30 Jahren und die 65-Prozent-Regel …
… förderschädlichen Beginn auslöst. Bei der Heizungsförderung 458 (Stand 09/2026) gilt dagegen schon ein Vertrag ohne solche Bedingung als Beginn. Ob das geht und wie die Klausel lauten muss, regelt das schriftliche Merkblatt, nicht eine mündliche Auskunft.Warum wird es beim Kauf oft knapp?KfW-Förderkredite beantragen Käufer nicht selbst, sondern über eine Bank. Sie prüft Bonität und Sicherheiten, stellt dann den Antrag und leitet den Kredit nach Zusage weiter. Diese Prüfung braucht Zeit, und laut KfW-Merkblatt zählt der Tag, an dem der Antrag bei der KfW …
… Kind können beim ersten Erwerb von Wohneigentum zwei KfW-Programme nutzen: „Wohneigentum für Familien“ für einen klimafreundlichen Neubau und „Jung kauft Alt“ für ein älteres, energetisch schwaches Haus. RatgeberBaufi, das Verzeichnis für Baufinanzierer, erinnert daran, dass beide Kredite über eine Bank beantragt werden und der Antrag vor dem Kauf- oder Bauvertrag gestellt sein muss.Wer ist antragsberechtigt?Kinder: mindestens ein Kind im Haushalt, das bei Antragstellung noch nicht volljährig ist, belegt durch GeburtsurkundeEinkommen: Das zu versteuernde …
… Kaufpreis, die Nebenkosten zahlen Käufer selbst. Erst bei der Vollfinanzierung, auch 110-Prozent-Finanzierung genannt, stecken die Nebenkosten mit im Darlehen.Warum ist das Einkommen wichtiger als der Wert der Immobilie?Nach § 505b BGB darf eine Bank die Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen nicht hauptsächlich darauf stützen, dass die Immobilie mehr wert ist als das Darlehen. Maßgeblich ist, ob der Kredit voraussichtlich aus dem Einkommen zurückgezahlt werden kann. Fehlt Eigenkapital, wiegt dieser Punkt noch schwerer, denn …
… deshalb gar nicht oder nur ausgewählten Kundengruppen an.Was erwarten Banken, die mitfinanzieren?Einkommen: unbefristete Stelle nach der Probezeit, Beamtenstatus oder langjährige stabile SelbstständigkeitHaushaltsüberschuss: deutlicher Spielraum nach Rate und LebenshaltungSchufa: keine Negativmerkmale, kaum weitere KrediteObjekt: gefragte Lage, guter Zustand, marktgerechter PreisTilgung: oft eine höhere anfängliche Tilgung, damit die Restschuld schnell sinktRechtlich muss jede Bank nach § 505a BGB die Kreditwürdigkeit prüfen. Je höher das Darlehen im …
Neuwied, 08.10.2026. Wer eine Immobilie für 300.000 Euro kauft, braucht ein Darlehen in Höhe von Kaufpreis plus Kaufnebenkosten abzüglich des eigenen Kapitals. Bei angenommenen Nebenkosten von 30.000 Euro liegt der Kreditbedarf damit zwischen 240.000 und 330.000 Euro, je nachdem, wie viel Eigenkapital vorhanden ist. RatgeberBaufi, das Verzeichnis für Baufinanzierer, rät, zuerst die tatsächlichen Nebenkosten im eigenen Bundesland zu ermitteln und erst danach den Kreditbetrag festzulegen.Wie setzt sich der Kreditbedarf zusammen?Der Kaufpreis ist nur …
Neuwied, 08.10.2026. Ein Hauskauf mit 2.000 Euro netto ist möglich, der Spielraum ist aber eng. Einem Single ohne weitere Kredite bleibt nach Lebenshaltung, Hauskosten und Rücklage in einer Beispielrechnung eine tragbare Rate von rund 550 Euro im Monat. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass dies eher für ein kleines Objekt in einer günstigen Region oder eine Eigentumswohnung reicht als für ein freistehendes Haus in der Stadt.Warum ist die bisherige Miete kein Maßstab für die Rate?Ein Mieter zahlt die Warmmiete, …
… letzte oder schwächste Jahr an.Widersprüche: BWA ohne Abschlussbuchungen, private Ausgaben über das Geschäftskonto oder Bescheide auf Basis einer Schätzung des Finanzamts.Ein Hauptauftraggeber: Fällt er weg, bricht das Einkommen ein.Belastungen: betriebliche Kredite, Bürgschaften oder nicht eingeplante Steuernachzahlungen.Konto und Bonität: Rücklastschriften, dauerhaft ausgeschöpfter Dispositionskredit, Pfändungen oder negative Einträge bei Auskunfteien.Oft kommen mehrere Punkte zusammen. Ein knapper Gewinn allein reicht vielleicht noch, zusammen …
… die Hausbank verlängert oder eine neue Bank übernimmt. RatgeberBaufi, das Verzeichnis für Baufinanzierer, rät, sechs bis zwölf Monate vor dem Ende der Zinsbindung mit dem Sammeln zu beginnen.Warum prüft die Bank erneut?Vor einem Immobiliar-Verbraucherdarlehen muss jede Bank die Kreditwürdigkeit prüfen, so verlangt es § 505a BGB. Seit dem ersten Abschluss haben sich Einkommen, Familienstand, Wert der Immobilie und Restschuld meist verändert. Die Bank braucht deshalb ein aktuelles Bild.Was fordert die Hausbank an?Bei einer Prolongation kennt die Hausbank …
… Bank.Welche Punkte gehören auf die Prüfliste?Restschuld: mit Tilgungsplan und Kontoauszug des Darlehens abgleichen, vor allem nach SondertilgungenZinsbindung: passt die Dauer zu einem geplanten Verkauf oder zum Ruhestand?Tilgung und Rate: bis wann wäre der Kredit vollständig zurückgezahlt?Sondertilgung und Tilgungswechsel: welcher Spielraum ist vertraglich erlaubt?Kosten und Annahmefrist: fallen Gebühren an, bis wann gilt das Angebot?Vertragsform: neue Vereinbarung im alten Vertrag oder neuer Darlehensvertrag; davon kann abhängen, welche Bedingungen …
Neuwied, 08.10.2026. Eigentümer sollten sich spätestens etwa ein Jahr vor dem Ende ihrer Zinsbindung um die Anschlussfinanzierung kümmern, früher ist besser. RatgeberBaufi, das Verzeichnis für Baufinanzierer, begründet das mit dem Zeitbedarf eines Bankwechsels: Angebotsvergleich, Kreditprüfung und Übertragung der Grundschuld lassen sich nicht in wenigen Tagen erledigen. Wer nur auf das Schreiben der eigenen Bank wartet, hat am Ende oft kaum noch eine Wahl.Bis wann muss sich die Bank melden?Das Gesetz setzt eine späte Grenze. Nach § 493 Abs. 1 BGB …
… die Schenkung belegen lässt und nicht als verdecktes Darlehen erscheint.Warum fragt die Bank nach der Herkunft?Die Bank fragt nach der Herkunft, weil Eigenkapital das Darlehen und damit die Rate senkt. Wäre das Geld der Eltern in Wahrheit ein Kredit, käme eine Rückzahlung an die Eltern hinzu, und die Haushaltsrechnung der Bank würde mit zu niedrigen Belastungen arbeiten. Außerdem sind Banken nach dem Geldwäschegesetz verpflichtet, die Herkunft von Vermögenswerten zu prüfen.Welche Belege erkennen Banken an?Kontoauszug: Zahlungseingang mit erkennbarem …
… mehr als das Gehalt?Banken ziehen vom Nettoeinkommen zuerst eine Pauschale für die Lebenshaltung ab, je Erwachsenem und je Kind. Erst der Rest steht für Rate, Hauskosten und Rücklage bereit. Grundlage ist § 505b BGB, nach dem die Bank bei der Kreditwürdigkeitsprüfung Einnahmen und Ausgaben berücksichtigen muss. Die Höhe der Haushaltspauschalen legt jede Bank selbst fest.Welche Rate ist mit 3.000 Euro netto tragbar?Das Beispiel setzt für Heizung, Strom, Grundsteuer und Versicherung 350 Euro an, für die Instandhaltungsrücklage 150 Euro und als Puffer …
Die Anforderungen an die Bearbeitung von Organkrediten und Organtransaktionen stellen Banken und Finanzinstitute regelmäßig vor anspruchsvolle rechtliche und organisatorische Fragen. Mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) ergeben sich neue Erleichterungen, die auch Auswirkungen auf die praktische Umsetzung der Vorschriften haben.Die Akademie Heidelberg greift diese aktuellen Entwicklungen in ihrem Seminar „Expertenwissen Organkredite / -transaktionen“ am 3. November 2026 auf. Im Mittelpunkt stehen die jüngsten …
… die Unbedenklichkeitsbescheinigung aus. Ohne diese Bescheinigung trägt das Grundbuchamt den Käufer nicht als Eigentümer ein. Das Geld für die Nebenkosten wird damit häufig zu einem Zeitpunkt gebraucht, an dem das Baudarlehen noch gar nicht ausgezahlt ist.Was leistet ein Kredit ohne Grundschuld?Ein solcher Kredit läuft neben der Baufinanzierung und ist allein über Einkommen und Bonität abgesichert. Die Immobilienbank finanziert in diesem Modell den Kaufpreis, das zweite Darlehen die Nebenkosten. Der Weg passt vor allem in drei Lagen:Die Immobilienbank …
Hinweis: AnzeigeAchtung! Kreditaufnahme kostet Geld.Woran scheitert ein Kreditantrag bei der Hausbank?Ob die Hausbank einen Kredit bewilligt, entscheidet vor allem die Bonitätsprüfung, und dabei hat die Schufa-Auskunft großes Gewicht. Die meisten gespeicherten Daten sind dabei unproblematisch. Nach Angaben der Schufa liegen zu mehr als 90 Prozent der erfassten Personen ausschließlich positive Vertragsinformationen vor. Dazu zählen etwa ordentlich geführte Girokonten, pünktlich bezahlte Handyverträge oder abbezahlte Kredite.Schwierig wird es bei Negativmerkmalen …
Mit der 9. MaRisk-Novelle und den EBA Guidelines on Internal Governance gewinnen Governance-Anforderungen bei Veränderungen in Kredit- und Finanzinstituten weiter an Bedeutung. Im Mittelpunkt steht dabei die Einbindung der Compliance-Funktion nach AT 8.2 MaRisk. Bei wesentlichen Veränderungen der Aufbau- und Ablauforganisation sowie der IT-Systeme müssen Institute Risiken frühzeitig beurteilen, Auswirkungen analysieren und die erforderlichen Kontrollfunktionen angemessen in den Change-Prozess einbeziehen.Das Online-Seminar „Einbindung der Compliance-Funktion …
… nur im KaufobjektMieteinnahmen, die höher liegen als das Arbeitseinkommeneine GmbH oder andere Gesellschaft als KäuferGewerbeflächen wie ein Laden im ErdgeschossGibt es eine feste Zahl von Wohnungen?Eine gesetzliche Grenze existiert nicht. Jede Bank regelt das in ihren eigenen Kreditrichtlinien, und diese ändern sich regelmäßig. Eine bundesweit tätige Direktbank führt Bestände mit mehr als 5 Wohneinheiten zum Beispiel nur noch in einer Individualbetreuung mit eigenem Mindestdarlehen. Ab einem Kredit von 750.000 Euro schreibt § 18 KWG grundsätzlich …
… praxisorientiert ausgerichtet. Die Teilnehmerinnen und Teilnehmer erhalten konkrete Handlungsempfehlungen und Checklisten zur Plausibilisierung von Sanierungskonzepten. Darüber hinaus vermittelt das Seminar wertvolle Hinweise, wie ESG-Handlungsfelder im Rahmen der Überwachung von Kreditengagements und der Sanierungsbearbeitung frühzeitig erkannt werden können.Das Seminar richtet sich insbesondere an Mitarbeitende aus den Bereichen Kredit und Kreditsachbearbeitung, Marktfolge Aktiv, Kreditmanagement, Kreditüberwachung und Risikomanagement sowie Sanierung und …
… Anforderungen an Strategien, Risikotragfähigkeit und Reportingstrukturen. Parallel werden aktuelle EBA-Leitlinien zu ESG-Risiken und Umwelt-Szenarioanalysen sowie zur internen Governance in die MaRisk-Systematik integriert.Konkreter Anpassungsbedarf entsteht ebenso im BT-Teil. Kreditprozesse, Frühwarnsysteme und Forbearance-Themen werden präzisiert, im Handels- und Immobiliengeschäft gewinnen klare Prozessabgrenzungen an Bedeutung und die Risikosteuerung soll Kredit-, Marktpreis-, Liquiditäts- und operationelle Risiken institutsindividuell und proportional …
Neuwied, 01.10.2026. Ob eine Bank die Schuldendienstquote eines Haushalts mit dem Netto- oder mit dem Bruttoeinkommen rechnet, entscheidet jede Bank in ihren eigenen Richtlinien. Für Kaufinteressenten heißt das: Dieselben Kreditraten können bei der einen Bank deutlich leichter wiegen als bei der anderen. FinanzPlusImmo aus Neuwied rät deshalb, vor jeder Anfrage beide Werte zu kennen.Was misst die Schuldendienstquote?Die Schuldendienstquote, international Debt Service to Income oder kurz DSTI, ist der Anteil des Einkommens, der für Zins und Tilgung …
… Antwortfrist. FinanzPlusImmo rät Eigentümern, dieses Angebot nicht ungeprüft zu unterschreiben, sondern es mit gleichen Eckdaten gegen die Angebote anderer Banken zu halten. Das Recht auf diesen Vergleich besteht bei jeder Anschlussfinanzierung.Wann muss die Bank das Prolongationsangebot schicken?Die Bank muss Kreditnehmer nach § 493 Abs. 1 BGB spätestens drei Monate vor dem Ende der Sollzinsbindung darüber informieren, ob sie zu einer neuen Zinsbindung bereit ist. Drei Monate reichen für einen gründlichen Vergleich oft nicht, weil eine andere Bank das …
… um Risiken frühzeitig zu erkennen und angemessen zu reagieren“, beschreibt die Akademie Heidelberg die Zielsetzung des Seminars.Das Seminar richtet sich insbesondere an Gewerbe- und Firmenkundenberaterinnen und -berater, Mitarbeitende aus Kredit und Kreditsachbearbeitung sowie Marktfolge Aktiv, Kreditüberwachung und Risikomanagement, Sanierung und Intensivbetreuung sowie (Kredit-)Revision. Ebenso angesprochen sind interessierte Fach- und Grundsatzbereiche, Geschäftsleitende und Vorstandsmitglieder, externe Prüferinnen und Prüfer sowie Bankdienstleistende.Als …
… Gesamtgrundschuld brauchen Sie dafür die Freigabe der Bank.Sie möchten später für ein einzelnes Objekt zu einer anderen Bank wechseln. Auch das geht nur mit Zustimmung der bisherigen Bank.Sie vermieten mehrere Wohnungen. Nach Art. 124 Abs. 2 CRR gilt ein Kredit nur bis zu 4 vermieteten Einheiten als gewöhnlicher Wohnimmobilienkredit, und diese Zählung läuft je Bank.Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen. Die …
… des Gehaltskontos ab. Nach Erfahrung von FinanzPlusImmo scheitern Anträge selten an der neuen Rate, häufiger an fehlendem Beleihungsspielraum oder an Auszügen, die Verpflichtungen zeigen, die in der Selbstauskunft fehlten.Warum genügt der Bank die Selbstauskunft nicht?Die Kreditwürdigkeitsprüfung ist bei Immobiliar-Verbraucherdarlehen Pflicht. § 505b Absatz 3 BGB verlangt, dass die Bank die Angaben überprüft, soweit nötig durch Einsicht in unabhängig nachprüfbare Unterlagen. Auf den Kontoauszügen sucht sie nach Belastungen neben den angegebenen Krediten:weitere …
… günstig?Bei Immobiliar-Verbraucherdarlehen ist die Vorfälligkeitsentschädigung gesetzlich nicht gedeckelt. Die Bank berechnet den tatsächlichen Zinsschaden, und der kann erheblich sein. Mit dem Sonderkündigungsrecht entfällt dieser Posten und damit der teuerste Kostenblock einer Umschuldung.Bei Ratenkrediten liegt der Fall anders. Als Allgemein-Verbraucherdarlehen ist ihre Vorfälligkeitsentschädigung nach § 502 Absatz 3 BGB gedeckelt, bei variabel verzinsten Krediten fällt sie regelmäßig gar nicht an.Welche Zahlen gehören trotzdem in die Rechnung?Auch …
Neuwied, 28.09.2026. Vermieter können Schuldzinsen nur dann als Werbungskosten abziehen, wenn das Darlehen nachweisbar mit der vermieteten Immobilie zusammenhängt. Wer bei einer Umschuldung private Kredite in das Objektdarlehen mischt, gefährdet diesen Zusammenhang. FinanzPlusImmo empfiehlt deshalb, objektbezogene und private Schulden in zwei getrennten Darlehen zu führen.Warum gefährdet eine Bündelung den Werbungskostenabzug?Schuldzinsen sind bei den Einkünften aus Vermietung und Verpachtung abziehbar, wenn ein wirtschaftlicher Zusammenhang zwischen …
Neuwied, 28.09.2026. Hat ein geschäftsführender Gesellschafter für Kredite seiner GmbH persönlich gebürgt, zählt diese Bürgschaft bei der Finanzierung des eigenen Hauses mit. Viele Banken berücksichtigen sie in der Haushaltsrechnung oder im Gesamtrisiko. FinanzPlusImmo aus Neuwied rät, solche Haftungen von Anfang an offenzulegen.Welche Bürgschaften für die GmbH gehören in die Selbstauskunft?In die Selbstauskunft gehört jede persönliche Bürgschaft für Verpflichtungen der Gesellschaft. Typisch sind Bürgschaften für einen Betriebskredit, eine Kontokorrentlinie …
… dem Notartermin festzulegen.Welcher Teil eines Bausparvertrags zählt als Eigenkapital?Die Bank erkennt bei einem Bausparvertrag nur das bereits angesparte Guthaben als Eigenkapital an. Die Bausparsumme ist lediglich die Zielgröße des Vertrags. Das spätere Bauspardarlehen ist ein Kredit, also Fremdkapital, und seine Rate fließt voll in die Haushaltsrechnung der Immobilienfinanzierung ein.Welche Wege gibt es ohne Zuteilung?Fehlt die Zuteilung, bleiben zwei Möglichkeiten:Kündigung des Vertrags: Die Bausparkasse zahlt das Guthaben erst nach Ablauf der …
… abbezahlt ist. Eigentümer können diese alte Grundschuld für ein neues Darlehen nutzen, bei derselben Bank sogar ohne jede Änderung im Grundbuch. FinanzPlusImmo beschreibt, welche Wege es dafür gibt und wo ihre Grenzen liegen.Was passiert mit der Grundschuld, wenn der Kredit abbezahlt ist?Die Grundschuld ist vom Darlehen unabhängig und erlischt nicht von selbst. Sie bleibt eingetragen, bis sie gelöscht wird. Gegenüber der Bank haben Eigentümer einen Anspruch auf Rückgewähr und können verlangen:die Löschung der Grundschulddie Abtretung an sich selbstdie …
Neuwied, 28.09.2026. Ein Kredit für Familien mit Kindern wird zweimal geprüft: vom Fördergeber und von der Bank. FinanzPlusImmo weist darauf hin, dass eine Förderzusage die Kreditwürdigkeitsprüfung nicht ersetzt. Auch ein Förderdarlehen erzeugt eine Rate, die der Haushalt dauerhaft tragen muss.Wie rechnet die Bank einen Haushalt mit Kindern?Die Bank rechnet einen Haushalt mit Kindern gesondert durch. Kinder erhöhen die Lebenshaltungskosten, die in der Haushaltsrechnung angesetzt werden. Ob Kindergeld und Elterngeld als Einkommen zählen, handhaben …
… der Objektwert nur als zusätzliches Merkmal. Ein gutes Objekt verbessert die Ausgangslage, trägt die Immobilienfinanzierung aber nicht allein.Was prüft die Bank bei hohem Auslauf zusätzlich?Haushaltsrechnung: Sie muss auch ohne Eigenkapital deutlich tragen.Bonität: geordnete Kontoauszüge, vollständig angegebene Kredite und Leasingverträge.Objekt: Es sollte sich gut verwerten lassen.Restschuld: Die Tilgung muss bis zum Ende der Zinsbindung spürbar abbauen. Reicht die Laufzeit in den Ruhestand, setzt die Bank nach § 4 Abs. 3 ImmoKWPLV das geringere …
Neuwied, 28.09.2026. Für das Verhältnis von Darlehen zu Einkommen gibt es in Deutschland keine gesetzliche Obergrenze. FinanzPlusImmo erklärt, dass jede Bank diese Grenze selbst zieht, gestützt auf ihre Pflicht zur Kreditwürdigkeitsprüfung. Deshalb bekommt derselbe Haushalt von verschiedenen Banken unterschiedliche Antworten.Was darf die Finanzaufsicht begrenzen?Nach § 48u KWG kann die Bundesanstalt für Finanzdienstleistungsaufsicht nur zwei Instrumente anordnen: eine Obergrenze für das Verhältnis von Darlehen zum Immobilienwert und eine Amortisationsanforderung. …
… Darlehen nach § 489 Abs. 2 BGB jederzeit mit drei Monaten Frist.Bindung endet bald: Die Bank muss spätestens drei Monate vor Ablauf mitteilen, ob sie eine neue Zinsbindung anbietet. Mit einem Forward-Darlehen lässt sich der Anschluss gegen einen Aufschlag vorher festschreiben.KfW-Kredite: Bei einer bestehenden Zusage bleibt der Satz, weil die KfW ihn am Tag der Zusage festlegt. Für neue Anträge gilt der Satz des Antragstags.Was sollten Kreditnehmer jetzt prüfen?Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler …
Neuwied, 28.09.2026. Eigentümer können zwei Immobilienkredite gleichzeitig auf derselben Immobilie laufen lassen: Das bestehende Darlehen läuft weiter, ein zweites, nachrangiges Darlehen löst teure Ratenkredite ab. FinanzPlusImmo prüft in solchen Fällen, ob dieser Weg günstiger ist als eine komplette Neufinanzierung. Voraussetzung ist in beiden Fällen, dass die Immobilie noch Beleihungsspielraum hat.Wie funktionieren zwei Immobilienkredite auf einer Immobilie?Beim nachrangigen Weg bleibt das erste Darlehen unverändert, das zweite steht im Grundbuch …
Neuwied, 28.09.2026. Zahlt die Bank einen Sanierungskredit nach Baufortschritt aus, verlangt sie für jede Tranche Belege über den abgeschlossenen Bauabschnitt. Üblich sind Rechnungen mit Leistungsbeschreibung, Zahlungsbelege und bei manchen Banken Fotos. FinanzPlusImmo rät, die Nachweisregeln im ersten Gespräch mit der Bank zu klären und nicht erst, wenn die erste Handwerkerrechnung fällig ist.Wie läuft eine Auszahlung nach Baufortschritt ab?Bei der Auszahlung nach Baufortschritt ruft der Darlehensnehmer den Kredit in Teilbeträgen ab. Jeder Teilbetrag …
… das Darlehen noch valutiert, weil bereits getilgt wurde. Dieser freie Teil trägt die Aufstockung ohne neuen Grundbuchgang. Reicht er nicht, fallen Gebühren für Beurkundung und Eintragung nach dem GNotKG an.Welche Alternative gibt es zur Aufstockung?Eigener Modernisierungskredit: Er kommt ohne Grundbucheintrag aus, ist schneller und im Markt üblicherweise auf rund 80.000 Euro begrenzt.Höhere Kosten: Ohne Grundschuld steht nur die Bonität dahinter, deshalb ist dieser Kredit im Zins teurer.Flexible Rückzahlung: Als Allgemein-Verbraucherdarlehen darf …
… ob sie ausgeglichen ist. Eine seit drei Jahren erledigte kleine Forderung wiegt anders als eine offene aus dem letzten Quartal. Manche Banken lehnen bei jedem Negativmerkmal ab, andere prüfen den Einzelfall.Ein niedriger Score allein ist kein Ausschlussgrund. Wer mehrere Kredite ablöst, senkt die Zahl der laufenden Verpflichtungen, was sich mittelfristig eher positiv auswirkt.Wie schützen Kreditnehmer ihren Score bei der Bankensuche?Eine Konditionsanfrage wird bei der Schufa gespeichert, fließt aber nicht in den Score ein und ist für andere Banken …
… Einkommensteuerbescheid prüft die Bank dann die Jahresabschlüsse der Gesellschaft. Die Grenze zieht jede Bank selbst. Bei einer kleinen Beteiligung ohne Sperrminorität stufen manche Banken den Geschäftsführer dagegen als Angestellten ein.Welche Rolle spielen betriebliche Kredite der GmbH?Betriebliche Darlehen, Kontokorrentlinien und Leasingverträge stehen im Jahresabschluss. Viele Banken beziehen sie in die private Haushaltsrechnung ein, besonders wenn der Geschäftsführer persönlich bürgt. Es lohnt sich, diese Verträge von Anfang an offenzulegen, …
Neuwied, 28.09.2026. Im Kreditentscheidungsprozess einer Bank entscheidet bei risikorelevanten Krediten nicht der Berater allein. Die MaRisk der BaFin verlangen dafür zwei zustimmende Voten, eines aus dem Markt und eines aus der Marktfolge. FinanzPlusImmo erklärt, wie dieser Ablauf eine Immobilienfinanzierung von der Anfrage bis zur Auszahlung prägt.Wer ist am Kreditentscheidungsprozess beteiligt?Der Markt bahnt das Kreditgeschäft an und gibt ein erstes Votum ab, der Berater gehört zu diesem Bereich. Die Marktfolge gibt ein weiteres, vom Vertrieb …
… der ersten Besichtigung einzuholen und nicht erst danach.Wie verbindlich ist eine vorläufige Finanzierungsbestätigung?Die vorläufige Finanzierungsbestätigung bindet die Bank nicht. Sie beruht auf den Angaben, die Sie selbst gemacht haben. Verbindlich wird eine Bank erst, wenn sie ihre Kreditwürdigkeitsprüfung nach § 505a BGB abgeschlossen hat.Für Verkäufer und Makler hat das Papier trotzdem Gewicht. Sie achten nicht nur auf die Höhe eines Gebots, sondern auch darauf, wie wahrscheinlich der Kauf tatsächlich zustande kommt. Liegen zwei gleich hohe …
… vermieteten Bestand kommen Eigentümer meist mit den Handwerkerangeboten, die Bank fragt aber zuerst nach zwei anderen Dingen: der aktuellen Mietaufstellung und dem Stand der eingetragenen Grundschuld.“Wann reicht eine Aufstockung des bestehenden Darlehens?Ob eine Aufstockung oder ein eigener Kredit passt, hängt vor allem an drei Punkten:an der Höhe des Vorhabensam freien Raum in der eingetragenen Grundschuldam Ende der laufenden ZinsbindungIst ein Teil der Grundschuld durch Tilgung wieder frei, lässt sich die Aufstockung häufig ohne neuen Notartermin …
… kleiner und der Tilgungsanteil größer wird. Manche Banken passen auf Antrag die Rate an, das sollten Darlehensnehmer vor der Zahlung erfragen.Sinnvoll ist die Sondertilgung, wenn das Geld anderswo nach Steuern und Risiko weniger einbringen würde, als der Kredit nach Steuern kostet.Lohnt sich ein bezahltes Sondertilgungsrecht?Wie viel sondergetilgt werden darf, regelt allein der Darlehensvertrag. Verbreitet ist ein kostenfreies Recht auf 5 Prozent der ursprünglichen Darlehenssumme pro Jahr. Manche Banken erlauben 10 Prozent oder mehr, verlangen dafür …
… Heizung erneuern will, fragt bei FinanzPlusImmo am häufigsten nach einem Darlehen, für das weder Notar noch Grundschuld nötig sind. Der Finanzierungsvermittler aus Neuwied prüft solche Anfragen in fester Reihenfolge: zuerst, ob das Vorhaben in den begrenzten Rahmen dieser Kredite passt, erst danach den Weg mit Eintrag ins Grundbuch.Warum fragen Eigentümer nach einem Kredit ohne Notartermin?Eigentümer, die modernisieren, wollen meist zügig beginnen und das Grundbuch für spätere Vorhaben frei halten. Ein Darlehen ohne Grundschuld erfüllt beides. Der …
Forderungen gegenüber Schuldnern im europäischen Ausland stellen Unternehmen, Kreditinstitute und ihre Rechtsabteilungen regelmäßig vor besondere praktische Herausforderungen. Welche Möglichkeiten bestehen, deutsche Titel im Ausland durchzusetzen? Wie werden deutsche Schriftstücke und Vollstreckungstitel grenzüberschreitend zugestellt? Und wie lässt sich möglichst schnell auf Vermögenswerte eines Schuldners in einem anderen europäischen Land zugreifen?Mit diesen und weiteren Fragen beschäftigt sich das Seminar „Grenzüberschreitende Titulierung und …
In wirtschaftlich herausfordernden Zeiten rückt der Umgang mit finanziell in Schwierigkeiten geratenen Kreditnehmern verstärkt in den Fokus der Bankenaufsicht. Für Kreditinstitute gewinnt damit ein konsequentes und rechtssicheres Risikomanagement bei Forbearance-Maßnahmen weiter an Bedeutung.Die Akademie Heidelberg greift diese aktuellen Entwicklungen in ihrem Online-Seminar „Aktuelle aufsichtsrechtliche Anforderungen an Forbearance-Maßnahmen“ am 22. Oktober 2026 auf. Im Mittelpunkt stehen die aktuellen Anforderungen der MaRisk einschließlich der …
Nachhaltigkeitsrisiken entwickeln sich zunehmend zu einem wesentlichen Risikofaktor im Kreditgeschäft. Die Identifizierung, Bewertung, Abbildung und Reduzierung von ESG-Risiken stehen daher auch aufsichtsrechtlich im Fokus. Mit ihrem Online-Seminar „Berücksichtigung von ESG-Faktoren bei der Bonitätsprüfung“ am 14. Oktober 2026 vermittelt die Akademie Heidelberg praxisorientiertes Wissen zu den aktuellen Anforderungen und deren Umsetzung im Kreditgeschäft.Im Mittelpunkt steht insbesondere die Frage, wie ESG-Faktoren bei der Analyse des Geschäftsmodells …
Die Immobilienfinanzierung hat sich grundlegend verändert. Steigende Anforderungen an Kreditqualität, regulatorischer Druck, restriktivere Bankfinanzierungen und eine wachsende Refinanzierungswelle machen Finanzierungen komplexer, langsamer und anspruchsvoller. CreDia Real Estate Capital Solutions GmbH (CreDia RE) entwickelte hier mit ihrem innovativen Credit Desk einen modularen Ansatz für bedarfsgerechte Immobilienfinanzierung und Debt Advisory. Unternehmen können gezielt einzelne Leistungen und Kompetenzen nach einem Baukastenprinzip abrufen oder …
… einzuschätzen – ohne selbst die Funktion einer Ausländerbehörde übernehmen zu müssen. Ergänzend erhalten die Teilnehmenden Hilfen, Konzepte und Schaubilder für die praktische Anwendung.Von der Dokumentenprüfung bis zum AufenthaltsstatusGerade für Beschäftigte in der Kredit- und Finanzwirtschaft, Fraud Prevention, Revision sowie weiteren Fachbereichen mit regelmäßigem Kontakt zu Ausweisdokumenten ist die korrekte Bewertung vorgelegter Unterlagen von Bedeutung. Das Seminar verbindet deshalb regulatorische Fragestellungen mit konkreten Situationen aus …