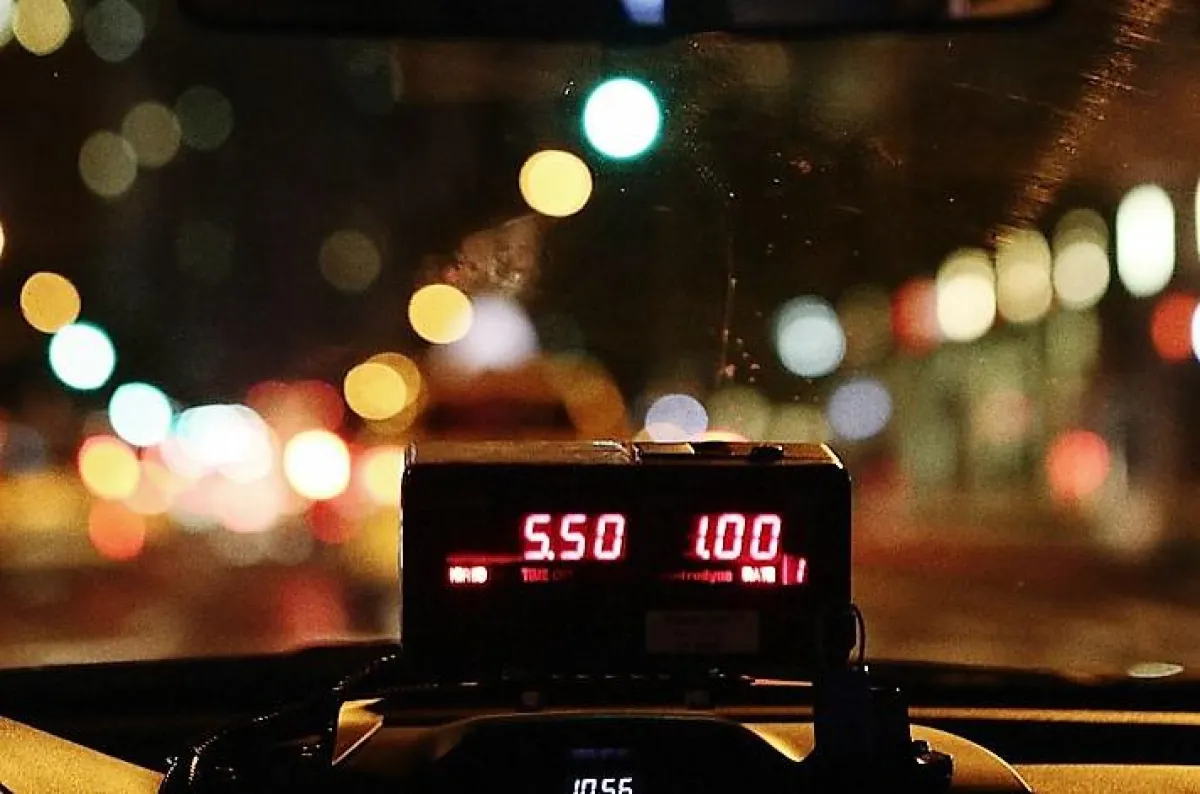
(openPR) Die Berliner Steuerverwaltung hat mit Pressemitteilung vom 12.07.2017 mitgeteilt, dass bei einer ersten Kontrolle von 4.000 der etwa 8.000 Berliner Taxen nur knapp die Hälfte den steuerlichen Anforderungen entsprochen habe. Dazu bezieht sich die Mitteilung auf die seit Jahresbeginn geltenden schärferen Bestimmungen für steuerliche Aufzeichnungen bei Bargeldgeschäften und verweist auf das Erfordernis eines Fiskaltaxameters.
Misslich ist, wie seitens der Taxi-Unternehmer zu hören ist, dass der Einbau von Fiskaltaxametern wegen Lieferschwierigkeiten sich derzeit oft nicht umsetzen lasse.
1. Finanzsenator droht mit Steuerschätzung und Lizenzentzug
Die Pressemitteilung zitiuert den Berliner Finanzsenator Dr. Matthias Kollatz-Ahnen wie folgt:
“Gegen Steuerbetrug bei Bargeldgeschäften muss konsequent vorgegangen werden. Das gilt gerade auch für die Taxibranche. Die Unternehmen hatten eine sechsjährige Frist, um sich um geeignete Fiskaltaxameter zu kümmern. Wird die Anforderung nicht erfüllt, muss hinzugeschätzt werden. Das kann teuer werden. Im Wiederholungsfall droht der Verlust der Konzession.”
Auch die Hamburger Verkehrsgewerbeaufsicht hat im Rundschreiben vom 07.02.2017 eine Taxameterpflicht behauptet, wie taxi-heute.de am 10.02.2017 berichtete. Doch der Berliner Finanzsenator und die hamburger Taxibehörde machen es sich zu einfach, wenn sie bei Fehlen eines Fiskaltaxameters mit Schätzung und Lizenzentzug drohen.
2. Fiskaltaxameter
Als Fiskaltaxameter werden Taxamter bezeichnet, die die im Taxameter erfassten steuerlich relevanten Einzeldaten vollständig und unveränderbar speichern und jederzeit verfügbar, unverzüglich lesbar und maschinell auswertbar aufbewahren.
Ein Fiskaltaxameter kennen bisher nur die Finanzverwaltung in Hamburg und Berlin. Die übrigen Bundesländer haben sich dem ursprünglich von den Hamburger Behörden eingeführten Aufzeichnungsgerät noch nicht angeschlossen.
3. Steuerliche Aufzeichnungspflichten und Schätzung
Das Finanzamt ist befugt, Umsätze und Gewinne zu schätzen, soweit eine Buchführung mangelhaft und daher der Besteuerung nicht zugrunde zu legen ist (§§ 162, 158 der Abgabenordnung - AO -). Eine Buchführung kann aus vielerlei Gründen mangelhaft sein. Ein Grund, der oftmals einen wesentlichen Mangel begründet, ist der Verstoss gegen die Pflicht zur Einzelaufzeichnung.
a) bisherige Rechtslage
Beim Einsatz von elektronischen Kassen sind grundsätzlich alle Einnahmen und Ausgaben einzeln aufzuzeichnen. Im Übrigen ergibt sich der Grundsatz der Einzelaufzeichnungspflicht aus den umsatzsteuerrechtlichen Vorschriften in § 22 Abs. 2 Nr. 1 des Umsatzsteuergesetzes - UStG. Dies gilt nicht nur für Buchführungspflichtige, sondern auch für Steuerpflichtige, die ihren Gewinn nach als Einnahmen-Überschussrechner nach § 4 Abs. 3 des Einkommensteuergesetzes - EStG - ermitteln.
Die Pflicht aus § 22 UStG zur Einzelaufzeichnung gilt grundsätzlich auch für Taxiunternehmen. Die Pflicht zur Einzelaufzeichnung findet jedoch seine Grenze in der Zumutbarkeit. Aus Gründen der Zumutbarkeit und Praktikabilität genügen im Bereich des Taxigewerbes jedoch die sogenannten Schichtzettel i. V. m. den Angaben, die sich auf dem Kilometerzähler und dem Taximeter des einzelnen Taxis ablesen lassen, den sich aus der Einzelaufzeichnungspflicht ergebenden Mindestanforderungen (BFH vom 26.02.2004 - IX R 25/02, BStBl II 2004, 599; vom 18.03.2015 - III B 43/14, BFH/NV 2015, 978; FG Hamburg vom 18.12.2015 - 2-K-281/14). Soweit also die Schichtzettel ordnungsmässig sind, so bedarf es keiner Einzelaufzeichnungen.
In einem Urteil geht das Finanzgericht Hamburg vom 11.11.2014 (Az: 6 K 206/11) darauf ein, welche Aufzeichnungen ein Taxiunternehmer führen muss. Danach ist die Aufbewahrung der sog. Schichtzettel ausreichend. Dabei genügen nur die sog. Schichtzettel in Verbindung mit den Angaben, die sich auf dem Kilometerzähler und dem Taxameter des einzelnen Taxis ablesen lassen, den sich aus der Einzelaufzeichnungspflicht ergebenden Mindestanforderungen.
Das Finanzgericht Hamburg erklärt unter bezugnahme auf den Bundesfinanzhof (BFH vom 26.02.2004 - XI R 25/02), diese Schichtzettel seien nur dann entbehrlich, wenn deren Inhalt täglich in ein ordnungsgemäßes Kassenbuch übertragen werde.
b) Neuerungen ab 2017
Am 28.12.2017 ist das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen - kurz: Kassengesetz - in Kraft getreten. Damit wurde die Einzelaufzeichnungspflicht auf die Nutzung elektronischer Aufzeichnungssysteme in die Abgabenordnung (AO) erweitert. Die Pflicht zur Einzelaufzeichnung entfällt lediglich aus Zumutbarkeitsgründen bei Verkauf von Waren an eine Vielzahl von nicht bekannten Personen gegen Barzahlung. Wird jedoch ein elektronisches Aufzeichnungssystem verwendet, sind die Daten in jedem Fall einzeln aufzuzeichnen (§ 146 Abs. 1 AO).
Das Gesetz definiert jedoch die elektronischen Aufzeichnungssystem nicht abschliessend. Dies bleibt einer Rechtsverordnung vorbehalten. Diese hat das Bundesfinanzministerium bereits als Entwurf am 03.04.2017 vorgelegt: Diese hat der Bundesrat am 7.7.2017 die sog. Kassensicherungsverordnung (KassenSichV) beschlossen.
c) Fiskaltaxamter als elektronisches Aufzeichnungssystem?
Die Finanzverwaltungen in Hamburg und Berlin beanstanden, wenn ein Taxi kein Fiskaltaxameter besitzt. So verweisen die Hamburger Finanzämter verweisen zB darauf, dass die Behörde für Wirtschaft die Taxiunternehmer auf die Notwendigkeit eines solchen Gerätes hingewiesen habe.
Die Hamburger Verkehrsgewerbeaufsicht hat im Rundschreiben vom 07.02.2017 eine Taxameterpflicht behauptet und diese auf § 146 Abs. 1 und Abs. 4 AO i. V. m. dem BMF-Schreiben vom 14.11.2014 zu den Grundsätzen der ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) zu stützen versucht. Während die Abgabenordnung die vollständige und unveränderbare Sicherung und Aufbewahrung der im Taxameter erzeugten steuerlich relevanten Daten verlange, regle die GoBD nach Auffassung der Hamburger Verkehrsgewerbeaufsicht, dass auch Taxameter als Datenverarbeitungssysteme anzusehen seien, die den steuerlichen Aufzeichnungs- und Aufbewahrungspflichten unterliegen.
Die Hamburger Verkehrsgewerbeaufsicht verkennt bereits, dass der durch das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22.12.2016 (BGBl. I S. 3152) eingefügte § 146a AO die speziellere Norm darstellt, die für die Frage massgeblich ist. § 146a AO regelt die Anforderungen an elektronische Aufzeichnungssysteme. Wenn ein Taxameter ein elektronisches Aufzeichnungsgerät im Sinne des § 146a AO ist, dann bestünde eine Pflicht, einen solchen Taxameter zu verwenden.
Massgeblich dafür, ob die Neureglungen ab 2017 ein Fiskaltaxamter verlangen, ist, ob dieses ein elektronisches Aufzeichnungsgerät im Sinne des § 146a AO ist.
Das BMF stellt in seinem Referentenentwurf für eine Kassensicherungsverordnung (KassenSichV), den er am 03.04.2017 vorgelegt hat, klar, dass ein Taxameter kein elektronischen Aufzeichnungssystem im Sinne des § 146a Abs. 1 S. 1 AO ist. § 1 KassenSichV zählt auf, welche Systeme unter dem Begriff des elektronischen Aufzeichnungssystems zu verstehen sind und damit über eine zertifizierte technische Sicherheitseinrichtung verfügen müssen. Klarstellend wird in § 1 S. 2 KassenSichV geregelt, dass Fahrscheinautomaten, Fahrscheindrucker, elektronische Buchhaltungsprogramme, Waren- und Dienstleistungsautomaten, Geldautomaten, Taxameter und Wegstreckenzähler sowie Geld- und Warenspielgeräte nicht zu den elektronischen Aufzeichnungssystemen im Sinne des § 146a Abs. 1 S. 1 AO gehören.
Besteht keine Pflicht nach der speziellen Norm des § 146a AO, einen Taxameter zu führen, so ergibt sich die Pflicht erst recht nicht aus der allgemeinen Bestimmung des § 146 AO. Für die Rechtslage im Prüfungszeitraum vor dem Inkrafttreten des § 146a AO – das war am 29.12.2016 – gilt nicht ein anderes.
Ein Taxameter ist also kein elektronisches Aufzeichnungssystem und keine elekztronische Kasser oder mit dieser vergleichbar. Damit stellt der Umstand, dass im Fahrzeug kein Fiskaltaxameter im Prüfungszeitraum eingebaut ist, keinen Verstoss gegen die Kassenführung dar.
Ist in einem Taxi kein Fiskaltaxameter eingebaut, so ergibt sich daraus nicht sogleich eine Mangel der Aufzeichnungen. Und einen solchen Mangel braucht es, damit die Finanzbehörde befugt ist, Umsätze und Gewinne zu schätzen.
Diese schätzungsbefugnis ergibt erst dann, wenn die geführten Aufzeichnungen mangelhaft sind. Führt der Taxichaffeur Schichtzettel, und zwar ordnungsmässig und vollständig, dann genügt das Anforderungen. Sind diese unrichtig oder unvollständig, dann war das auch zuvor ein Anlass für die Finanzämter die Buchführung zu verwerfen und zu schätzen.
4. Lizenzentzug?
Die Berliner und die Hamburger Verwaltung haben ja in einem Atemzug mit der steuerlichen Schätzung den Entzug des P-Scheins angedroht. Eine Taxilizenz ist zu widerrufen, also einzuziehen, wenn der Taxiunternehmer unzuverlässig ist. Das ist dann der fall, wenn er beharrlich gegen steuerliche Vorschriften verstösst. Wie vorstehend dargelegt stellt das Fehlen des Fiskaltaxamters aber für sich genommen keinen steuerlichen Verstoss dar.
5. Fazit
Das Interesse der Taxiaufsicht und der Finanzämter in Berlin und Hamburg daran, die Fiskaltaxameter durchgängig einzuführen, ist gross. Dem entsprechend weit lehnt man sich aus dem Fenster mit Aussagen, die die Taxiunternehmer ängstigen sollen. Doch Bangemachen ist nicht: Wer noch kein Fislkaltaxameter im Taxi eingebaut hat, darf so weitermachen wie zuvor.
Ein Taxiunternehmer muss aber - wie immer schon - darauf achten, vollständige und richtige Aufzeichnungen zu führen. Und als solche erkennen die Finanzgerichte allein die Schichtzettel an.