(openPR) Vor dem Hintergrund der jüngsten Eskalationen in der Griechenland-Krise laufen Anleger Gefahr, sich viel zu stark auf die kurzfristigen Entwicklungen an der Börse zu fokussieren. Zum Ende des ersten Halbjahres lohnt es sich daher, den Blick wieder zu erweitern und eine erste Halbzeitbilanz zu ziehen.
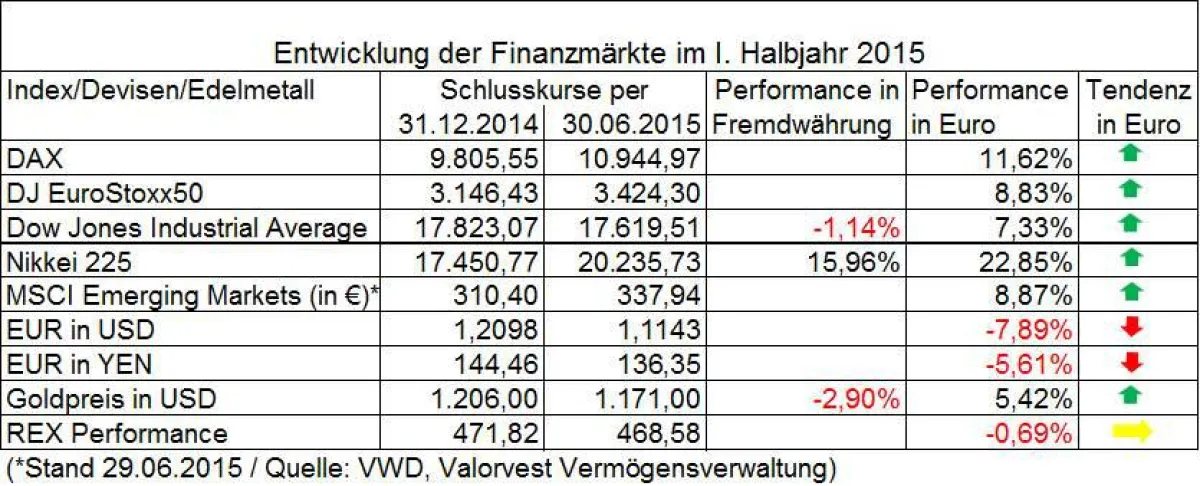
Wie haben sich die einzelnen Börsensegmente im I. Halbjahr 2015 nun per Saldo entwickelt?
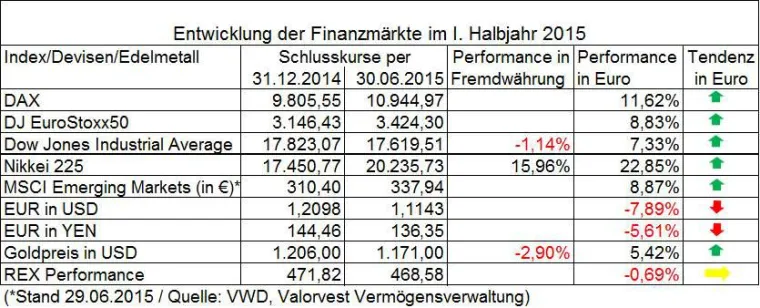
Wie man aus der Tabelle erkennen kann, war die Performance an den internationalen Aktienmärkten zumindest aus Sicht eines Euro-Anlegers per Saldo positiv. Zur Jahreshälfte führt Japan die Hitliste mit einer Performance von über 22 Prozent umgerechnet in Euro an. Aber auch DAX und EuroStoxx50 haben sich sehr erfreulich entwickelt, obwohl beide Indizes im Verlauf der ersten Jahreshälfte bereits deutlich höher notierten. Bemerkenswert ist, dass der US-Aktienmarkt in Lokalwährung leichte Verluste verzeichnen musste. Interessant ist auch, dass sich die BRIC-Staaten aus Sicht eines Euro-Anlegers sehr unterschiedlich entwickelt haben: China führt dieses Ranking vor Russland und Indien an, während Brasilien mit einer negativen Entwicklung das Schlusslicht bildet. Aufgrund der Euro-Schwäche gegenüber US-Dollar und Yen hat sich eine internationale Diversifikation durchaus gelohnt, wovon auch Gold-Anleger mit einem Plus in Euro von über 5 Prozent profitiert haben. Für Anleiheinvestoren, die schwerpunktmäßig in deutschen Staatsanleihen investiert sind, war das erste Halbjahr 2015 kein besonders erfreulicher Anlagezeitraum. So ist die 10-Jahres-Rendite der deutschen Bundesanleihe von 0,5% zum Jahreswechsel auf aktuell ca. 0,8% gestiegen. Hier zeigt sich der Grundsatz, dass Notenbanken die Finanzmärkte vielmehr mit Worten als mit Taten steuern. So hat das EZB-Anleihekaufprogramm mittlerweile keine positive Auswirkung mehr auf die Renditeniveaus in der Eurozone, obwohl es ja noch bis September 2016 läuft.
Mit welcher Taktik können sich Anleger nun für das zweite Halbjahr positionieren?
Aufgrund der erfreulichen Entwicklung an den Aktienmärkten lohnt es sich, nun die Anteile der einzelnen Assetklassen in einem Portfolio zu überprüfen. Gerade bei „Aktien-lastigen“ Depots ist der Aktienanteil im Normalfall seit dem Jahresbeginn gestiegen. Im Rahmen eines Rebalancing-Konzepts kann man diese erhöhte Gewichtung des Aktienanteils nun durch Teilgewinnmitnahmen abbauen und entweder am Rentenmarkt oder in andere Anlageformen umschichten. Dieser prognoseunabhängige Ansatz hat den Vorteil, dass man sich stets antizyklisch verhält. Auch haben andere Anlageformen zuletzt wieder an Attraktivität gewonnen: So sind Discount-Zertifikate mit einem Risikopuffer derzeit aufgrund der erhöhten Volatilität wieder eine äußerst interessante Depotbeimischung. Die aktuelle Dividendenrendite deutscher Aktien von durchschnittlich 3% erhalten Anleger auf Jahressicht auch mit einem DAX-Discount-Zertifikat, das mit einem Risikopuffer von etwa 20% ausgestattet ist. Durch die Abwertung des Euros gegenüber dem US-Dollar kann man das Rebalancing übrigens auch im Bereich der Fremdwährungen machen. Es ist zudem nicht unwahrscheinlich, dass die Outperformance der europäischen Aktienmärkte gegenüber den US-Aktien auch in der zweiten Jahreshälfte anhalten wird. Die höheren Bewertungsniveaus von US-Aktien gegenüber europäischen Aktien sowie eine Leitzinsanhebung der US-Notenbank – sollte sich die US-Konjunktur in der zweiten Jahreshälfte weiter erholen – sprechen zumindest dafür.
Welche Einschätzung gibt es zu den weiteren Auswirkungen der Griechenland-Krise auf die Finanzmärkte?
Zunächst muss man nüchtern feststellen, dass die Wahrscheinlichkeit, dass Griechenland aus dem Euro ausscheidet oder eine Staatsinsolvenz erleidet, zuletzt zugenommen hat und mittlerweile bei 50 Prozent eingeschätzt wird. Was bedeutet dies für die Märkte? Kurzfristig, solange die Unsicherheit über den Ausgang der Griechenland-Krise vorhanden ist, werden die Finanzmärkte noch höheren Kursschwankungen unterliegen. Mittelfristig, wenn sich ein Resultat abzeichnet, werden sich die Märkte sehr schnell damit arrangieren und sich wieder auf den fundamentalen Datenkranz konzentrieren – und zwar egal wie das Resultat aussieht. Aufgrund der Sicherungsmaßnahmen, die mittlerweile in der Eurozone eingerichtet wurden, sind Ansteckungsrisiken auf andere Euro-Teilnehmerstaaten durchaus beherrschbar. Eine Auswirkung hat sich zuletzt jedoch an den Devisenmärkten gezeigt: wenn immer die Wahrscheinlichkeit eines „Grexits“ zugenommen hat, hat dies den Euro im Außenwert gestärkt. Offensichtlich gehen die Investoren aktuell davon aus, dass der Euro ohne Griechenland wieder deutlich stärker werden würde als im Falle des Verbleibs von Griechenland in der Eurozone. Anleger sollten sicher jedoch weiterhin auf beide Szenarien vorbereiten und eine möglichst breite Diversifikation, auch im Bereich der Fremdwährungen, in ihrem Depot umsetzen.