openPR bei Google bevorzugen.
(openPR) Institut für Transparenz in der Altersvorsorge begrüßt Einführung der Reduction in Yield
Berlin, 02. Februar 2011 – Die Versicherungsbranche hat einen wichtigen Schritt getan, um das verloren gegangene Vertrauen der Kunden zurückzugewinnen: Branchenprimus Allianz und Aufsteiger Volkswohl Bund zeigen ihren Kunden ab sofort die Effektivkosten (Reduction in Yield) und die Effektivrendite (Beitragsrendite des Vertrags nach Kosten). Anhand der Effektivrendite können Kunden und Berater die möglichen Renditen nach Kosten produktübergreifend vergleichen. „Die Einführung der Effektivkosten und Effektivrendite ist im bisher nicht durch Transparenz hervorstechenden deutschen Altersvorsorgemarkt geradezu revolutionär,“
freut sich Mark Ortmann, Geschäftsführer des Institut für Transparenz in der Altersvorsorge (ITA). Das ITA setzt sich seit Jahren für eine höhere Transparenz der Produkte ein und fordert die Einführung der Effektivkosten (Reduction in Yield) und Effektivrendite seit vier Jahren. An einigen Stellen gibt es Nachbesserungsbedarf.
Seit Januar geben die Lebensversicherer Allianz und Volkswohl Bund wie schon zuvor die beiden Firstmover Standard Life und als Fondsanbieter die DWS die sogenannte Reduction in Yield und die Beitragsrendite nach Kosten an. Die Reduction in Yield drückt die durchschnittliche Renditeminderung pro Jahr aufgrund der Kostenentnahme aus. Sie wird auch als Gesamtkostenquote oder vom ITA als Effektivkosten bezeichnet. Mit dieser Kennzahl können Kunden und Berater erstmals Altersvorsorgeprodukte spartenübergreifend anhand der Gesamtkosten vergleichen.
Ein spartenübergreifender Produktvergleich ist bisher nicht möglich gewesen. Dies ergab eine im letzten Jahr veröffentlichte Untersuchung des ITA. Aus drei Gründen: Der vom Gesetzgeber verlangte Kostenausweis sieht keine Gesamtkostenkennzahl vor und erlaubt zu große Spielräume, die Produktanbieter nutzen die gebotenen Möglichkeiten, indem sie die Kosten gar nicht oder verklausuliert darstellen. Schließlich werden zum Teil Ablaufleistungen in den Modellrechnungen gezeigt, die künstlich über Rückvergütungen aus Fondsgebühren aufgebläht werden.
Reduction in Yield und Effektivrendite schaffen Vergleichbarkeit
„Ich freue mich, dass nunmehr vier wichtige Anbieter die vom ITA geforderten Effektivkosten (Reduction in Yield) und Effektivrendite (Beitragsrendite nach Kosten) zeigen und hoffe, dass viele Anbieter – auch Fondsgesellschaften und Banken – diesem Beispiel folgen werden“, fordert Ortmann.
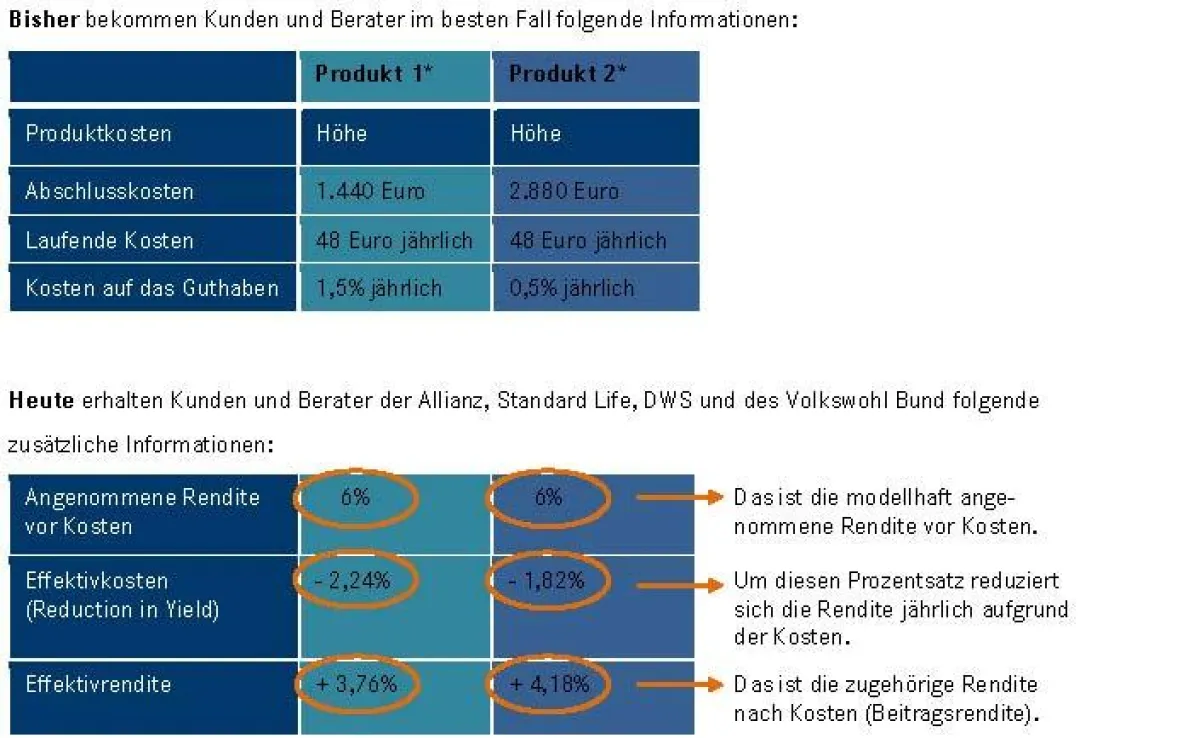
Bisher bekommen Kunden und Berater im besten Fall folgende Informationen:
Bitte beachten Sie hierzu das Bild 1.
Heute erhalten Kunden und Berater der Allianz, Standard Life, DWS und des Volkswohl Bund folgende zusätzliche Informationen:
Bitte beachten Sie hierzu das Bild 1.
* Beispielprodukte mit einem monatlichen Beitrag von 100 Euro und einer Laufzeit des Vertrages über 30 Jahre.
Die Effektivkosten (Reduction in Yield) zeigen, wie sich die erwartete Rendite durch die Entnahme der Vertrags- und Kaitalanlagekosten reduziert. Je kleiner diese Zahl, desto günstiger ist das Produkt. Es bleibt die Effektivrendite (Beitragsrendite nach Kosten), also das, was der Kunde entsprechend nach Kosten in der Tasche hat. Je höher die Effektivrendite, desto mehr Rendite erhält der Kunde nach Kosten. Anhand der Effektivrendite können Kunden und Berater die möglichen Renditen nach Kosten produktübergreifend vergleichen.
Kritikpunkte – Worauf muss der Kunde achten?
Die Effektivkosten (Reduction in Yield) sind die einzige Kennzahl, die sowohl die Produktkosten – Abschluss-, Vertriebs- und laufende Verwaltungsgebühren – als auch die Kosten auf die Kapitalanlage berücksichtigt. Wichtig ist, dass man den Vergleich richtig anstellt. Vor allem sollten Verträge mit derselben Laufzeit betrachtet werden. „Die Laufzeit beeinflusst die prozentuale Renditeminderung. Der Vergleich eines Vertrags A mit 20 Jahren Laufzeit mit einem 30 Jahre laufenden Vertrag B wäre Äpfel mit Birnen zu vergleichen,“ betont Ortmann. Die Reduction in Yield ist nämlich höher bei einem kürzer laufenden Vertrag, obwohl die Vertragskosten in Euro aufgrund der kürzeren Laufzeit niedriger sind als bei einem länger laufenden Vertrag. Das ist zwingend, da sich der Zinseszinseffekt bei langen Laufzeiten günstig auswirkt – es kommt eben auch mehr heraus.
Auf die Frage nach Kritikpunkten an der neuen Kennzahl antwortet Ortmann abwägend: „Die aktuell vom GDV empfohlene und von der Allianz, dem Volkswohl Bund, der Standard Life und der DWS praktizierte Gesamtkostenkennzahl erfüllt einen Großteil der Anforderungen und erlaubt einen produkt- und spartenübergreifenden Vergleich. An einigen Stellen kann nachgebessert werden.“ So empfiehlt Ortmann, bei Dachfonds auch die Kosten der Zielfonds zu berücksichtigen. Diese Kosten werden spätestens mit Umsetzung der OGAW 4 – Richtlinie von den Fonds auszuweisen sein. Auch bei klassischen Rentenversicherungen ist die Angabe der Beitragsrendite schon heute gut vergleichbar, da sie die Kosten der Verwaltung des Deckungsstocks und die Abführung der Gewinne an die Aktionäre bei Zuteilung der Überschussbeteiligung enthält. Noch klarer wäre, wenn diese bei klassischen Rentenversicherungen intern verrechneten Kosten auch in der angenommenen Rendite vor Kosten und den Effektivkosten (Reduction in Yield) angesetzt werden. Schließlich ist es wünschenswert, als letzten Schritt in der Zukunft einheitlich von der Branche berechnete Kapitalmarktsimulationen zu verwenden. Nur diese erlauben einen Vergleich auch der mit der Garantieerzeugung verbundenen Beiträge und der dadurch eingeschränkten Kapitalmarktchancen. Einen solchen Vergleich erlaubt bereits das Online-Programm ITA SELECT.*
*Nähere Informationen unter www.itaselect.de.