(openPR) Solange jeder gesund ist, ist auch das Einkommen von Arbeitnehmern und Selbständigen gesichert. Eine Krankheit hingegen kann Einkommensverluste verursachen. Eine längere Krankheit kann die Haushaltskasse ganz schön durcheinander bringen und schlimmsten Falls sogar existenzbedrohend sein. Denn während einerseits die finanziellen Belastungen z.B. für Miete, Lebenshaltung etc. weiterlaufen, reduziert sich andererseits das gewohnte Einkommen oft dramatisch. Die Probleme sind vorprogrammiert und tragen mit Sicherheit nicht zum Gesundungsprozess bei.
Einkommensabsicherung auch bei längerer Krankheit
Normalerweise zahlt im Krankheitsfalle bei Arbeitnehmern der Arbeitgeber das volle Gehalt nur für 6 Wochen. Jedoch sind auch längere Lohnfortzahlungen (bis zu ein Jahr) durch den Arbeitgeber möglich z.B. bei Geschäftsführern oder im öffentlichen Dienst. Danach übernimmt die gesetzliche Krankenkasse oder die private Krankenversicherung die Lohnfortzahlung in Form eines Krankengeldes.
Gesetzliche Krankenversicherung (GKV)
Hier zahlt die gesetzliche Krankenkasse bei Arbeitnehmern ein Krankengeld (Lohnersatzleistung) von max. 70 Prozent des Bruttoeinkommens (bis zur Beitragsbemessungsgrenze) und max. 90 Prozent des bisherigen Nettoeinkommens. Bei Selbstständigen errechnet sich das Krankengeld üblicherweise aus 70 Prozent des „entgangenen“ Einkommens (bis zur Beitragsbemessungsgrenze).
Für das laufende Jahr (2010) beträgt das Krankentagegeld max. 2.625 Euro monatlich bzw. 87,50 Euro pro Kalendertag. Davon wird jedoch noch der entsprechende (Pflicht)-Anteil zur Sozialversicherung (Arbeitslosen-, Renten- und Pflegeversicherung) abgezogen.
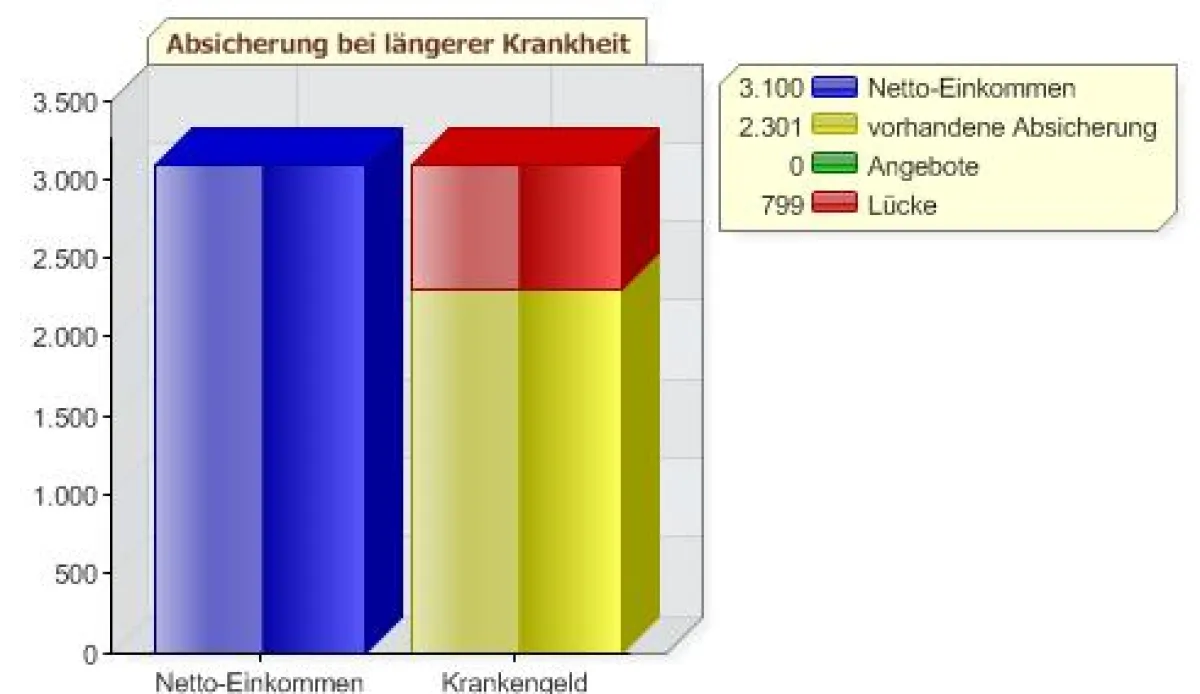
Bei Arbeitnehmern entsteht hierdurch bei Krankheit eine durchschnittliche Liquiditätslücke von ca. 25 Prozent gegenüber dem gewohnten Nettogehalt. Je mehr das Bruttoeinkommen oberhalb der Beitragsbemessungsgrenze liegt, desto größer wird die Liquiditätslücke. Hier können Einkommenslücken von 35 Prozent und mehr entstehen! Weitere Einschränkung: die Krankenkassen zahlen das Krankengeld nur für max. 78 Wochen, innerhalb von 3 Jahren wegen derselben Krankheit.
Private Krankenversicherung (PKV)
Privatversicherte erhalten nach Ablauf der vereinbarten Karenzzeit von ihrem Versicherer auch ein Krankentagegeld. Dieses Tagegeld wird zeitlich unbefristet und ohne Begrenzung durch die Beitragsbemessungsgrenze, in Höhe des versicherten Umfanges geleistet. Arbeitnehmer können bis ca. 80 Prozent des Jahresbruttoeinkommens absichern. Bei Selbstständigen orientiert sich das versicherbare Krankentagegeld an den Gesamteinkünften aus selbstständiger Arbeit bzw. aus Gewerbebetrieb. Diese können anhand des Steuerbescheids bzw. einer betriebswirtschaftlichen Auswertung (BWA) nachgewiesen werden.
Fazit: Bei unzureichender bzw. fehlender eigener Vorsorge drohen Einkommensverluste von bis zu 100%, die sich niemand leisten kann.
Lösung: Rechtzeitig den gewohnten Lebensstandard auch für den Krankheitsfall absichern !