openPR bei Google bevorzugen.
(openPR) Frankfurt am Main, 12. Oktober 2026: Der Bundesfinanzhof hat in drei Urteilen die umsatzsteuerliche Behandlung verschiedener Hotelangebote präzisiert. Die Entscheidungen betreffen insbesondere Frühstück, Fitness- und Wellnessbereiche, Parkplätze sowie WLAN-Zugang und sind für Hotelbetriebe bei Pauschalangeboten von erheblicher Bedeutung.
BFH entscheidet zu Zusatzleistungen im Hotel
Mit Urteilen vom 21. Mai 2026 hat der Bundesfinanzhof zu mehreren Konstellationen im Hotelbereich Stellung genommen. Die dazu veröffentlichte Pressemitteilung des BFH trägt die Nummer 055/26 und stammt vom 1. Oktober 2026. Betroffen waren die Verfahren V R 8/26, V R 10/26 und V R 11/26, die an ein Vorabentscheidungsverfahren vor dem Gerichtshof der Europäischen Union anschließen. Der EuGH hatte am 5. März 2026 in den verbundenen Rechtssachen C-409/24 bis C-411/24 entschieden.
Im Mittelpunkt stand die Frage, welche Leistungen noch von der Steuerermäßigung für kurzfristige Beherbergungen nach § 12 Abs. 2 Nr. 11 UStG erfasst werden. Nach dieser Vorschrift gilt für die kurzfristige Vermietung von Wohn- und Schlafräumen grundsätzlich der ermäßigte Steuersatz. § 12 Abs. 2 Nr. 11 Satz 2 UStG nimmt jedoch Leistungen aus, die nicht unmittelbar der Vermietung dienen. Dies gilt auch dann, wenn solche Bestandteile in einem einheitlichen Hotelpreis enthalten sind.
Der BFH sah darin keinen Verstoß gegen Unionsrecht. Maßgeblich ist nach der Rechtsprechung, dass die steuerliche Begünstigung nicht automatisch auf Leistungen ausgedehnt wird, die auch außerhalb eines Hotelaufenthalts gesondert angeboten werden können. Damit wird die Abgrenzung zwischen der eigentlichen Beherbergung und weiteren Leistungsbestandteilen weiter konturiert.
Frühstück, Wellness und Pauschalpreise im Fokus
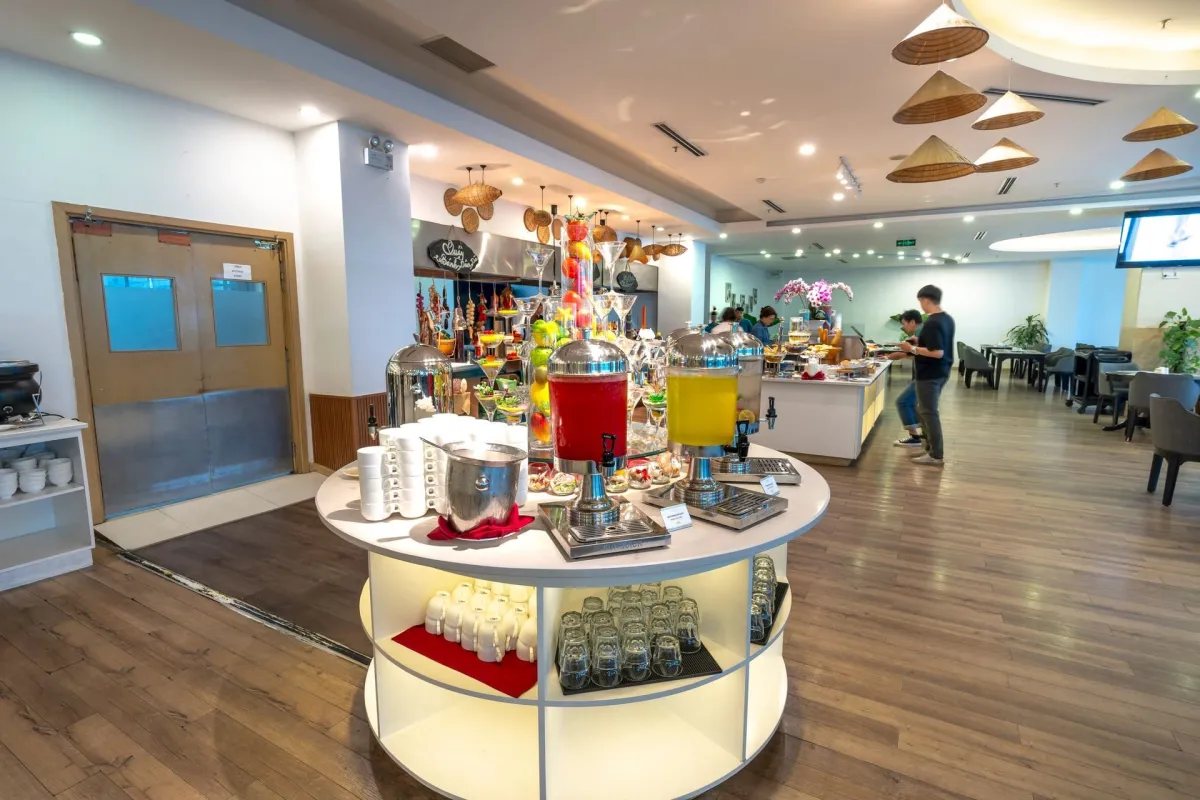
In den Verfahren zu Frühstücksleistungen entschied der BFH, dass diese nicht über § 12 Abs. 2 Nr. 11 UStG ermäßigt besteuert werden. Das gilt auch dann, wenn Übernachtung und Frühstück zu einem Gesamtpreis angeboten wurden. Für die entschiedenen Streitzeiträume führte dies zur Anwendung des Regelsteuersatzes, weil die damals maßgeblichen weiteren Begünstigungsregelungen für Restaurationsleistungen nicht griffen. Für spätere Zeiträume ist allerdings gesondert zu prüfen, welche Bedeutung insbesondere § 12 Abs. 2 Nr. 15 UStG hat.
Auch der Zugang zu Fitness- und Wellnesseinrichtungen fällt nach der Entscheidung V R 11/26 nicht unter die Steuerermäßigung für Beherbergungsleistungen. Entscheidend war, dass diese Angebote nicht unmittelbar der Vermietung von Wohn- oder Schlafräumen dienen. Dass Hotelgäste sie ohne gesondert ausgewiesenes Entgelt nutzen konnten, änderte an dieser Einordnung nichts. Ein Pauschalpreis ersetzt damit nicht die umsatzsteuerliche Prüfung der einzelnen Bestandteile.
Rechtsanwalt Michael Rainer, MTR Legal Rechtsanwälte, ordnet die Entscheidungen ein: „Für Hotelunternehmen und Investoren zeigen die Urteile, dass die Kalkulation von Pauschalangeboten stets auch die umsatzsteuerliche Aufteilung berücksichtigen muss. Die wirtschaftliche Gestaltung eines Angebots und die steuerliche Einordnung einzelner Leistungsbestandteile können deutlich auseinanderfallen.“
Parkplätze und WLAN hängen von den Umständen ab
Bei Parkplätzen stellte der BFH stärker auf die tatsächliche Nutzungsmöglichkeit ab. Sind Stellplätze nicht nur Hotelgästen, sondern auch weiteren Besuchern und der Allgemeinheit frei und unentgeltlich zugänglich, kann es an einer entgeltlichen steuerbaren Leistung fehlen. In einem der Verfahren war hierzu eine abschließende Entscheidung noch nicht möglich, sodass der BFH die Sache an das Finanzgericht zurückverwies. Dort sind weitere tatsächliche Feststellungen erforderlich.
Ähnlich offen blieb die Beurteilung des WLAN-Zugangs. Der BFH konnte nicht abschließend entscheiden, ob der Zugang nur Hotelgästen vorbehalten war oder allgemein frei zur Verfügung stand. Davon kann abhängen, ob überhaupt eine steuerbare entgeltliche Leistung vorliegt. Die Verfahren zeigen damit, dass nicht allein die Bezeichnung eines Angebots, sondern die konkrete Ausgestaltung maßgeblich ist.
Für betroffene Unternehmen ergeben sich aus den Entscheidungen mehrere Punkte, die bei der Prüfung von Hotelangeboten eine Rolle spielen können:
- Beherbergung: Die kurzfristige Überlassung von Wohn- und Schlafräumen kann weiterhin unter § 12 Abs. 2 Nr. 11 UStG fallen.
- Frühstück: Die Leistung wird nicht über die Beherbergungsermäßigung begünstigt; für aktuelle Zeiträume können weitere Vorschriften zu prüfen sein.
- Fitness und Wellness: Der Zugang zu entsprechenden Einrichtungen ist gesondert von der Übernachtung zu beurteilen.
- Parkplätze und WLAN: Entscheidend ist, ob eine entgeltliche Leistung an Hotelgäste vorliegt oder ob die Nutzung allgemein frei möglich ist.
Die BFH-Urteile verdeutlichen, dass Hotellerieunternehmen ihre Leistungsbündel umsatzsteuerlich differenziert betrachten müssen. Insbesondere bei Paketpreisen, Buchungsmodellen und Zusatzangeboten können Abgrenzungsfragen entstehen, die Auswirkungen auf Rechnungsstellung, Kalkulation und steuerliche Deklaration haben. Eine schematische Zuordnung aller Bestandteile zum ermäßigten Beherbergungssteuersatz ist nach den Entscheidungen nicht tragfähig.
Weitere Informationen: https://www.mtrlegal.com/bfh-zur-umsatzsteuer-auf-hotelleistungen/
 MTR Legal Rechtsanwälte ist eine bundesweit und international tätige Full-Service-Wirtschaftskanzlei. Die Sozietät berät Unternehmen, institutionelle Investoren und vermögende Privatpersonen in den Bereichen Gesellschafts-, Steuer-, Handels-, Vertrags-, Vertriebs-, Kapitalmarkt- und Bankrecht.