 openPR bei Google bevorzugen.
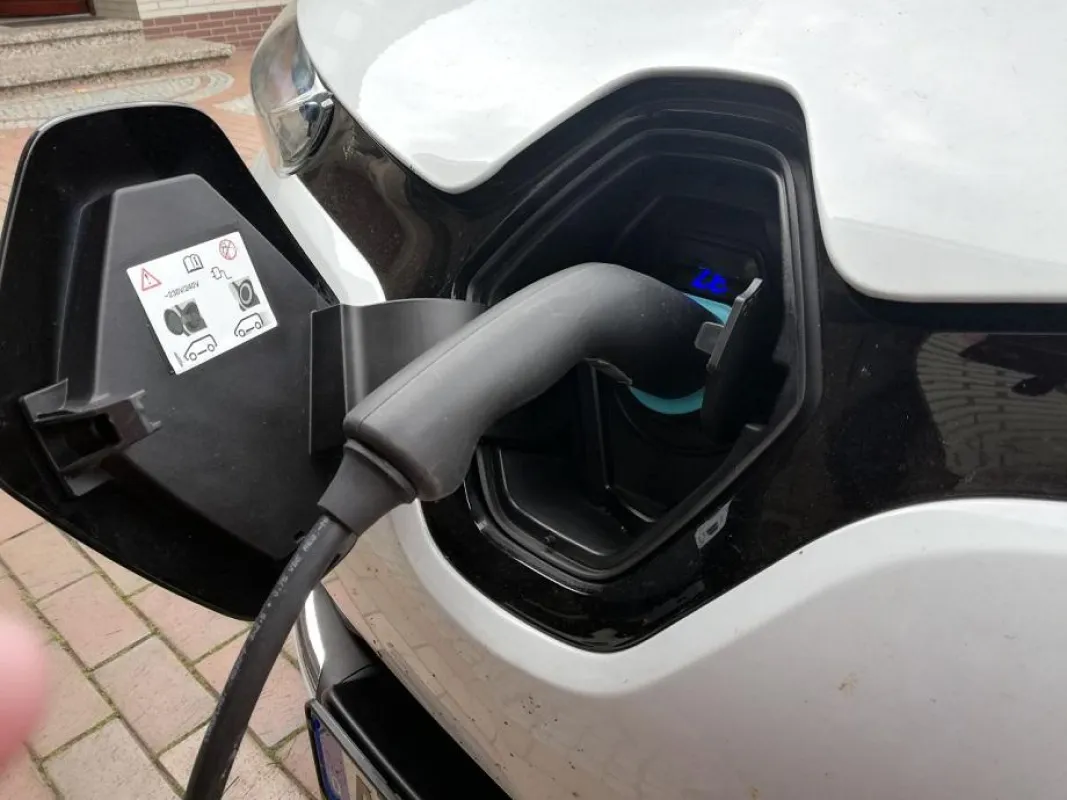
(openPR) Für die Nutzung von Elektroautos und Plug-In-Hybriden als Firmenwagen locken steuerliche Vorteile. Ab Januar 2019 gilt die 0,5-Prozent-Regelung. Die Infos dazu hat moinEnergie für Sie.
Mit diesem Anreiz soll der Verkauf von Elektro-Autos weiter angekurbelt werden. Was viele nicht wissen: Das gilt auch für gebrauchte.
Fahrer die einen Elektro- und oder einen Plug-in Hybride-Dienstwagen von der Firma bereitgestellt bekommen und diesen auch privat nutzen, müssen private Strecken ab 2019 noch mit pauschal mit 0,5 Prozent des Bruttolistenpreises versteuern. Das ist die Hälfte der bisherigen Regelung. Wichtig ist, dass die E-Fahrzeuge mindestens 40 Kilometer weit rein elektrisch schaffen müssen oder nach neuer WLTP-Norm maximal 50 Gramm CO2 pro Kilometer ausstoßen.
Fahrer von elektrifizierten Autos werden also nach neuer Regelung für den geldwerten Vorteil für Privatfahrten nur noch halb so viel berappen müssen wie Fahrer von Kraftfahrzeugen die von Benzin- oder Dieselmotoren angetrieben werden. Wichtig zu wissen ist auch, dass die neue 0,5-Prozent-Regelung nicht rückwirkend gilt, sondern nur für E-Autos die zwischen dem 1. Januar 2019 und 31. Dezember 2021 zugelassen wurden bzw. werden. Weiterhin fällt auch auf die sonst mit 0,03 Prozent pro Entfernungskilometer besteuerten Fahrten zwischen Wohnung und Arbeitsstätte lediglich noch der halbe Steuersatz an.
Weil der Gesetzgeber von "Anschaffung" spricht und nicht von "Neuzulassung", gilt der verringerte Steuersatz auch für gebrauchte Elektrofahrzeuge. Wie die pauschale 0,5% Versteuerung von E-Autos genau funktioniert können Sie unter nachfolgendem Link nachlesen. https://www.haufe.de/personal/entgelt/lohnsteuer-2019-steueraenderungen/lohnsteuer-2019-steuervorteile-fuer-elektro-dienstwagen_78_467654.html
Wer seinen Firmenwagen nur wenig für private Fahrten nutzt, soll jedoch auch weiterhin ein Fahrtenbuch führen können.
Tipp: E-Bike als neues Dienstfahrzeug
Auch E-Bikes, welche bis zu 25 km/h fahren, können ertragsteuerlich uneingeschränkt und zeitlich befristet (bis 31.12.2021) privat genutzt werden.
Voraussetzung ist, dass so ein E-Bike dem Arbeitnehmer ab dem 01.01.2019 erstmalig und zusätzlich zum geschuldeten Arbeitslohn überlassen wird. Eine vorherige Vereinbarung einer Gehaltsumwandlung, welche bis zum 31.12.2018 geschlossen wurde, lässt keine steuerfreie Nutzung zu.
Presseinformation
moin Energie: Halbe Steuer für Elektro-Dienstwagen
Diese Pressemeldung wurde auf openPR veröffentlicht.
Verantwortlich für diese Pressemeldung:Pressekontakt:
BlickpunktEnergie
Hauptstraße 170
26639 Wiesmoor
Tel.: 04944-92066-10
Mitglied im Verband der Deutschen Pressejournalisten (DVPJ)
BlickpunktEnergie
Hauptstraße 170
26639 Wiesmoor
Tel.: 04944-92066-10
Mitglied im Verband der Deutschen Pressejournalisten (DVPJ)
Über das Unternehmen
Über moinEnergie:
moinEnergie gehört zur Familie der ECN Unternehmensgruppe. Der Ursprung des Unternehmens geht auf das Jahr 1984 zurück. Als Elektro-Unternehmen gegründet, ist das ostfriesische Unternehmen heute ein modernes Energiedienstleistungs- und Energieversorgungsunternehmen. Aufgabe von ECN Energie GmbH ist die zuverlässige und preisgünstige Versorgung regionaler Haushalte und Gewerbebetriebe, vorwiegend zwischen Weser und Ems mit Strom, und Erdgas, aber auch andere Energiedienstleistungen gehören zum Produktportfolio. ECN Energie GmbH unterstützt z.B. auch Kommunen bei der Gründung von Stadt- oder Energiewerken. Zur ECN Unternehmensgruppe gehören neben ECN Energie GmbH die moinEnergie Verwaltungs GmbH, moinEnergie GmbH & Co. KG (Energiediensleistungen), ECN Sales Verwaltungs GmbH, ECN Sales GmbH & Co. KG und die Entwicklungsgesellschaft ECN Development GmbH, welche aus der ECN Energy Vertriebs GmbH hervorgegangen ist. ECN Energie GmbH bietet wettbewerbsfähige Produkte und Dienstleistungen zu fairen Preisen. Für jeden Bedarf werden individuell zugeschnittene Angebote bereitgehalten, denn man weiß, ein guter Kundenservice ist von besonderer Bedeutung. ECN Energie GmbH macht sich darüber hinaus stark für die Umwelt und setzt sich für eine nachhaltige Entwicklung der Region ein.
Das Energieversorgungsunternehmen ECN Energie GmbH wird von Henning Schmidt geleitet. Das Unternehmen moinEnergie wird von Horst Eisenhauer geleitet, welcher vor seinem Eintritt in die ECN Unternehmensgruppe als Manager beim Energiekonzern E.ON tätig war. Hermann Brauer leitet seit nahezu 10 Jahren als Geschäftsführer die Geschicke der ECN Development GmbH, welche sämtliche Dienstleistungen rund um EDV, Softwarelösungen und mit dem Team vom Backoffice das komplette Kundenmanagement erledigt. Henning Schmidt ist darüber hinaus auch Geschäftsführer der ECN Sales GmbH. ECN Sales GmbH ist für die Vertriebsaktivitäten über alle Marken hinweg verantwortlich.
ECN versteht sich als Kunden- und qualitätsorientiertes Unternehmen für Energieversorgung und Energiedienstleistungen, mit den Merkmalen mittelständisch, konzernunabhängig, kompetent, kundennah und flexibel.
Pressebericht „moin Energie: Halbe Steuer für Elektro-Dienstwagen“ bearbeiten oder mit dem "Super-PR-Sparpaket" stark hervorheben, zielgerichtet an Journalisten & Top50 Online-Portale verbreiten:
Disclaimer: Für den obigen Pressetext inkl. etwaiger Bilder/ Videos ist ausschließlich der im Text angegebene Kontakt verantwortlich. Der Webseitenanbieter distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen. Wenn Sie die obigen Informationen redaktionell nutzen möchten, so wenden Sie sich bitte an den obigen Pressekontakt. Bei einer Veröffentlichung bitten wir um ein Belegexemplar oder Quellenennung der URL.
Weitere Mitteilungen von moinEnergie

moinEnergie News: Volkswagen bedrängt Tesla weltweit
Bei den Neuzulassungen von Elektroautos rückt Deutschland auf Platz 2 vor, im Fahrzeugbestand auf Platz 3. Und beim Wachstum ist Deutschland sogar Weltmeister.
[BlickpunktEnergie 10.03.2020] Im Jahr 2020 ist der weltweite Bestand an Elektroautos auf 10,9 Millionen angestiegen, was ein Plus von mehr als drei Millionen gegenüber dem Vorjahr ausmacht. Deutschland hat sich dabei gleich auf mehreren Ebenen kräftig nach vorn gearbeitet. Dieses zeigt eine aktuellen Erhebung des Forschungszentrums ZSW.
Beim Fahrzeugbestand liegt derzeit China mit…

moinEnergie: Ab sofort noch mehr staatliches Geld beim E-Auto-Kauf
[BlickpunktEnergie] Höhere Prämie für den Kauf von Elektrofahrzeugen kann ab sofort ausgezahlt werden. Nach der Genehmigung durch Brüssel hat nunmehr auch die Bundesregierung die entsprechenden Voraussetzungen geschaffen.
Für E-Autos bis 40.000 Euro Nettolistenpreis wird der Umweltbonus um 50 % auf 6.000 Euro heraufgesetzt. Für Modelle ab 40.000 Euro sind es 5.000 Euro. Das gleiche gilt auch für Brennstoffzellenfahrzeuge. Für von außen aufladbare Hybrid-Elektroautos gibt es 4.500 beziehungsweise 3.750 Euro. Das ganze gilt bei Erwerb, Kauf, Le…
Das könnte Sie auch interessieren:

ALD Automotive macht Top-Angebot für Hybrid-Fahrzeug
… liegt bereits heute weit unter den für 2012 geplanten Emissionsrestriktionen der Europäischen Union. Rösel fügt hinzu: „Auch die von der deutschen Bundesregierung geplante CO2-basierte KFZ-Steuer wird den Prius noch weiter an die Spitze der sparsamsten und beliebtesten Autos katapultieren.“
Das Angebot der ALD Automotive gilt für eine fünftürige Limousine …
Erstes Elektromobil in Zwickau
… Fahrzeug, liegen die Kraftstoffkosten bei rund sieben Euro auf 100 Kilometer. Der TAZZARI ZERO kommt mit nur 2,50 Euro Stromkosten pro 100 km aus. Außerdem schlägt eine Steuerfreiheit von fünf Jahren positiv zu Buche. Gerade im Kurzstreckenverkehr wird unser „Smiley“ (Importeur Smiles AG) gute Dienste leisten.“
Der TAZZARI ZERO hat einen 15 kW Drehstrom …
Dienstwagen zur privaten Nutzung: Eigenanteil mindert geldwerten Vorteil
… zur privaten Nutzung, liegt ein geldwerter Vorteil vor. So einfach diese Regelung klingt: „Im Detail kann es aber ganz schön kompliziert werden“, erklärt Steuerberater Wolfgang Dill aus Limburg. Der Bundesfinanzhof hatte hierzu nämlich entschieden, dass bestimmte Nutzungsentgelte und andere Zuzahlungen des Arbeitnehmers, z.B. für Benzin oder Versicherungen, …

Details zu Steuervorteilen für Elektrofahrzeuge
Arbeitgeber können ab 2017 die Nutzung von Elektro- oder Hybridautos in mehrfacher Hinsicht steuerbegünstigt fördern. Was dabei im Detail zu beachten ist, hat das Bundesfinanzministerium jetzt erklärt.
Mit dem „Gesetz zur steuerlichen Förderung von Elektromobilität im Straßenverkehr“ werden vom Arbeitgeber gewährte Vorteile für das Aufladen eines Elektro- …


Saubermänner auf dem Vormarsch
… auf Detroits Motor Show, traditionell eher als PS-Leistungsschau bekannt, verfügten über einen Elektroantrieb. Nicht nur die lokalen „Big Three“ setzten bei Neuheiten auf Energie aus der Steckdose, auch fast alle anderen Hersteller präsentierten emissionsarme Modelle auf Elektrobasis. Eine Entwicklung, die sich auch bei Onlinebörsen wie webauto.de widerspiegelt. …
Neue Dienstwagenregelung: EWR erwartet E-Mobilitätsschub für Rheinhessen
… als ein herkömmlicher Verbrenner. Trotzdem fällt die Gesamtbilanz deutlich zugunsten der E-PKW aus. Die Steuer fällt für 10 Jahre weg. 100 Kilometer kosten nur ca. 4,50Euro an Energie. Die Wartungskosten liegen rund 60 Prozent niedriger als bei einem herkömmlichen PKW. Positiv ist auch der geringere Wertverlust. So ist ein Tesla Modell S nach 80.000 …

Privatnutzung des Dienstwagens während lang dauernder Arbeitsunfähigkeit
… einen geldwerten Vorteil und Sachbezug dar. Entzieht der Arbeitgeber ihm das Fahrzeug vertragswidrig, kann der Arbeitnehmer Nutzungsausfallentschädigung in Höhe der steuerlichen Bewertung der privaten Nutzungsmöglichkeit verlangen. GRP Rainer Rechtsanwälte Steuerberater, Köln, Berlin, Bonn, Düsseldorf Hamburg, München www.grprainer.com führt hierzu aus: …
Neuer Dienstwagen für Ulla Schmidt? Warum FlexStrom aktuell einen Smart Coupe verschenkt
… Robert Mundt. Der mittelständische Versorger gehört seit mittlerweile mehr als sechs Jahren zu den günstigsten Stromanbietern in Deutschland. „Wir sind angetreten, damit Energie in Deutschland auf Dauer bezahlbar bleibt“, so Mundt weiter.
Im Rahmen der Sommeraktion bietet FlexStrom allen wechselwilligen Stromkunden aktuell besonders günstige Tarife. …

Besteuerung für privat genutzte Dienstfahrzeuge halbieren
… nach Elektrofahrzeugen gestärkt werden. Neben dem Umweltbonus, den die Regierung für den Kauf eines Elektroautos zur Verfügung stellt, gibt es auch steuerliche Anreize.
Dienstfahrzeuge werden als Sachbezug angesehen und müssen entsprechend besteuert werden. Normalerweise gilt hier die 1-Prozent-Regelung, die auf 1% des inländischen Bruttolistenpreises …

Steuerrechtsänderungen 2019 – umweltfreundlicher Arbeitsweg wird gefördert
Wie in jedem Jahr, haben sich auch 2019 wieder zahlreiche Rechengrößen im Steuer- und Sozialversicherungsrecht geändert, erläutert der Bund der Steuerzahler-Bezirksverband Neumünster-Segeberg.
Bei Erwachsenen werden erst ab einem zu versteuernden Einkommen von mehr als 9.168 Euro im Jahr Einkommensteuern fällig.
Besonderen Wert, so Bezirksverbands-Vorsitzender …
Sie lesen gerade: moin Energie: Halbe Steuer für Elektro-Dienstwagen