openPR Recherche & Suche
Presseinformation

Kredit abbezahlt, Grundschuld bleibt: Wie Eigentümer die alte Grundschuld erneut nutzen

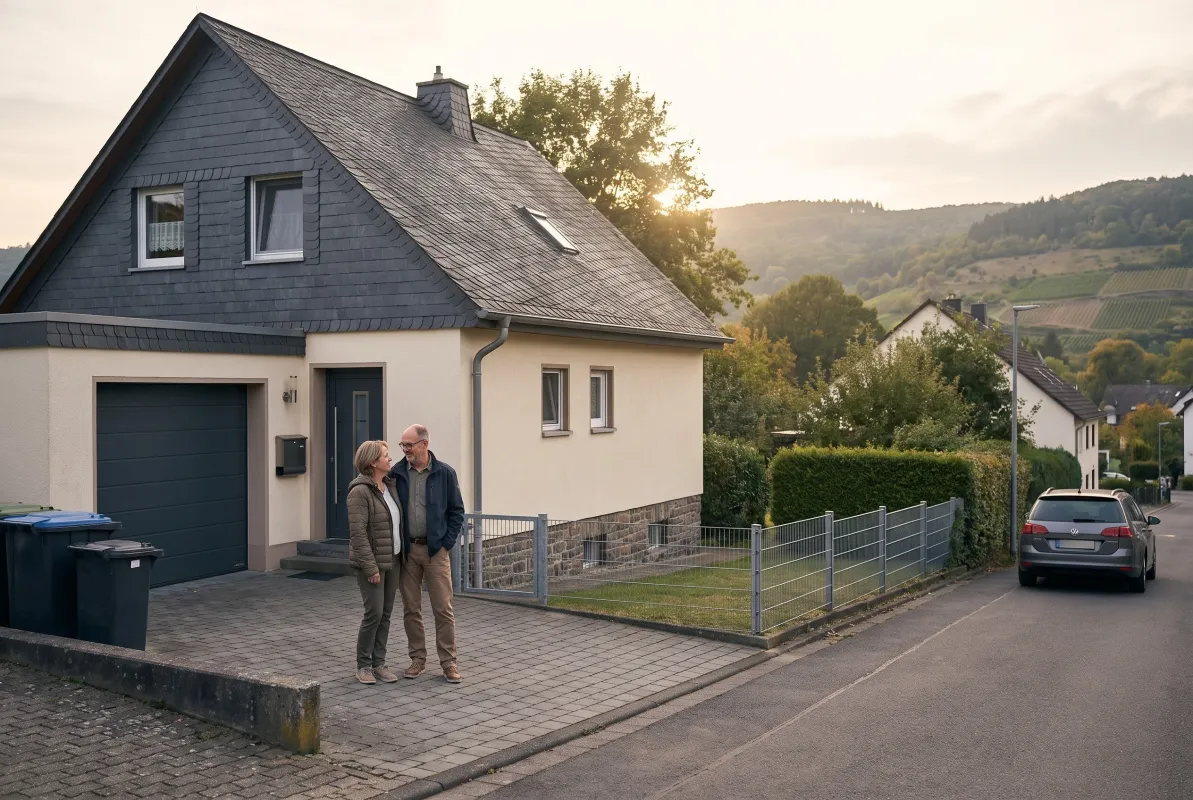
Symbolbild: Paar um 55 vor Einfamilienhaus mit Schieferdach (© FinanzPlusImmo)

(openPR) Neuwied, 28.09.2026. Eine Grundschuld bleibt im Grundbuch stehen, auch wenn das Darlehen dahinter längst abbezahlt ist. Eigentümer können diese alte Grundschuld für ein neues Darlehen nutzen, bei derselben Bank sogar ohne jede Änderung im Grundbuch. FinanzPlusImmo beschreibt, welche Wege es dafür gibt und wo ihre Grenzen liegen.

Was passiert mit der Grundschuld, wenn der Kredit abbezahlt ist?

Die Grundschuld ist vom Darlehen unabhängig und erlischt nicht von selbst. Sie bleibt eingetragen, bis sie gelöscht wird. Gegenüber der Bank haben Eigentümer einen Anspruch auf Rückgewähr und können verlangen:

  • die Löschung der Grundschuld
  • die Abtretung an sich selbst
  • die Abtretung an eine neue Bank

Geschieht nichts davon, liegt die Grundschuld weiter bei der alten Bank und kann dort ein neues Darlehen sichern.

Wie sichert die alte Grundschuld ein neues Darlehen?

Bei derselben Bank genügt eine neue Zweckerklärung. Die Grundschuld sichert dann das neue Darlehen, ohne dass das Grundbuch angefasst wird.

Soll eine andere Bank finanzieren, kommt es auf die Art der Grundschuld an. Eine Briefgrundschuld lässt sich nach § 1154 Abs. 1 BGB mit einer schriftlichen Abtretungserklärung und der Übergabe des Grundschuldbriefs übertragen. In der Praxis verlangt die neue Bank die Erklärung meist öffentlich beglaubigt. Bei einer Buchgrundschuld wird die Abtretung erst mit der Eintragung des neuen Gläubigers wirksam. Das ist deutlich günstiger als eine neue Grundschuld, aber kein Weg ganz ohne Grundbuch.

Reicht der eingetragene Betrag für den neuen Bedarf?

Der Betrag der Grundschuld ist die Obergrenze dessen, was sie sichern kann. Liegt der neue Bedarf darüber, braucht es eine zusätzliche Grundschuld mit Notartermin. Die Bank prüft außerdem, ob das neue Darlehen im Verhältnis zum heutigen Beleihungswert des Hauses tragbar ist.

Steht gar keine nutzbare Grundschuld im Grundbuch, bleibt nur ein Kredit ohne Sicherheit am Haus. Für Modernisierungskredite ohne Grundbucheintrag liegt der Marktrahmen in der Praxis bei rund 80.000 Euro, teils darunter.

Warum lohnt zuerst der Blick in den Grundbuchauszug?

„Die Frage nach dem Beleihen ohne Grundbuch kommt fast immer von Eigentümern, die ihr altes Darlehen längst abbezahlt haben“, sagt Enis Recica. „Genau die haben oft den kürzesten Weg, weil die alte Grundschuld noch im Grundbuch steht und nur niemand an sie denkt. Ich lasse mir deshalb als Erstes den Grundbuchauszug zeigen, bevor über Notartermine gesprochen wird.“

Enis Recica, Inhaber von FinanzPlusImmo, ist seit 2016 in der Finanzbranche und als Immobiliar-Darlehensvermittler nach § 34i GewO, Registernummer D-IR9N-6D2DR-51, IHK Koblenz, eingetragen. Alle drei Wege im Vergleich beschreibt der Ratgeber Haus beleihen ohne Grundbucheintrag. Finanzierungen für Immobilienbesitzer stellt die Seite Kredit für Eigentümer vor.
Verantwortlich für diese Pressemeldung:

News-ID: 1324772
 15462

Pressebericht „Kredit abbezahlt, Grundschuld bleibt: Wie Eigentümer die alte Grundschuld erneut nutzen“ bearbeiten oder mit dem "Super-PR-Sparpaket" stark hervorheben, zielgerichtet an Journalisten & Top50 Online-Portale verbreiten:

PM löschen PM ändern
Disclaimer: Für den obigen Pressetext inkl. etwaiger Bilder/ Videos ist ausschließlich der im Text angegebene Kontakt verantwortlich. Der Webseitenanbieter distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen. Wenn Sie die obigen Informationen redaktionell nutzen möchten, so wenden Sie sich bitte an den obigen Pressekontakt. Bei einer Veröffentlichung bitten wir um ein Belegexemplar oder Quellenennung der URL.

Pressemitteilungen KOSTENLOS veröffentlichen und verbreiten mit openPR

Stellen Sie Ihre Medienmitteilung jetzt hier ein!

Jetzt gratis starten

Weitere Mitteilungen von FinanzPlusImmo

Bild: Neubauwohnung vom Bauträger mit EH55-Förderung: Antrag muss vor der ersten Rate bei der KfW seinBild: Neubauwohnung vom Bauträger mit EH55-Förderung: Antrag muss vor der ersten Rate bei der KfW sein
Neubauwohnung vom Bauträger mit EH55-Förderung: Antrag muss vor der ersten Rate bei der KfW sein
Neuwied, 18.10.2026. Wer eine Neubauwohnung im Standard Effizienzhaus 55 vom Bauträger kauft, muss den Förderantrag vor der ersten Kaufpreiszahlung bei der KfW eingereicht haben. Darauf weist FinanzPlusImmo aus Neuwied hin, nachdem das Bundesbauministerium am 9. Oktober 2026 eine Aufstockung der EH55-Plus-Mittel angekündigt hat. Käufer haben damit wieder Zeit bis zum Jahresende, solange die Mittel reichen. Warum zählt beim Bauträgerkauf die erste Rate? Beim Ersterwerb vom Bauträger dürfen Käufer den notariellen Kauf- oder Bauträgervertrag s…
Bild: Fehlerhafte Kreditwürdigkeitsprüfung: welche Rechte Kreditnehmer bei der Baufinanzierung haben
Fehlerhafte Kreditwürdigkeitsprüfung: welche Rechte Kreditnehmer bei der Baufinanzierung haben
Neuwied, 17.10.2026. Hat eine Bank die Kreditwürdigkeit vor einer Baufinanzierung nicht ordnungsgemäß geprüft, stehen dem Kreditnehmer nach § 505d BGB eigene Rechte zu. Der Sollzins sinkt dann auf einen gesetzlich festgelegten Marktzins, und der Vertrag lässt sich fristlos kündigen, ohne Vorfälligkeitsentschädigung. FinanzPlusImmo aus Neuwied erklärt, wann diese Rechte gelten und wann sie wegfallen. Welche Pflicht verletzt eine Bank, die fehlerhaft prüft? Vor jedem Immobiliar-Verbraucherdarlehen schreiben § 505a BGB und § 18a KWG der Bank e…

Das könnte Sie auch interessieren:

Immobilienfinanzierung: Zwangsversteigerung trotz ordnungsgemäßer Kreditrückzahlung?
… Sicherheit geben. Anders als häufig vermutet wird, sind die meisten Sicherheiten keine Hypotheken. Meist verlangt die finanzierende Bank als Sicherheit die Eintragung einer Grundschuld im Grundbuch des zu bebauenden Grundstücks. Die Grundschuld berechtigt die Bank, bei Nichtrückzahlung des Kredites das Grundstück zwangsweise zu verwerten, d.h. die Zwangsversteigerung …
Town & Country Verbrauchertipp
Löschung der „Grundschuld“ nicht unbedingt nötig Übertragung oder spätere Nutzung kann Notar- und Gerichtsgebühren sparen (Behringen, 13. Februar 2014) Sobald ein Baudarlehen zurück gezahlt oder das Eigenheim verkauft worden ist, kann der Kreditnehmer die Grundschuld löschen lassen. Aber das ist bisweilen nicht nötig und kostet überdies Gebühren, die …
Bild: Immobilienverkauf bei Belastung durch Grundschuld und laufende Finanzierung
Immobilienverkauf bei Belastung durch Grundschuld und laufende Finanzierung
Bettina Selzer, Notar in Frankfurt, erklärt wie eine Immobilienfinanzierung erfolgen kann, wenn der Verkäufer noch einen Kredit abbezahlt und eine Grundschuld auf die Immobilie eingetragen ist. Frankfurt, 10. November 2020 - Viele Käufer einer Immobilie nehmen zur Finanzierung des Kaufpreises einen Kredit auf. In der Regel wird dies durch den Eintrag …
Bild: Freier Teil der Grundschuld: wie Eigentümer ihn für einen zweiten Kredit nutzenBild: Freier Teil der Grundschuld: wie Eigentümer ihn für einen zweiten Kredit nutzen
Freier Teil der Grundschuld: wie Eigentümer ihn für einen zweiten Kredit nutzen
Neuwied, 09.10.2026. Ein nicht ausgeschöpfter Teil der Grundschuld auf dem eigenen Haus kann einen zweiten Kredit absichern, ohne dass dafür ein Notartermin nötig ist. Voraussetzung ist, dass dieselbe Bank auch den zweiten Kauf finanziert. FinanzPlusImmo aus Neuwied erläutert, wann Eigentümer diesen Weg nutzen können und wann eine neue Grundschuld die …
Bild: Bestehende Grundschuld wieder nutzen: wann die Revalutierung den Notartermin erspartBild: Bestehende Grundschuld wieder nutzen: wann die Revalutierung den Notartermin erspart
Bestehende Grundschuld wieder nutzen: wann die Revalutierung den Notartermin erspart
Neuwied, 13.10.2026. Wer ein neues Darlehen auf eine bereits belastete Immobilie braucht, kann die eingetragene Grundschuld häufig wieder nutzen, statt eine neue beim Notar bestellen zu lassen. FinanzPlusImmo erklärt, wann diese Revalutierung genügt und woran sie scheitert. Ausschlaggebend sind zwei Papiere, die die meisten Eigentümer längst in der Schublade …
Bild: Grundschuld erhöhen: wann die eingetragene Sicherheit für ein weiteres Darlehen schon reichtBild: Grundschuld erhöhen: wann die eingetragene Sicherheit für ein weiteres Darlehen schon reicht
Grundschuld erhöhen: wann die eingetragene Sicherheit für ein weiteres Darlehen schon reicht
Neuwied, 11.10.2026. Wer eine Grundschuld erhöhen will, um mehr Geld für Bau oder Umbau aufzunehmen, braucht dafür oft gar keinen neuen Eintrag. Eine Grundschuld sinkt nicht mit der Tilgung, sie steht weiter in voller Höhe im Grundbuch. FinanzPlusImmo rät Eigentümern deshalb, vor jedem Notartermin zu prüfen, ob die vorhandene Sicherheit für das zusätzliche …
Bild: Eigentümer kann Sonderumlage nicht zahlen: welchen Rang die Forderung der Gemeinschaft hat
Eigentümer kann Sonderumlage nicht zahlen: welchen Rang die Forderung der Gemeinschaft hat
… Urteil in seine Wohnung vollstrecken. RatgeberBaufi, das Verzeichnis für Baufinanzierer, weist darauf hin, dass solche Hausgeldforderungen in einer Zwangsversteigerung vor den Grundschulden der Banken bedient werden. Wer früh handelt, hat mehr Möglichkeiten als wer abwartet.Welchen Rang hat die Forderung der Gemeinschaft?Das Zwangsversteigerungsgesetz …
Bild: Grundschuld und Hypothek: Was üblich ist?Bild: Grundschuld und Hypothek: Was üblich ist?
Grundschuld und Hypothek: Was üblich ist?
… Grundbuch eine große Rolle – und dann auch, an welcher Stelle dort Ihre Bank den Kredit eintragen darf. Das macht sie in der Regel als Grundschuld. Welche Arten von Besicherungen ein Kreditgeber ins Grundbuch einer Immobilie eintragen darf, ist im Bürgerlichen Gesetzbuch beschrieben. Konkret hat er drei Möglichkeiten: Grundschuld, Hypothek und Rentenschuld. …
Grundschuld und Hypothek
Eine Bank gewährt erst für eine Immobilie einen Kredit, wenn eine Sicherheit, Grundschuld oder eine Hypothek im dazugehörigen Grundbuch eingetragen werden kann. Grundbücher werden beim Amtsgericht geführt, Flurkarten und Lagepläne beim Katasteramt der jeweiligen Kommune. Eine grundbuchliche Eintragung kann nur durch einen Notar veranlasst werden. Der …
Sicherungsvereinbarung schützt Schuldner bei Schuldabtretung
… wenn eine sog. Sicherungsvereinbarung geschlossen wurde. Hintergrund In vielen Fällen werden Kredite von Banken dadurch abgesichert, dass der Kreditnehmer der finanzierenden Bank eine Grundschuld bestellt. Gleichzeitig unterwirft er sich wegen des Anspruchs aus der Grundschuld der sofortigen Zwangsvollstreckung. Die Grundschuld kann an einen Dritten …
Sie lesen gerade: Kredit abbezahlt, Grundschuld bleibt: Wie Eigentümer die alte Grundschuld erneut nutzen