openPR bei Google bevorzugen.
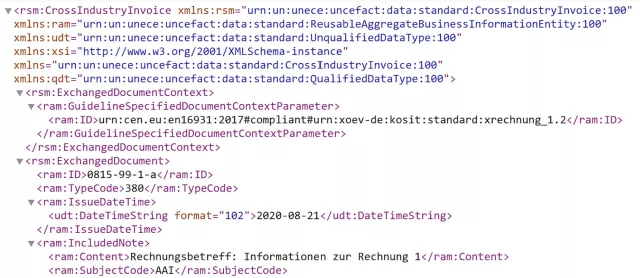
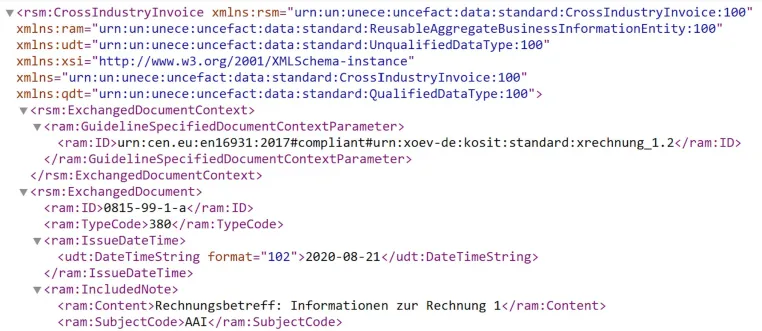
(openPR) Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können — auch Kleinunternehmer nach § 19 UStG, für die es keine Übergangsfrist gibt. Viele kleine Betriebe stehen dabei vor einem praktischen Problem: Die Rechnungen kommen als XML-Datei oder als ZUGFeRD-PDF, und beim Doppelklick erscheint entweder unlesbarer Code oder ein PDF, dessen eigentlich maßgeblicher Datensatz unsichtbar bleibt. Für Handwerksbetriebe und Selbständige ohne eigene Buchhaltungssoftware ist das der Moment, in dem die Pflicht plötzlich sehr konkret wird.
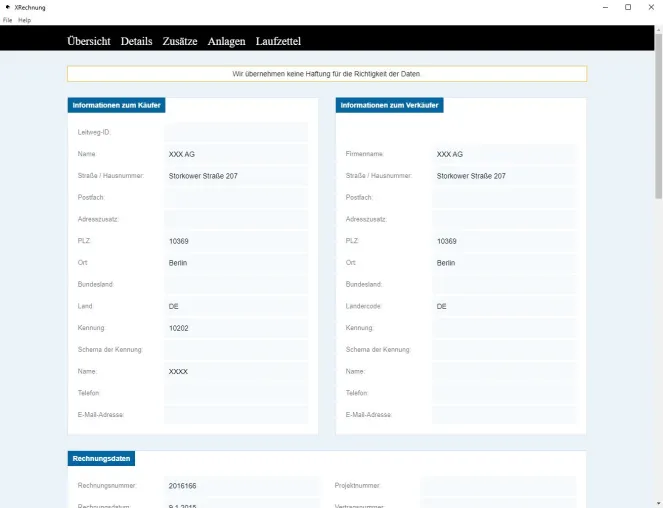
Unter xrechnung-postfach.de steht dafür ein erweiterter kostenloser Viewer bereit. Er stellt XRechnungen in den Formaten UBL und CII dar und liest neu auch das eingebettete XML aus ZUGFeRD-PDFs aus. Eine Installation ist nicht nötig, das Werkzeug läuft im Browser und ist ohne Anmeldung nutzbar. Die Rechnungsdatei wird dabei lokal auf dem Rechner des Nutzers ausgewertet und nicht an einen Server übertragen — relevant für alle, die Geschäftsdaten grundsätzlich nicht hochladen möchten.
Ein häufig übersehener Punkt betrifft die Aufbewahrung. Nicht der Ausdruck und auch nicht ein selbst erzeugtes PDF, sondern die XML-Datei selbst ist aufbewahrungspflichtig. Die Frist wurde mit dem Vierten Bürokratieentlastungsgesetz zum 1. Januar 2025 von zehn auf acht Jahre verkürzt und ist in § 147 AO sowie § 14b UStG geregelt. Sie beginnt erst mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Rechnungen einfach im E-Mail-Postfach liegen zu lassen, gilt in der Regel nicht als revisionssichere Archivierung — im Zweifel steht der Vorsteuerabzug in Frage.
Verbreitet ist auch ein Irrtum in die andere Richtung: Kleinunternehmer sind vom Ausstellen elektronischer Rechnungen dauerhaft befreit. Das regelt § 34a UStDV, eingeführt mit dem Jahressteuergesetz 2024. Papier- und PDF-Rechnungen dürfen sie also weiterhin verschicken. Wer als Kleinunternehmer unter Verweis auf die E-Rechnungspflicht zu einer Rechnungssoftware gedrängt wird, braucht diese für das Ausstellen nicht — wohl aber einen Weg, eingehende E-Rechnungen zu lesen und ordnungsgemäß aufzubewahren.
Die Ausstellungspflicht greift gestaffelt: ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab dem 1. Januar 2028 unabhängig vom Umsatz für alle übrigen inländischen B2B-Unternehmen. Der Anteil strukturierter Rechnungen im Posteingang wird damit in den kommenden zwei Jahren deutlich steigen.