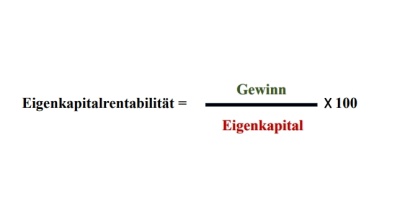
Die Eigenkapitalrentabilität ist eine betriebswirtschaftliche Kennzahl, die die Verzinsung des in einem Unternehmen eingesetzten Eigenkapitals misst. Sie gibt Auskunft darüber, in welchem Ausmaß das investierte Eigenkapital Erträge generiert und ist daher ein Indikator für die Effektivität der Vermögensverwendung innerhalb eines Unternehmens.
Die Berechnung der Eigenkapitalrentabilität
Die Eigenkapitalrentabilität wird in Prozent ausgedrückt und errechnet sich durch die Division des Jahresüberschusses durch das durchschnittliche Eigenkapital, multipliziert mit 100. Es ist wichtig, hierbei zu betonen, dass der Jahresüberschuss vor Zinsen und Steuern (EBIT) verwendet wird. Die Formel lautet also: Eigenkapitalrentabilität = (Jahresüberschuss / durchschnittliches Eigenkapital) x 100.
Interpretation der Eigenkapitalrentabilität
Die Interpretation der Eigenkapitalrentabilität ist relativ einfach. Generell gilt: Je höher die Eigenkapitalrentabilität, desto profitabler ist das Unternehmen. Es erzielt also mehr Gewinn pro investiertem Euro Eigenkapital.
Relevanz der Eigenkapitalrentabilität
Die Eigenkapitalrentabilität ist eine der zentralen Kennzahlen in der betriebswirtschaftlichen Analyse und dient unter anderem zur Beurteilung der Vermögensverwendung und Rentabilität eines Unternehmens. Sie hat somit direkten Einfluss auf Investitionsentscheidungen und die Bewertung eines Unternehmens durch externe Akteure wie Banken, Investoren oder Rating-Agenturen.
Einflussfaktoren auf die Eigenkapitalrentabilität
Es gibt verschiedene Faktoren, die die Eigenkapitalrentabilität beeinflussen können. Dazu gehören unter anderem:
- Die Gewinnmargen: Höhere Gewinnmargen führen zu einem höheren Jahresüberschuss und somit zu einer höheren Eigenkapitalrentabilität.
- Die Kapitalstruktur: Der Anteil des Eigenkapitals am Gesamtkapital eines Unternehmens hat ebenfalls Auswirkungen auf die Eigenkapitalrentabilität. Ein höherer Eigenkapitalanteil kann die Eigenkapitalrentabilität senken, da das Risiko für den Eigenkapitalgeber steigt.
- Die Investitionstätigkeit: Investitionen können den Jahresüberschuss und damit die Eigenkapitalrentabilität beeinflussen.
Beispiel zur Eigenkapitalrentabilität
Angenommen, ein Unternehmen erwirtschaftet einen Jahresüberschuss von 200.000 Euro und das durchschnittliche Eigenkapital beträgt 1.000.000 Euro. Die Berechnung der Eigenkapitalrentabilität würde dann folgendermaßen aussehen: Eigenkapitalrentabilität = (200.000 / 1.000.000) x 100 = 20%. Das Unternehmen hat also eine Eigenkapitalrentabilität von 20% erreicht und so 0,20 Euro Gewinn pro investiertem Euro Eigenkapital erzielt.
Limitationen und Kritikpunkte der Eigenkapitalrentabilität
Trotz ihrer Relevanz und weiten Verbreitung in der betriebswirtschaftlichen Praxis gibt es auch Kritikpunkte und Limitationen bei der Verwendung der Eigenkapitalrentabilität. Beispielsweise berücksichtigt sie nicht das Risikoprofil eines Unternehmens und liefert somit keine Hinweise auf zukünftige Rentabilitäten. Des Weiteren können unterschiedliche steuerliche Belastungen und Buchhaltungspraktiken die Angabe der Eigenkapitalrentabilität zwischen verschiedenen Unternehmen verzerren.
Schlussbemerkungen zur Eigenkapitalrentabilität
Die Eigenkapitalrentabilität ist eine wichtige Kennzahl zur Bewertung der Rentabilität und Vermögensverwendung in einem Unternehmen ist. Sie sollte jedoch stets in Kombination mit anderen Kennzahlen und unter Berücksichtigung des Gesamtkontextes betrachtet werden.
FAQ: Eigenkapitalrentabilität – Eine ausführliche Erklärung
Was versteht man unter Eigenkapitalrentabilität?
Die Eigenkapitalrentabilität, oftmals auch kurz EKR genannt, ist eine betriebswirtschaftliche Kennzahl, die zur Beurteilung der Wirtschaftlichkeit und der Rentabilität eines Unternehmens verwendet wird. Sie zeigt auf, wie rentabel das in das Unternehmen investierte Eigenkapital ist. Der Quotient wird dabei in Prozent angegeben und stellt somit eine Rendite dar. Es handelt sich hierbei um eine fundamentale und effiziente Methode, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren.
Wie berechnet man die Eigenkapitalrentabilität?
Die Eigenkapitalrentabilität wird durch das Verhältnis von Jahresüberschuss zu Eigenkapital ermittelt und in der Regel in Prozent angegeben. Die Formel zur Berechnung lautet: Eigenkapitalrendite = (Jahresüberschuss / Eigenkapital) * 100. Es ist wichtig zu betonen, dass der Jahresüberschuss nach Steuern und Zinsen gezahlt wurde.
Welche Rolle spielt die Eigenkapitalrentabilität?
Die Eigenkapitalrentabilität spielt eine grundlegende Rolle bei der Beurteilung von Geschäftsstrategien und Investitionsentscheidungen. Sie ermöglicht es den Investoren, den Return on Investment (ROI) zu ermitteln, und hilft ihnen dabei, fundierte Entscheidungen zu treffen. Darüber hinaus kann die EKR dazu verwendet werden, Unternehmen innerhalb der gleichen Branche miteinander zu vergleichen. Somit ist sie ein wichtiges Werkzeug zur Beurteilung und Verbesserung der finanziellen Leistungsfähigkeit eines Unternehmens.
Was gilt als gute Eigenkapitalrentabilität?
Was als "gute" Eigenkapitalrentabilität betrachtet wird, kann von Branche zu Branche und von Unternehmen zu Unternehmen stark variieren. Grundsätzlich ist eine Rentabilität, die höher als die durchschnittliche Verzinsung ähnlicher Investitionen auf dem Markt ist, als positiv zu bewerten. Da jedoch verschiedene Faktoren die EKR beeinflussen können, ist es sinnvoll, sie im Kontext einer umfassenderen Finanzanalyse zu betrachten.
Kann die Eigenkapitalrentabilität negativ sein?
Ja, es ist möglich, dass die Eigenkapitalrentabilität negativ ist. Dies geschieht, wenn ein Unternehmen einen Jahresverlust erlitten hat, sodass der Jahresüberschuss negativ ist. Ein negativer Wert weist auf finanzielle Schwierigkeiten hin, und Maßnahmen sollten ergriffen werden, um die Situation zu verbessern. Nichtsdestotrotz ist es wichtig, negative Werte im Kontext zu sehen und weitere Analysen durchzuführen.

