openPR bei Google bevorzugen.
(openPR) Bewußte Risiken statt übersteigertem Sicherheitsdenken
Leber, Piontke, von Wyss, Meier: "Sicherheit liegt in der Qualität der Analyse"
Acht Referenten beleuchteten unterschiedliche Wahrnehmung von Sicherheit und Risiko
Lieber Wrigley's Kaugummiaktie als IBM, und reichlich Schokolade für die Analysten
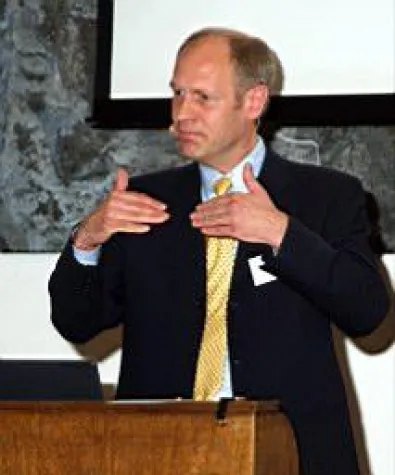
Frankfurt am Main, 25.5.2007 - "Den Erfolg von Asset Management kann man nicht in Vierteljahresrhytmen beurteilen. Kurzfristige Rendite zählt nicht wirklich. Die Sicherheit eines Investments liegt einzig und allein in der Qualität der Analyse", lautet das Fazit von Dr. Hendrik Leber, Geschäftsführer der Acatis Anlageberatung für Investmentfonds GmbH nach seiner vierten Value-Konferenz unter dem Thema "Sicherheit und Value-Investing" in Frankfurt am Main am 25. Mai 2007. Über hundert Teilnehmer, Großkunden und institutionelle Investoren aus Versicherungen, Versorgungswerken, Pensionsfonds, Dachfonds, Family Offices, Vermögensverwaltungen, Banken und Sparkassen verfolgten die Vorträge von acht Referenten, die unterschiedlichste Aspekte bei der Balance von Sicherheit und Risiko unter Ertragsgesichtspunkten ausleuchteten.
Leber erhielt deutliche Unterstützung bei seiner Mahnung zu langfristigen Perspektiven unter anderem von Manfred Piontke, Frankfurt Performance Management AG, und Georg von Wyss von der Zürcher Braun, von Wyss und Müller AG. Wyss geht so weit, Käufern seiner Fonds die tägliche Kursstellung zu verweigern - "Day-Trader sind bei uns fehl am Platze." Nicht nur Geld, sondern auch Geduld muss der Kunde mitbringen. Geduld und Nervenstärke braucht auch der zuständige Analyst - "da hilft in Krisenzeiten viel Schokolade", so der Schweizer. Angesichts eigener Ergebnisse und aller Vergleichsstudien, die im Schnitt für Value-Investing auf lange Sicht eine um fünf Prozent höhere Performance als bei Growth-Investments belegen, sieht er sich grundsätzlich in seiner Anlagepolitik bestätigt. Und wenn der Kurs dann eines Tages in der Nähe des inneren Wertes der Unternehmensaktie angelangt ist, "dann verkaufen wir". Im Augenblick hat er aber andere Probleme: "Wir haben bei einem Fonds schon 29 Prozent Cash von 33 möglichen, weil wir kaum noch unterbewertete Titel finden." Zunehmend bemerkt er inzwischen die Konkurrenz von Private-Equity-Firmen, die ebenfalls auf der Suche nach unterbewerteten Kandidaten sind - um dann gleich das ganze Unternehmen zu kaufen, anstatt einzelne Papiere.
Innere Werte richtig ermitteln
Den inneren Wert und seine klassische betriebswirtschaftliche Analyse stellte Manfred Piontke in den Mittelpunkt, der ähnlich wie von Wyss unterbewertete Titel hält, bis Marktpreis und innerer Wert im Schnitt nach drei bis vier Jahren übereinstimmen. Dabei muss er, um auf eine überdurchschnittliche Performance zu kommen, sehr tief einsteigen, denn bei einem Drittel der Investments gehe die Strategie nicht auf. Ein Viertel seien eigene Irrtümer, bei einem Zehntel der Fälle sei nicht erklärlich, warum der Kurs auch nach Jahren nicht den von seinen Analysten ermittelten inneren Wert erreicht habe. Dennoch sei die Strategie bei ausreichender Diversifizierung richtig und durch anhaltende eigene Erfolge belegt.
Mit herkömmlichen Vorurteilen räumte Markus Stadlmann auf, Chief Investment Officer der Liechtensteiner VP-Bank, die mit 600 Mitarbeitern Kundenvermögen in Höhe von über 35 Mrd. Schweizer Franken verwaltet. Bei seiner strategischen Asset-Allokation für Family-Offices haben zum Beispiel Immobilien oder Rohstoffe keine Chance. "Wir beobachten Fundamentaldaten, und setzen deshalb für die nächsten Jahre stark auf Diversifikation in Aktien aus Schwellenländern, die ihre Hausaufgaben machen." Das betreffe nicht nur die BRIC-Staaten, sondern gehe weit darüber hinaus. In den vergangenen Jahren habe er damit jährlich nur wenig unter der Rendite von performanceoptimierten Aktienfonds gelegen - "das ist der Preis der Sicherheit."
Leber: Besser analysieren oder diversifizieren
Gefühlte und tatsächliche Sicherheit sind bei der Kapitalanlage genau wie im täglichen Leben zweierlei Dinge, betonte Leber, Manager so erfolgreicher Fonds wie des Acatis Aktien Global Fonds UI. "Wirklich sichere Entscheidungen können auf den ersten Blick riskant wirken", resümiert Leber - und umgekehrt. Nicht Flugzeugabstürze und Raubüberfälle, sondern Herz-Kreislauf-Erkrankungen, Krebs und Haushaltsunfälle seien die gefährlichsten Todesursachen. "Sowohl die Subjektivität als auch die scheinbare Objektivität falsch konzipierter, aber präzise berechenbarer Risikokennzahlen führen zu Fehlentscheidungen." Für ihn sind die Aufgaben der valueorientierten Fonds- und Vermögensverwalter klar: "Besser analysieren und das Risiko akzeptieren oder aber Diversifizieren und auf Rendite verzichten." Dazu muss man dann vielleicht auch mal statt IBM-Aktien Wrigley's-Papiere kaufen, denn "Kaugummi gekaut wird immer." Und man muss versuchen, den eigenen Kunden zur Geduld zu erziehen, um ihn vor Panikreaktionen zu bewahren - "auch wenn das Herdenverhalten der Menschen immer wieder dagegen steht."
Aus einer Erkenntnis der vergangenen 12 Jahre seit der Acatis-Gründung macht er keinen Hehl: "Mein eigenes Geld investiere ich auch valueorientiert, aber viel riskanter und performanter als das der Kunden. Doch viele Kunden wollen die Sicherheit und müssen dann auch ein Performancehandicap in Kauf nehmen."
Konkurrenz zwischen Sicherheit und Ertrag
Welch hohen Preis Sicherheit hat, illustrierte Prof. Dr. Hartwig Webersinke, FH Aschaffenburg, am Beispiel der entgangenen Rendite bei Lebensversicherungen und Riester-Renten. Vermutlich die Hälfte der möglichen Rendite, die ohne Regulierung möglich wäre, entgeht den Bundesbürgern für die staatlich verordnete Sicherheit. "Aber die Politik bildet nur ab, dass 95 Prozent der Bevölkerung kein Kapitalmarktwissen haben und Risiken überschätzen." Er empfiehlt die Aufnahme des Themas schon in die Lehrpläne der allgemeinbildenden Schulen, anders sei hier nicht gegenzusteuern.
Portfoliotheorie gehört ins Museum
Eine über siebzig Jahre alte Lehrbuchweisheit nahm Thomas Meier, Loys GmbH, Oldenburg, aufs Korn: Gehört Grahams Philosophie zum Thema Sicherheit ins Museum? Für einen Hedgefonds-Manager etwas überraschend die klare Antwort: nein, nicht Graham gehört ins Museum, sondern eher die "moderne" Portfoliotheorie. Meier machte klar, dass das Prinzip der Sicherheitsmarge das Kernstück von Grahams Denken ist - wer Sicherheit will, braucht also eine genaue Vorstellung vom tatsächlichen Wert des Unternehmens, an dem er sich beteiligen will. Eine zu breite Streuung nach Portfolio-Gesichtspunkten hingegen hält er für eher schädlich - "lieber kennen wir weniger Unternehmen, diese aber dann sehr gut." Folgerichtig dann auch seine Schlussfolgerung für das Verhältnis des Kunden zum Fondsmanager: "So, wie wir als professionelle Anleger uns die Unternehmen genau anschauen müssen, so sollte der Investor sich seine Fondsmanager genau anschauen."
Mathematisch zum Erfolg
Höhere Anlagesicherheit glaubt Helmut Kotschwar, Chief Financial Analyst bei Siemens Financial Services GmbH, Frankfurt, durch diversifizierte Strukturen, Portfolio-Allokation und parallel betriebene unterschiedliche Investmentstile erreichen zu können. Für ihn ist Diversifikation ein mathematisches Konzept mit dem Ziel, die Streuung zu reduzieren. Er zeigte, dass ein geringeres Risiko sogar dann möglich ist, wenn einem passiven Portfolio ein durchschnittliches Management hinzugefügt wird - falls die Korrelation zwischen beiden negativ ist. Das Gesamtrisiko ist halt kleiner als die Einzelrisiken. Der Ertrag steigt dadurch allerdings nicht, der muss mit anderen Methoden gesteigert werden. Immerhin konnte die von Kotschwar beratene österreichische Siemens-Tochter Innovest mit mathematisch unterlegten Methoden die erfolgreichste Pensionskasse Österreichs von 1998 bis 2006 zu einem Wertzuwachs um 80 Prozent führen.
Tradition: Der Blick über den Tellerrand
Lebers Ansinnen, der die Value-Konferenz jährlich veranstaltet, ist es auch, immer wieder den Blick über den Tellerrand des Kapitalmarktes hinaus schweifen zu lassen. Fachfremde, aber inhaltlich verwandte Vorträge sind das Mittel dazu; in diesem Jahr dargeboten von Volker Zintel, Generalbevollmächtigter für den strategischen Geschäftsbereich "Airport Security Management" des Frankfurter Flughafens Fraport AG, der die Abwägung zwischen Sicherheit, Performance und Risiko im Zusammenwirken zehntausender Individuen thematisierte. Auch hier kostet die Sicherheit enorme Performance - 240 Mio Euro werden jährlich in Frankfurt dafür aufgewendet, allein 9500 Menschen sind für die Sicherheit am Flughafen verantwortlich. Hunderte von Behörden, Fremdfirmen und Airlines müssen koordiniert werden - "ohne Kooperation von allen Seiten läuft da gar nichts". Die ist wohl gegeben, denn hinter dem Flughafen von Tel-Aviv in Israel sehe man sich weltweit auf einem guten zweiten Platz bei der Sicherheit.
Die nächste, dann fünfte Acatis-Value-Konferenz soll Ende Mai/Anfang Juni 2008 stattfinden.
ca. 8670 Zeichen - Veröffentlichung frei, Beleg erbeten an mpr.
Antwortabschnitt - "4. ACATIS-Value-Konferenz 2007"
Bitte per Fax +49 69/71034346 oder Post zurück an
mpr marketing public relations promotion, Feldbergstraße 49, 60323 Frankfurt am Main
( ) Bitte senden Sie mir den Pressetext mit Umlauten und ohne Zeilenumbrüche per E-Mail an:
( ) Bitte senden Sie mir Bildmaterial per E-Mail an:
(Bildmaterial, Programm und Text stehen online bei www.mpr-frankfurt.de/presse)
Bitte korrigieren Sie Ihren Presseverteiler:
( ) Bitte nehmen Sie diese Adresse in den Presseverteiler für Acatis auf:
Absender (bitte nur Zuschriften von Journalisten):
Medium:
Redaktion:
Person:
Postfach/Straße:
PLZ/Ort:
Tel:
E-Mail:
Fax:
ACATIS Anlageberatung für Investmentfonds GmbH
mainBuilding
Taunusanlage 18
60325 Frankfurt am Main
Tel: 069 - 97 58 37 77
Fax: 069 - 97 58 37 99
Email: